Bom dia caros Subscritores,
Nos últimos tempos houve duas notícias que tornaram a Sonae SGPS mais atrativa.
A primeira foi que a NOS, da qual a Sonae SGPS detém 33,45% do capital, regressou ao TOP10 Lisboa:
Isto aconteceu essencialmente porque a cotação da NOS desceu demasiado e a empresa encontra-se, a meu ver, subavaliada.
A segunda foi que a Sonae SGPS vendeu 25% da Sonae MC por uma valorização global que ultrapassa o valor de mercado da Sonae SGPS:
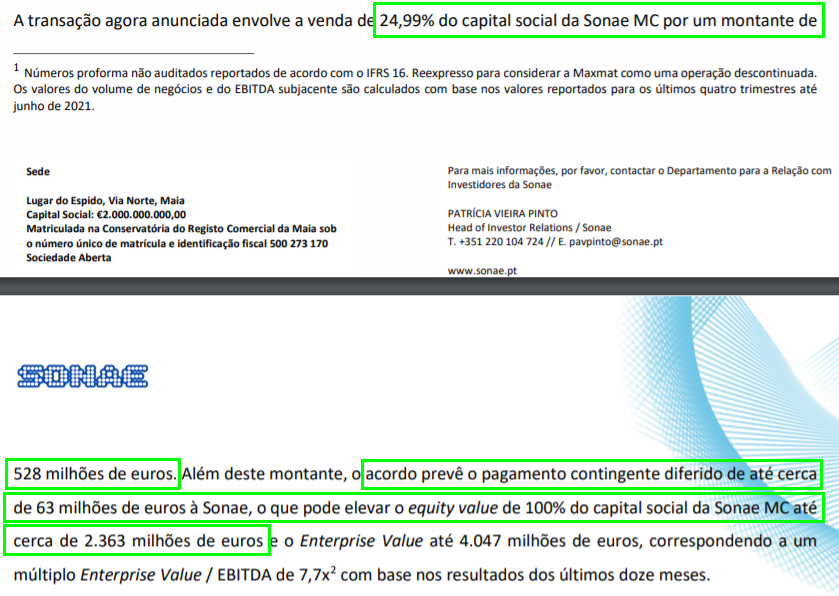
528 M€ por 24,99% do capital dá 2.113 M€ e caso os 63 M€ adicionais sejam pagos, a valorização global da Sonae MC sobe para 2.365 M€.
Enfim, grosso modo, esta transação avalia a Sonae MC em cerca de 2.300 M€.
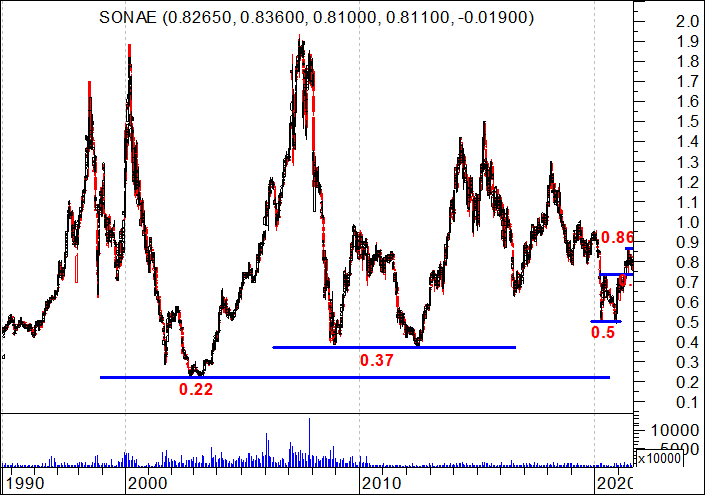
Ora, a Sonae SGPS tem 2 mil milhões de ações emitidas, pelo que à cotação atual de 0,825 €…
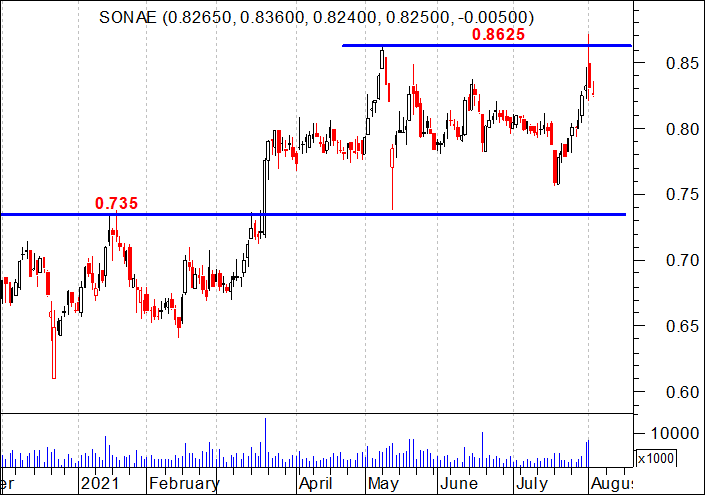
…está avaliada pelo mercado em 1.650 M€.
Se a Sonae MC vale 2.300 M€ e a Sonae SGPS mantém 75,01% do capital, só esta posição vale 1.725 M€. E as outras empresas da Sonae SGPS, nomeadamente a Sonae Sierra, a Worten e a participação na NOS (entre outras), têm um valor negativo? É evidente que não…
Antes de prosseguir, gostaria de fazer dois comentários:
1º – Esta transação veio confirmar aquela ideia que a soma das partes vale mais do que o conjunto da Sonae SGPS;
2º – Agora percebemos porquê que a Sonae SGPS continuou a apresentar as contas da Sonae MC em separado, apesar do IPO ter falhado: continuava interessada em vender 25% desta empresa e acabou mesmo por fazê-lo, por uma valorização acima daquela que esperava no IPO (qualquer coisa entre 1.600 M€ e 1.800 M€).
Esta foi uma bofetada de luva branca em todos aqueles que, em 2018, se recusaram a investir no IPO da Sonae MC.
Para além daquelas duas notícias, há uma terceira que também é bastante relevante, que são os resultados do 1º semestre:
Os números, especialmente no 2º trimestre, voltaram a ser positivos:
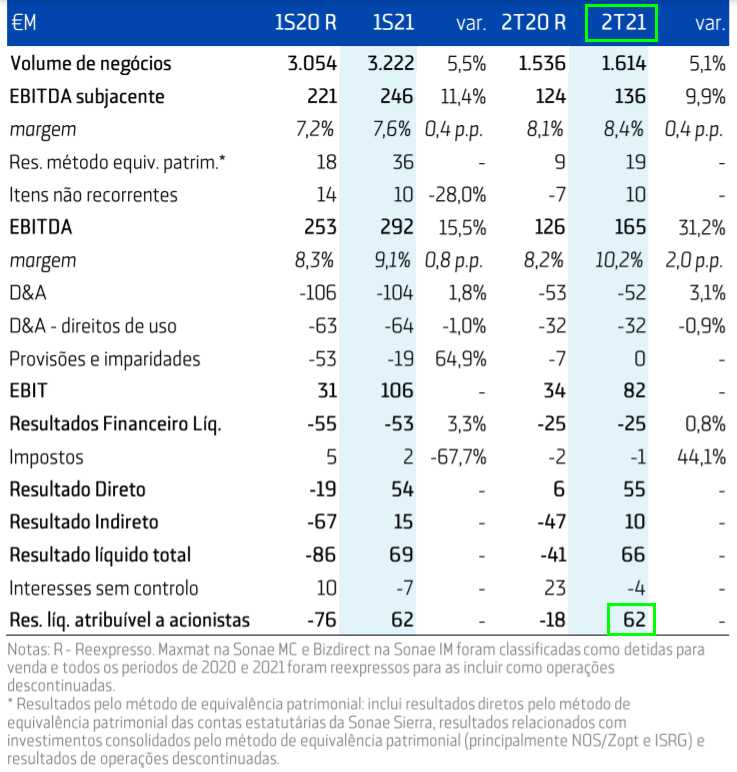
62 M€ de Lucro num trimestre, anualizados, dá 248 M€ de Lucro num período de 12 meses, o que coloca o PER atual nos 1.650 M€/248 M€ = 6,7.
Claro que um trimestre não chega para avaliar uma empresa e já se viu que o resultado líquido da Sonae SGPS oscila bastante, mas as notícias mais recentes são positivas.
Para contrabalançar estas notícias positivas, temos o estado lastimável da Sonae Sierra, da qual a Sonae SGPS adquiriu mais 10%, por 82 M€:
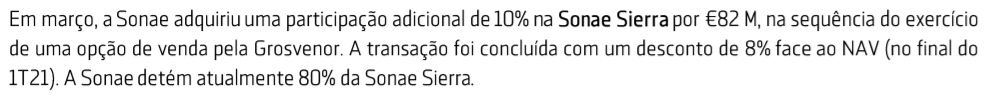
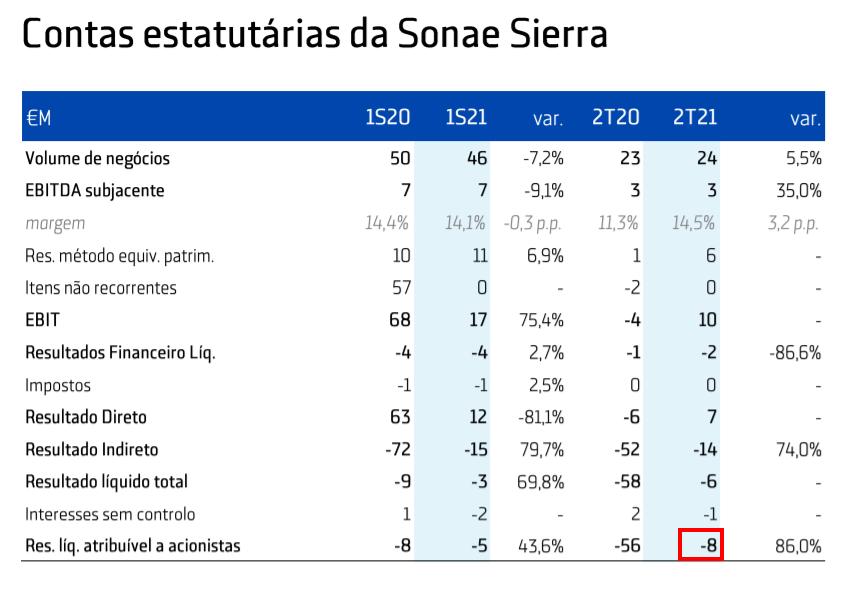
Os 20% anteriores tinham custado 255 M€ (ou seja, 127,5 M€ por cada 10%), pelo que o preço da Sonae Sierra está a baixar, o que não admira, pois foi muito afetada com a pandemia/confinamento e mesmo neste 2º trimestre de 2021 deu Prejuízo:
No outro dia fui ao Colombo com a Catarina e a minha filha mais velha (Leonor) e senti que estava em decadência, com algumas lojas fechadas… penso que a moda dos centros comerciais não vai voltar com a mesma pujança, mas posso estar enganado.
Considerando tudo isto, o que fazer à Sonae SGPS? Será que tem condições para regressar ao TOP10 Lisboa?
É raro ter este sentimento, especialmente em ações cotadas na Euronext Lisboa, mas estou indeciso, até porque só tenho uma vaga… mas numa ronda por todas as ações da Euronext Lisboa a Sonae SGPS parece-me ser, das que ainda não estão no TOP, aquela que está numa posição mais atrativa, relativamente aos seus fundamentais.
Dantes havia teorias e análises que apontavam para que as várias empresas da Sonae SGPS valiam mais do que aquilo que a valorização do conjunto transparecia, mas agora houve uma grande transação a confirmar essas teorias e análises. O que irá a Sonae SGPS fazer com os 528 M€ angariados? Investir em mais empresas tecnológicas? Comprar a posição de Isabel dos Santos na NOS? Distribuir um grande dividendo?
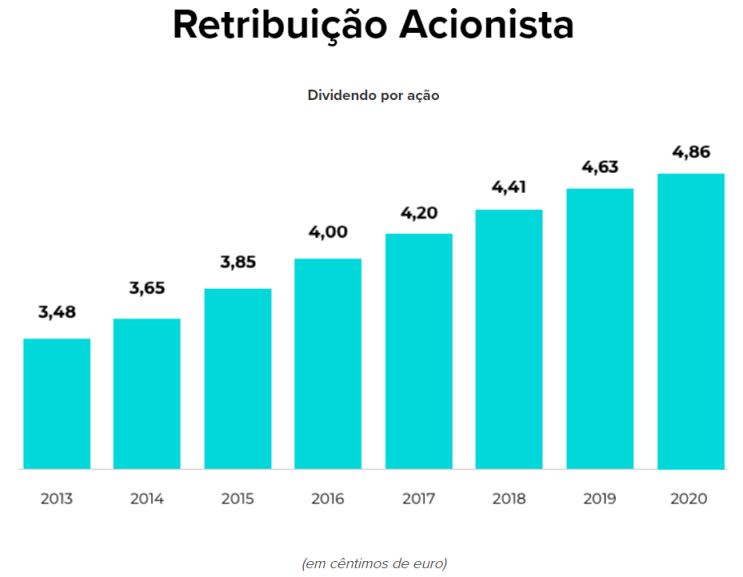
Não sabemos, mas vai ser interessante… por falar em dividendos, a Sonae SGPS continua a pagá-los religiosamente e de forma crescente:
Há ainda outro fator que me leva a tomar esta decisão: sou cliente assíduo do Continente, quer a loja física, quer online e acho que tem uma oferta superior à concorrência (exceto no talho). Vou gostar de voltar a pensar que, quando faço compras, estou a contribuir – de forma infinitesimal, claro – para a valorização da Sonae SGPS.
À partida devemos ter ações das empresas de que somos clientes, especialmente se estas se encontrarem subavaliadas, como é o caso.
Considerando tudo isto, concluo que a Sonae SGPS vai entrar, com 10% do capital, no TOP10 Lisboa, à cotação de fecho de hoje.
O nível de risco, tendo em conta o mercado nacional, é 1, ou seja, considero a Sonae SGPS uma blue chip sólida. O PAQVH… lembro-me bem que em análises passadas (e com esta são 35) ter batido muito na tecla dos 2,08 €, pelo que volto a colocar o PAQVH nesse nível.