1. Contexto
Após a saída da Renewi do TOP10 Amesterdão, é necessário começar desde já a explorar novas oportunidades de investimento.
Nos últimos meses a Allfunds tem sido acompanhada de perto:
Trata-se de uma empresa que oferece soluções para facilitar a distribuição de fundos entre instituições financeiras, conectando gestoras de ativos com distribuidores, como bancos, gestores de património e companhias de seguros.
A Allfunds Connect é a sua principal solução, proporcionando uma plataforma completa para distribuição de fundos de investimento no setor financeiro. A somar a esta, no primeiro trimeste de 2023, lançaram a Allfunds Alternative Solutions, com o objetivo de facilitar o acesso a ativos alternativos e mercados privados.
A empresa pretende atender à crescente procura por estratégias de investimento em ativos com baixa liquidez, como private equity, crédito e infraestruturas, fornecendo soluções tecnológicas especializadas com esse intuito.
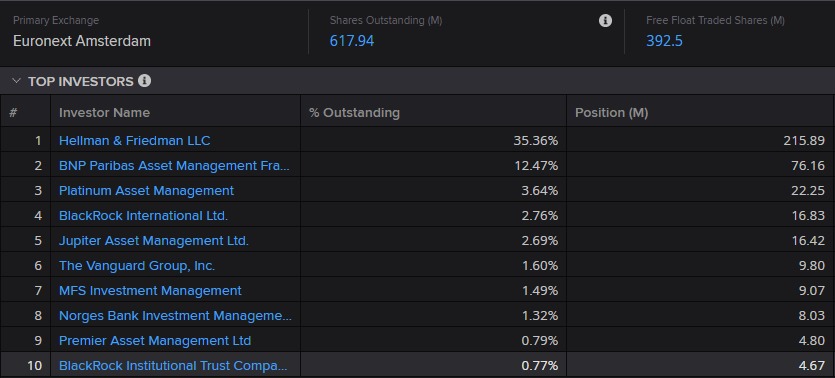
Atualmente a Hellman & Friedman, uma firma de private equity dos EUA, detém cerca de 35% do capital da Allfunds:
Pese embora a Euronext tenha confirmado que não há planos para uma oferta de compra a curto prazo, a Allfunds atraiu o interesse de vários potenciais compradores durante a primeira metade do ano.
Porque não se concretizou ainda a venda?
Os principais acionistas preferem esperar uma valorização mais otimista por parte do mercado.
E de momento…
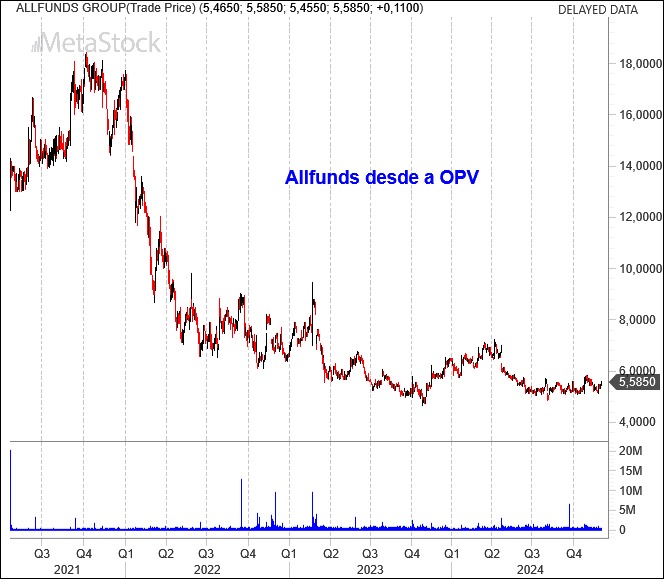
… tal não parece ser o caso.
À cotação atual, o valor de mercado da Allfunds é de 3400 M€.
2. Resultados
3. Comentário
O relatório trimestral mostra um crescimento sólido e algumas inovações. Apesar do mesmo se debruçar principalmente em métricas operacionais, destaco três pontos relevantes:
Crescimento de Ativos e Receita
A Allfunds alcançou um recorde de 1,5 T€ nos Ativos sob Administração (AuA), com um aumento de 10% desde dezembro de 2023 e 15% comparativamente ao ano passado.
Este aumento de 10% é superior ao crescimento de 8% da indústria europeia de fundos mútuos (11% nos últimos 12 meses), indicando uma contínua expansão da sua quota de mercado.
A receita trimestral de 154 M€ representou um aumento de 16,5% em relação ao mesmo período do ano anterior:
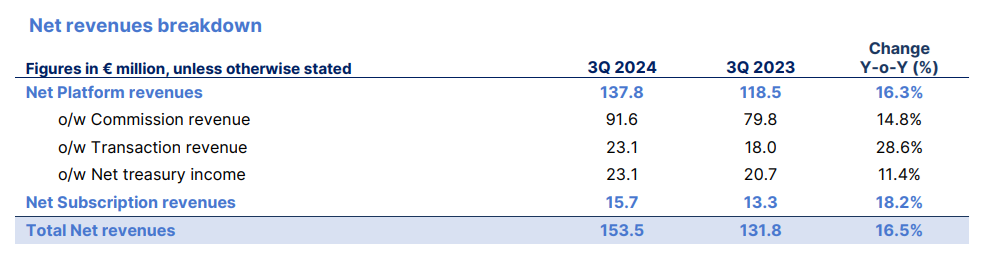
A maioria das receitas provém das comissões da plataforma (137,8 M€, ou 89,8% do total), mas o negócio de subscrições (ferramentas de análise de dados e gestão de carteiras) cresceu 18% para 15,7 M€ (10,2% do total de receitas), com a adição de 107 novos subscritores no trimestre, impulsionado pelas soluções Allfunds Tech e Regulatory Solutions.
Desempenho Operacional
Desde o início do ano, a Allfunds tem registado um aumento de clientes: 63 novos distribuidores e 77 novas gestoras de ativos, sendo metade dos novos distribuidores provenientes da concorrência.
São data points como estes que reforçam os network effects deste modelo de negócio estável e escalável.
O crescimento de AuA e subsequentemente de receitas foi alicerçado essencialmente por uma contribuição positiva do mercado e por fluxos de entrada de clientes.
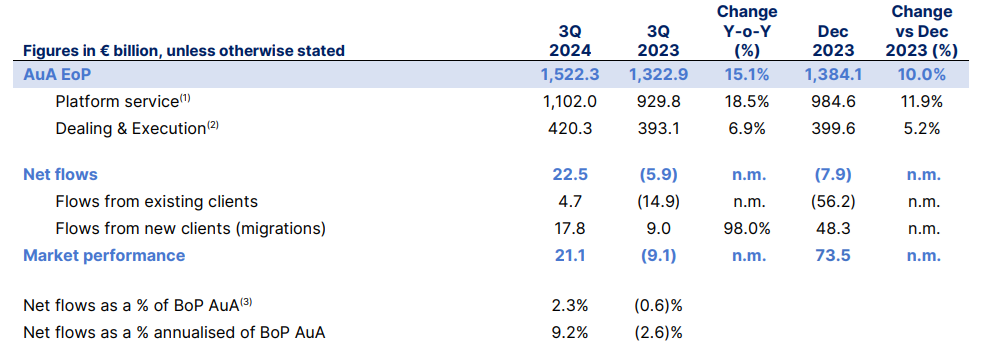
Em particular, o desempenho do mercado contribuiu com 21,1 B€ para os AuA, com destaque para a classe de obrigações (fixed income).
Os fluxos líquidos de clientes no trimestre totalizaram o montante de 22,5 B€, com 4,7 B€ provenientes de clientes existentes e 17,8 B€ de novos clientes.
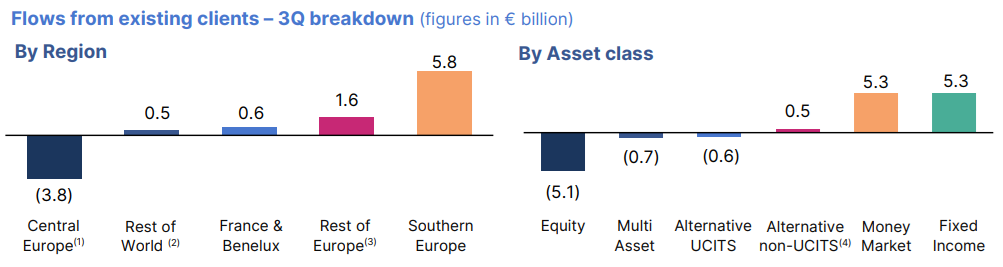
A migração de clientes subiu significativamente no decorrer deste ano. Atendendo a que no 1º semestre este valor foi de 12 B€ e neste 3º trimeste de 18 B€, a expetativa da equipa de gestão passa por alcançar o guidance para 2024 que prevê um intervalo para este ano entre 40 M€ e 60 M€.
Iniciativas estratégicas
- Lançamento de novas plataformas
Tal como já foi referido, destaca-se a expansão na oferta de fundos alternativos, alcançando 16,6 B€ em AuA desde o lançamento em 2023. Esta solução tem demonstrado um desempenho notável, revelando ser o segmento de crescimento mais rápido do negócio da empresa.
Foi recentemente reconhecida tanto pelos gestores de fundos como pelos distribuidores como a plataforma preferida na Europa para agilizar o acesso dos investidores aos fundos dos mercados privados.
Para além disso, está a ser desenvolvida uma plataforma dedicada a ETPs (Exchange-Traded Products), com lançamento previsto para o 1º trimestre de 2025.
- Adoção de Inteligência Artificial
A Allfunds decidiu introduzir a ANA (Allfunds Navigator Assistant), uma ferramenta alimentada por IA que visa melhorar a experiência dos clientes na plataforma Allfunds Connect.
4. Perspetivas
Após escutar a conference call, retive ainda dois pontos interessantes.
Ainda não existem estimativas claras sobre o impacto da plataforma dedicada a ETPs nas receitas, mas a empresa acredita que esta irá ganhar bastante tração no decorrer do próximo ano por estar a ser fortemente anunciada na sua base de clientes atuais.
Será mais um vetor de crescimento?
É possível, mas teremos de esperar para ver.
Por outro lado, numa nota menos positiva, a decisão da UBS de substituir a Allfunds como parceira de distribuição de fundos do antigo Credit Suisse, a partir de 2025, poderá afetar cerca de 3% das receitas da Allfunds.
Apesar de estarem a explorar várias opções legais, por existir um contrato de exclusividade até 2026, o mais provável é simplesmente perder essa fatia das receitas, o que deverá ser refletido nos resultados anuais de 2024, se a gestão decidir fazer um write off.
Embora o relatório não tenha trazido grandes novidades sobre o balanço ou o resultado líquido, as perspetivas sobre algumas métricas financeiras são positivas, com os analistas a subirem ligeiramente as suas estimativas:
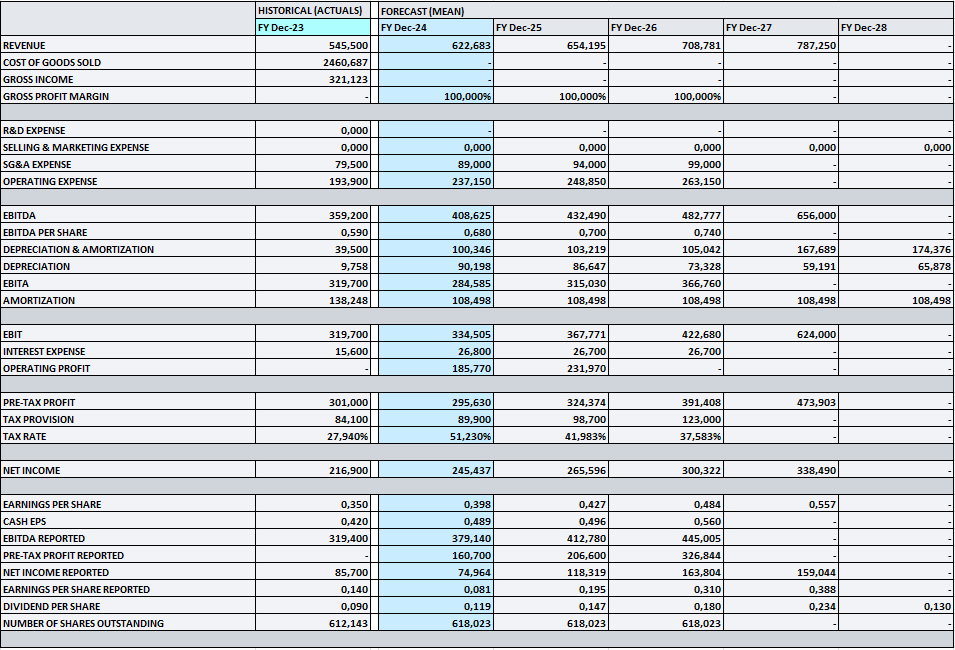
Desde a última análise para cá, a previsão quer do top line quer do bottom line aumentou ligeiramente e espera-se uma taxa média anual de crescimento (TMAC) de 11% nos lucros.
Esta melhoria das expetativas está em linha com uma análise prévia:
Teremos de esperar até ao final deste mês para acedermos ao relatório semestral, mas antecipo que o outlook para o resto do ano seja positivo. Sobretudo porque antecipo que a rotação para produtos mais arriscados venha a beneficiar os fluxos para fundos de investimento durante 2024.
Em termos de política de alocação de capital, a empresa já distribuiu um dividendo anual com um yield de 1,7% e neste último trimestre concluiu um programa de recompra de ações no montante de 50 M€ (1,5% do market cap atual). Sinceramente não antecipo que venha a haver disrupções nesta matéria.
5. Conclusões
Curiosamente e à semelhança do que ocorreu com a Renewi, considero plausível uma OPA geral sobre a Allfunds que catapulte a cotação para um intervalo entre 7 e 8 euros nos próximos meses. Porém não me parece ser um cenário suficientemente provável para justificar por si só um racional de investimento.
A Allfunds é uma empresa com um negócio escalável e com efeitos de rede muito fortes. Reflexo dessas vantagens competitivas é a sua elevada margem operacional (superior a 50%) bem como uma margem líquida perto dos 40%.
Com base nos lucros ajustados do 1º semestre, a previsão é que o lucro anual seja de 249 M€, em linha com as estimativas dos analistas (244 M€). Usando este último valor, o PER24 é de apenas 13,9, não se distanciando do potencial de crescimento dos lucros nos próximos anos (11%).
Acredito que a ação tem um potencial de valorização interessante, especialmente se um dos novos segmentos (Alternative Solutions e plataforma ETPs) começar a prosperar.
6. Conclusão do César
Como acontece em tantas ocasiões, a Allfunds foi vendida cara no seu IPO de maio de 2021.
De lá para cá as Receitas aumentaram 23% e o EBIT aumentou 62%…
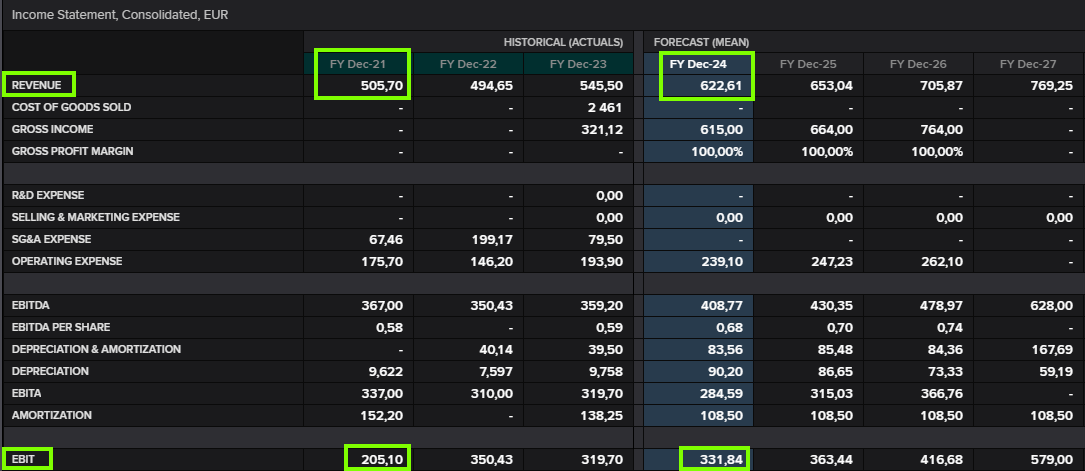
…mas a cotação desceu o que se pode ver no gráfico abaixo:
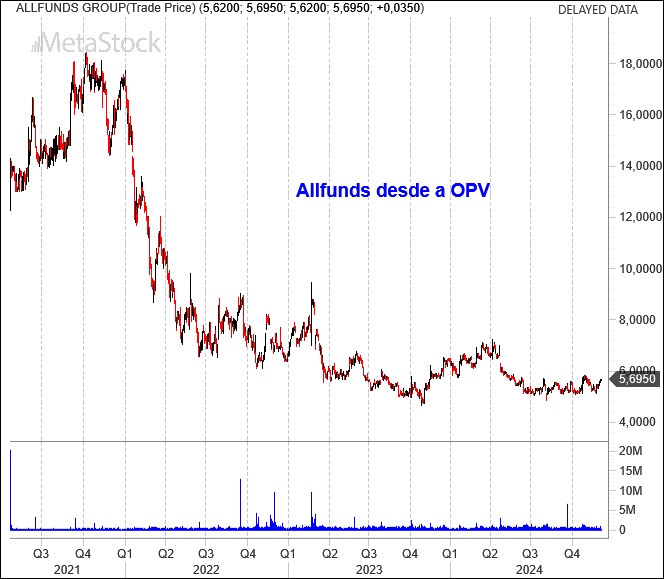
Houve portanto uma grande compressão de múltiplos.
Por exemplo o PER desceu dos 47 para os 14.
Dantes a Allfunds estava cara. E agora está barata.
A meu ver é tão simples quanto isto.
A Allfunds poderá efetivamente ser comprada por uma firma de private equity nos próximos tempos (como aconteceu à Renewi), mas se isso não acontecer tudo bem porque o crescimento orgânico também me parece bastante saudável.
Ainda não estou em condições de definir um PAQVH de longo prazo para a Allfunds, mas decido desde já o seguinte.
A Allfunds vai entrar no TOP10 Amesterdão à cotação de fecho de hoje, com 10% do capital deste TOP como mandam as regras. O nível de risco é 2, medium cap sólida.
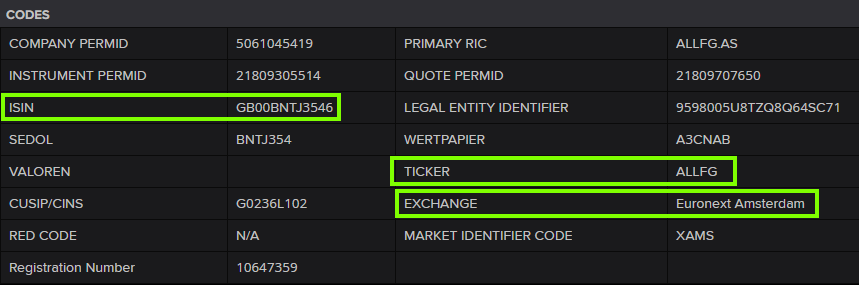
Deixo os códigos de negociação para que não restem dúvidas acerca de qual é a ação (ISIN: GB00BNTJ3546) e onde é listada (Euronext Amsterdam):