Cerca de 10 mil pequenos investidores adquiriram ações dos CTT na privatização de 5 de dezembro de 2013.
Nessa data, o Estado vendeu 70% do capital dos CTT ao preço de 5,52 €.
Mais tarde, no dia 6 de setembro de 2014, o Estado vendeu os restantes 30% – exclusivamente a institucionais – ao preço de 7,25 € por ação.
Desde que os CTT estão cotados, pagaram 3,095 € por ação em dividendos brutos, o que dá aproximadamente 2,23 € por ação líquidos para os investidores particulares.
Somando os dividendos líquidos recebidos à cotação atual (5,885 €), os pequenos investidores que adquiriram as ações em 2013 estão a ganhar 47%, o que dá uma taxa média anual de retorno de 3,1%.
Porém, o caminho desde 2013 não foi linear:
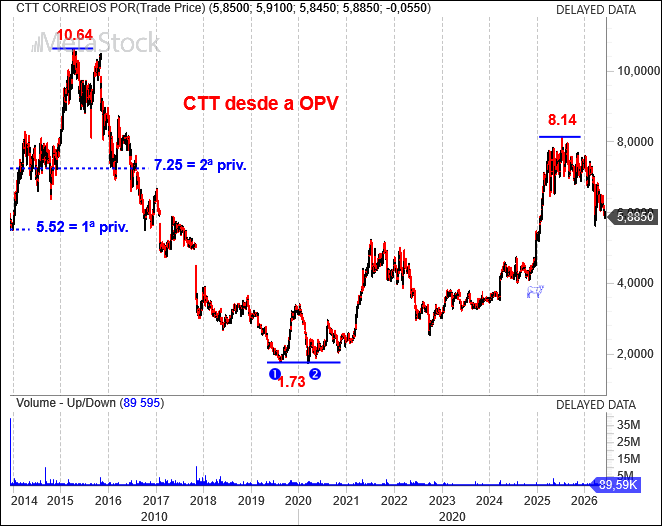
O que motivou a queda de 27,7% face ao máximo relativo de 8,14 € alcançado em meados de 2025, e será que as ações dos CTT irão atingir novos máximos históricos acima dos 10,64 € de 2015?
1. Apresentação
1.1. História
Os CTT são provavelmente a empresa mais antiga de Portugal, pois as suas origens remontam a 1520 quando o rei Dom Manuel I criou o primeiro serviço de correio público em Portugal e o cargo de Correio-Mor do reino.
A sigla CTT foi adotada em 1911 e significava Correios, Telégrafos e Telefones.
Em 1992, o segmento de telecomunicações fez um spin-off dos CTT, sendo lançada no mercado a Portugal Telecom, que foi uma das privatizações de maior participação e sucesso de sempre na Bolsa de Lisboa. Infelizmente, os restos mortais dessa ação que chegou a ser a maior de Portugal estão sepultados num Pharol de luz apagada.
Em 2004, os CTT adquiriram a PayShop e, em 2005, fizeram um primeiro esforço de internacionalização com a aquisição da espanhola Tourline Express, marca que, entretanto, desapareceu, tendo dado lugar aos CTT Express que atuam no segmento Expresso & Encomendas.
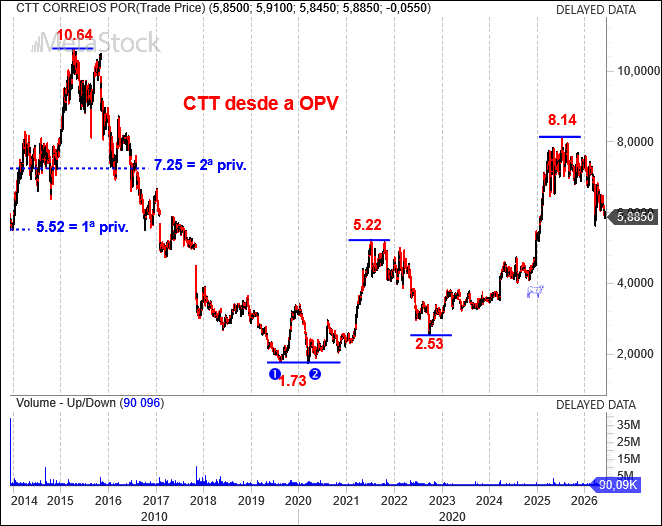
O Banco CTT foi criado no dia 18 de março de 2015, com a abertura simultânea de 52 balcões. Menos de um mês depois, no dia 14 de abril de 2015, a cotação dos CTT atingiu o seu máximo histórico, nos 10,64 € e nos quatro anos seguintes desvalorizou mais de 80%.
1.2. Estrutura Acionista
Atualmente, Manuel Champalimaud é o maior acionista dos CTT e detém 14,76% do capital:
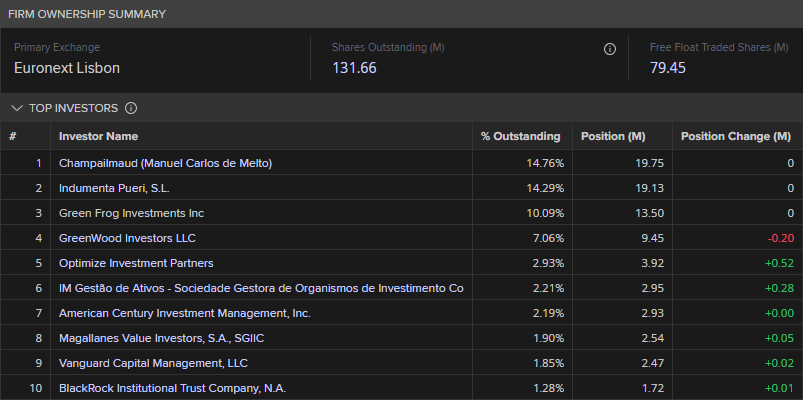
Na segunda posição está a Indumenta Pueri, uma empresa de Málaga que, até 2022, era liderada por Rafael Domínguez de Gor, uma das pessoas mais ricas de Espanha. Em março de 2022, a liderança passou para os filhos, Manuel e Rafael Domínguez de la Maza.
A Indumenta Pueri, através da marca Mayoral (cerca de 150 lojas) é principalmente uma empresa têxtil, mas detém uma série de participações relevantes em empresas cotadas, como, por exemplo, os CTT, o Unicaja Banco, a CAF, a Faes Farma e várias outras. Até abril de 2025, a Indumenta Pueri era a maior acionista dos CTT, detendo 15,61% do capital, mas entretanto, caiu para a 2ª posição.
No terceiro lugar temos a Green Frog Investments, uma empresa algo obscura com sede no Panamá.
Na quarta posição, com 7,06% (tinha 7,21% no final de 2025) do capital, surge a GreenWood Investors, um fundo de Nova Iorque que, nos seus relatórios trimestrais, costuma escrever sobre a sua posição nos CTT.
Daí em diante, os maiores acionistas são ETFs e outros fundos de investimento, com destaque para a Optimize, que aumentou a sua posição em 520 mil ações, tendo agora 3,92 milhões, ou 2,93% do capital.
1.3. Equipa de Gestão
João Bento exerceu o cargo de CEO dos CTT entre maio de 2019 e abril de 2026…
…e, em maio, assumiu a posição de Presidente do Conselho de Administração da Altri e da Lisnave.
Para a posição de CEO dos CTT, foi nomeado Guy Pacheco…
…CFO dos CTT desde 2021 e que anteriormente, entre 2015 e 2017, foi CFO da Portugal Telecom.
A nova CFO é Joana Freitas, uma profissional externa.
O conselho de administração dos CTT tem 10 membros.
2. Gráfico desde a OPV
Desde a OPV de 5 de dezembro de 2013, a evolução da cotação dos CTT foi a seguinte:
3. Tendências Fundamentais
3.1. N.º de Ações Emitidas e Capitalização Bolsista
Os CTT não receberam qualquer financiamento nas duas fases de privatização (o Estado é que arrecadou um total de 909,2 M€), pelo que mantiveram o seu n.º de ações emitidas, nos 150 milhões de ações.
Desde 2021, os CTT recompraram aproximadamente 17,9 milhões de ações e, atualmente, há 132,1 milhões de ações emitidas.
O n.º de ações emitidas pelos CTT e a respetiva capitalização bolsista apresentaram a seguinte evolução:
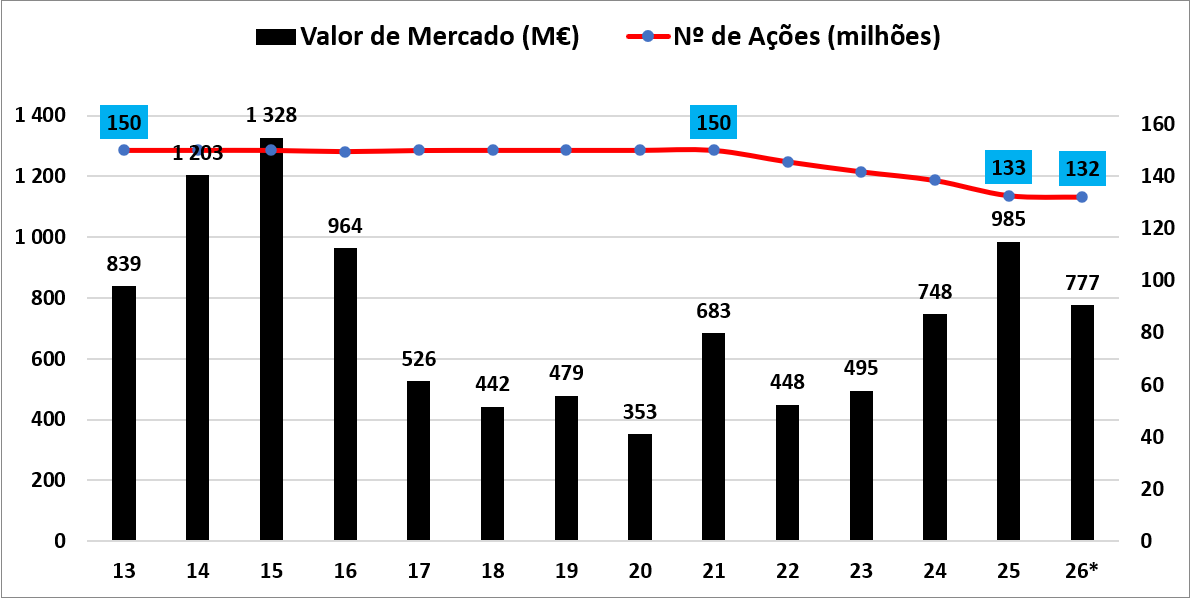
O valor de mercado está nos 777 M€.
No 1T26 foram recomprados 3,5 M€ de ações próprias, enquanto no período homólogo tinham sido recomprados 10,3 M€.
3.2. Receitas e Price to Sales Ratio
Desde 2016 que a receita dos CTT assume uma tendência claramente ascendente.
Entre 2016 e 2025, a Taxa Média Anual de Crescimento (TMAC) foi de 7,1%:
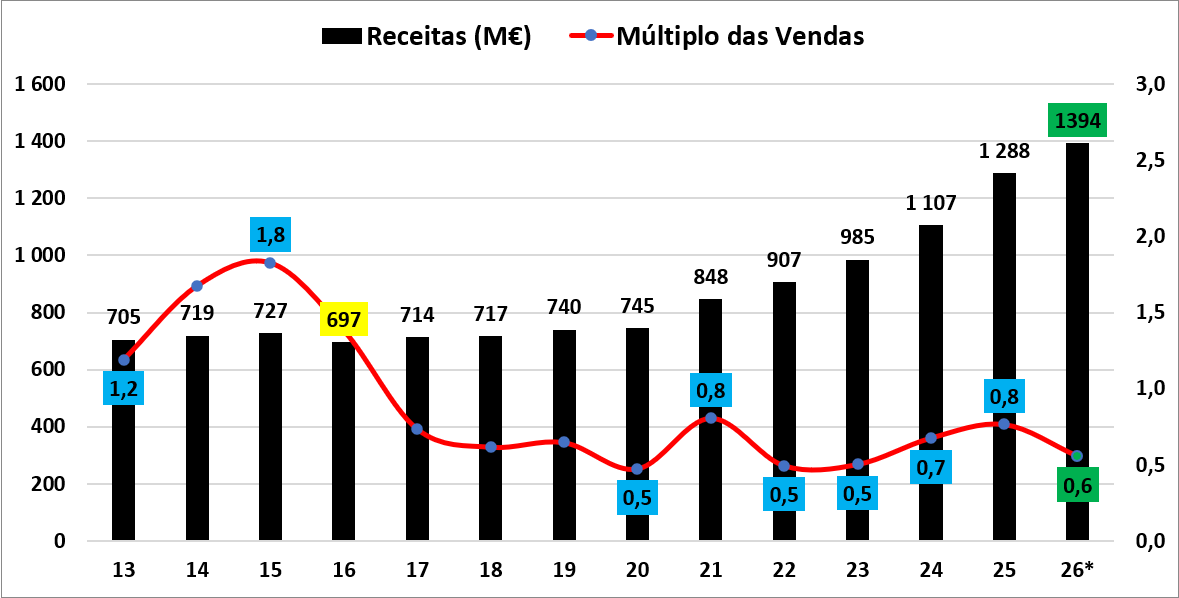
Em abril de 2025, os analistas apontavam para os 1247 M€ de vendas no global do ano; em novembro, projetavam 1232 M€; os CTT entregaram 1288 M€.
Em 2026, os analistas esperam um crescimento das vendas de 8,2%; no 1T26 estas cresceram 14,1%…
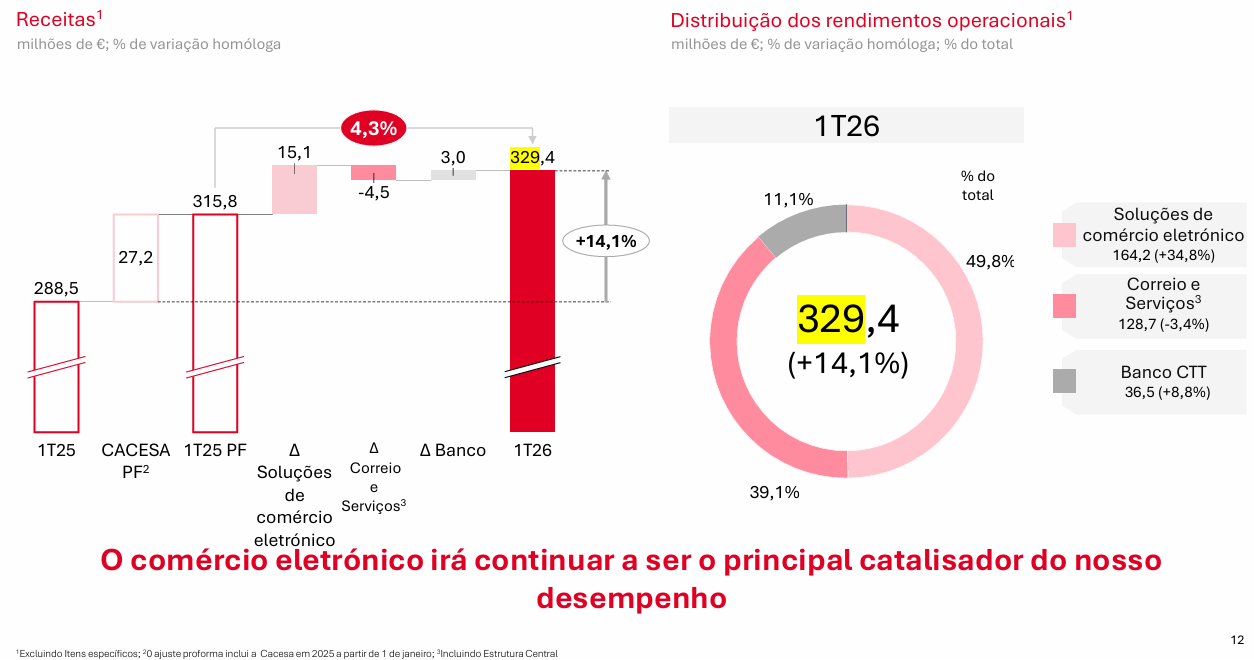
…para os 329,4 M€.
Relembro apenas que os CTT são fortes no último trimestre do ano devido às encomendas da época festiva.
O Price to Sales Ratio – que em 2015 esteve nos 1,8 – está agora nos 0,6, o que significa que o mercado avalia os CTT em 60% das vendas projetadas para 2026.
3.3. EBITDA e Múltiplos do EBITDA
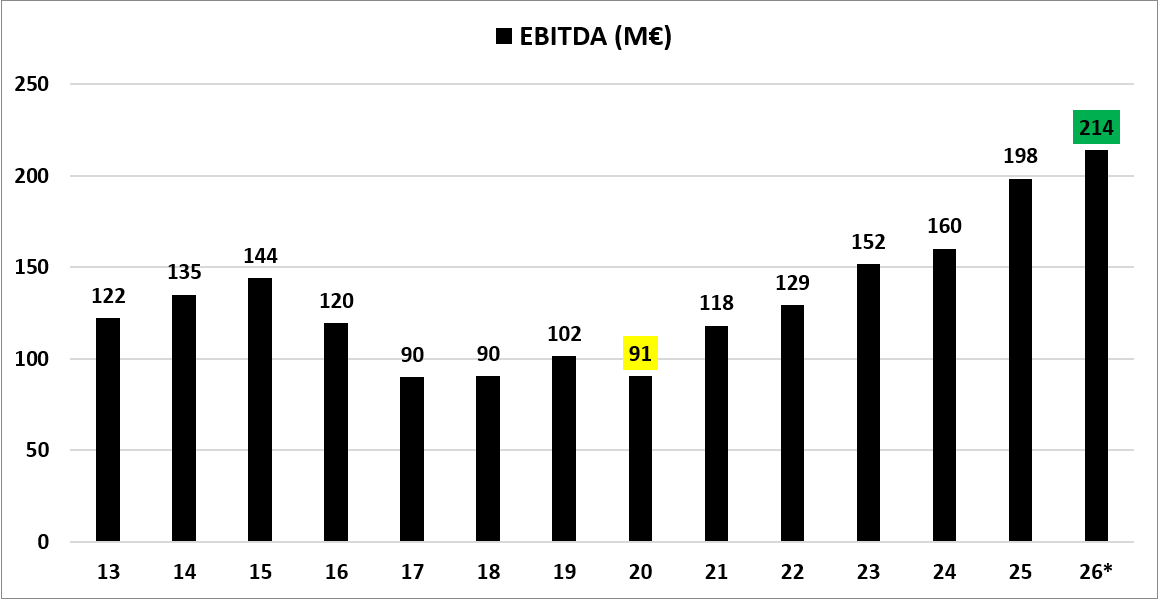
Em 2025, os CTT voltaram a renovar o máximo histórico do EBITDA, que passou de 160 M€ para 198 M€:
Cada segmento operacional dos CTT contribuiu da seguinte forma para o EBITDA de 2025:
- Soluções de comércio: 79,2 M€ (12,6% de margem)
- Banco CTT: 35,2 M€ (24,2%)
- Correio e Serviços: 84 M€ (16,3%)
O EBITDA do 1T26 foi de 36,7 M€ (-7,9 M€ face ao período homólogo) e a divisão foi a seguinte:
- Soluções de comércio: 12,2 M€ (7,4% de margem)
- Banco CTT: 7,4 M€ (20,3%)
- Correio e Serviços: 17,1 M€ (13,3%)
De momento, os analistas esperam um crescimento de 8,1% do EBITDA em 2026 para os 214 M€.
Para o cálculo do múltiplo EV/EBITDA irei usar os dados da dívida líquida facultados pela empresa:
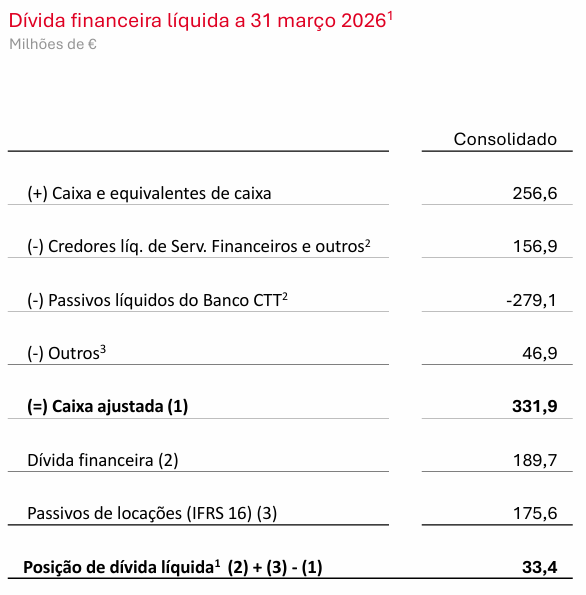
A dívida líquida no final de 2025 estava nos 7,9 M€ e em 31 de março de 2026 nos 33,4 M€.
O Enterprise Value to EBITDA25 está nos 4,4, mas, tendo em conta que os CTT têm atividade bancária, este múltiplo não é dos mais apropriados.
3.4. Margens EBITDA, Operacional e Líquida
Entre 2014 e 2020, a margem líquida comprimiu-se dos 10,7% para os 2,2%:
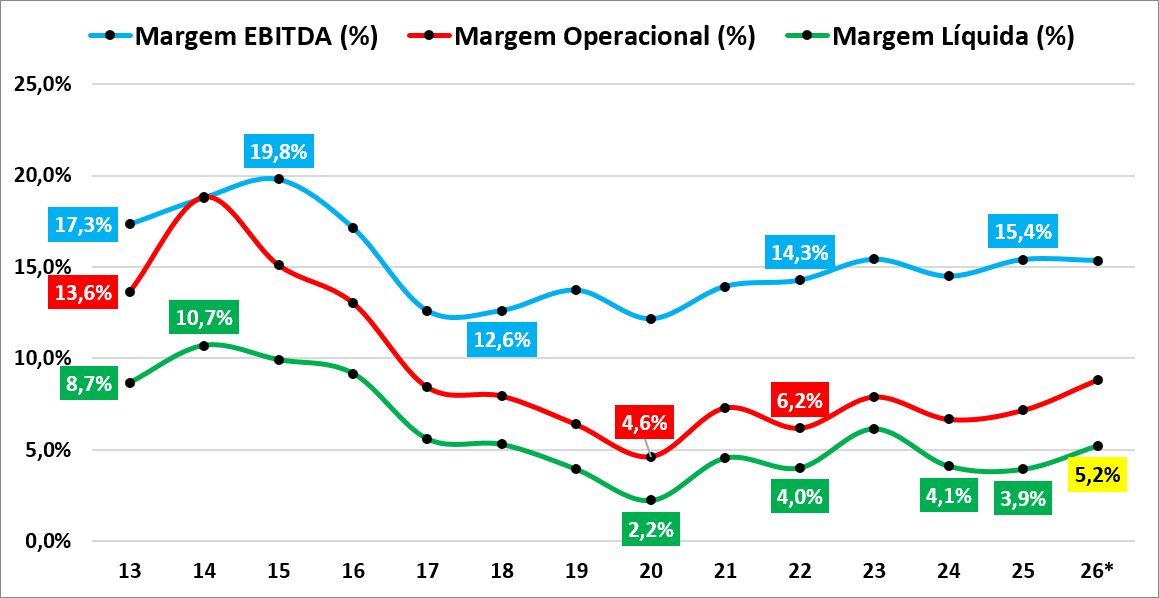
Ainda que a margem líquida tenha diminuído de 4,1% para 3,9% entre 2024 e 2025, os analistas consideram que esta se irá expandir para os 5,2% em 2026.
De mencionar, ainda, que, em novembro de 2025, os analistas esperavam uma margem líquida de 5,7%.
3.5. Resultado Líquido e PER
Os analistas apontavam para um lucro de 69,8 M€ em 2025, mas os CTT entregaram 50,7 M€, uma falha que certamente pressionou a cotação.
O lucro de 2025 elevou o PER25 para 19…
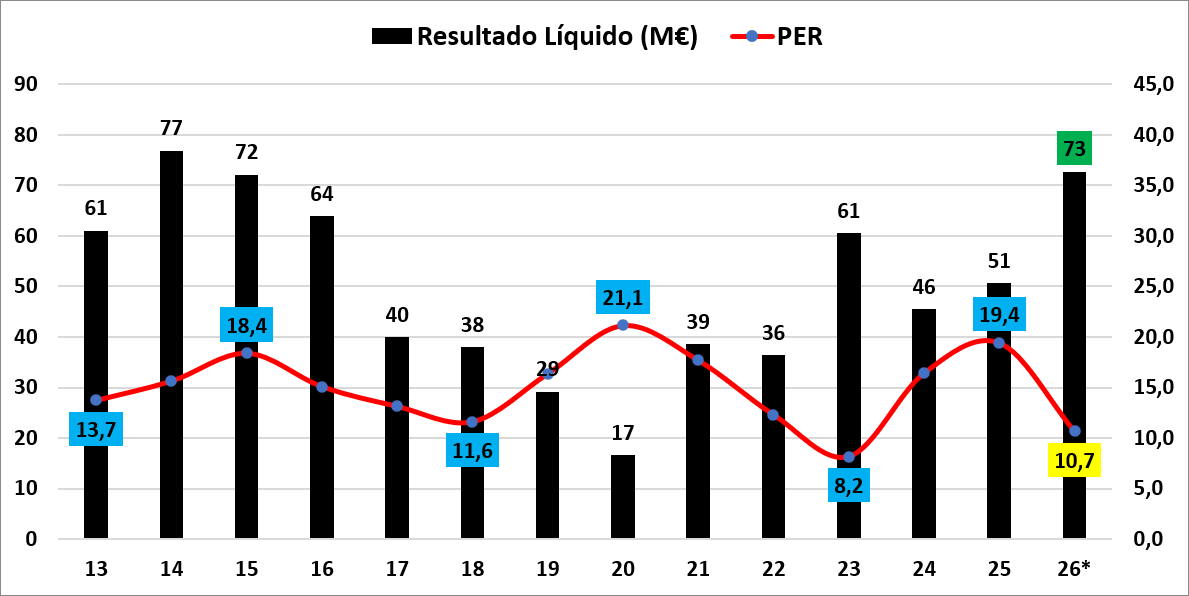
…enquanto face às estimativas para 2026, o PER está nos 10,7.
O PER histórico médio está nos 15.
4. Análise por Segmentos
Após vários anos de hesitação e polémica (no tempo da Geringonça), o governo aprovou, no dia 23 de dezembro de 2021, a extensão da concessão aos CTT do serviço universal de correio em Portugal, até 31 de dezembro de 2028.
Isto significa que os CTT praticamente não sofrem concorrência na distribuição de correio em Portugal e isso explica como podem continuar a aumentar os preços de forma a compensar a diminuição de volumes. Os preços do correio tradicional subiram 9,5% em 2024, 6,9% em 2025 e 6,2% em 2026.
Até 2021, os CTT estratificavam a sua atividade pelos seguintes segmentos:
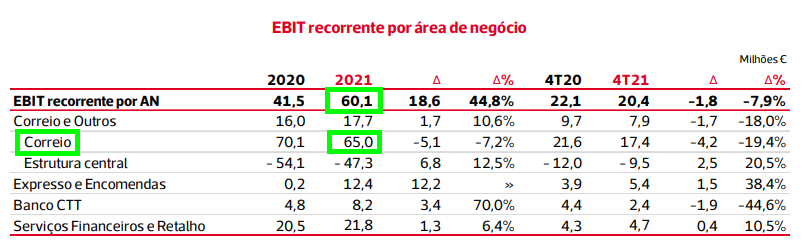
Desta forma, dava para ver que o segmento do Correio era responsável por mais de 100% do EBIT (métrica próxima do resultado operacional), o que era mau, pois esse é um segmento com tendência estrutural de encolhimento, por causa da substituição do correio tradicional pelo correio eletrónico.
Desde 2022 que conjugaram o Correio e a Estrutura Central de modo a diluir a importância do Correio:
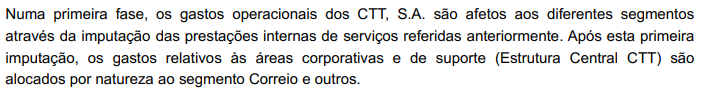
Em 2023 e 2024 a estratificação por segmentos foi a seguinte:
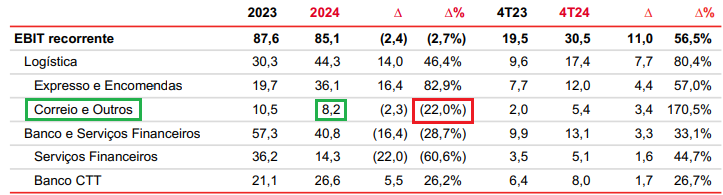
Assim, já parece que o Correio só contribui com 9,6% para o resultado operacional recorrente, evidenciando mais os outros segmentos dos CTT.
Em seguida, partilho o que está em cada um dos três segmentos atuais:
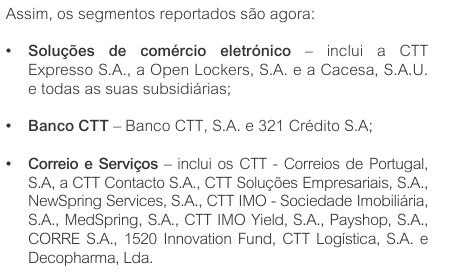
Em 2024, o Correio e Serviços apresentou 26,3% do EBIT recorrente e em 2025…
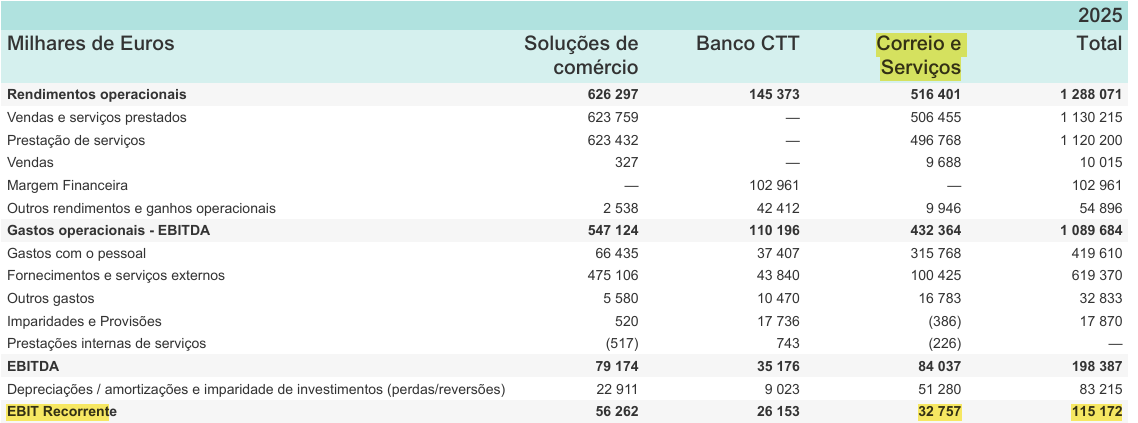
…28,4%.
Enquanto no Correio os CTT operam num monopólio em Portugal, no segmento Expresso e Encomendas operam num mercado fortemente concorrencial, em Portugal e Espanha. Ainda assim, o segmento Expresso e Encomendas demonstra uma boa tendência de expansão da margem operacional, que, em 2022, foi de 3,3%; em 2023, de 5,8%; em 2024, de 7,5%; e em 2025, de 9%.
Provavelmente esta situação é explicada pelo facto de grande parte dos funcionários dos CTT estarem a ser contabilizados como custo do segmento Correio e serviços:
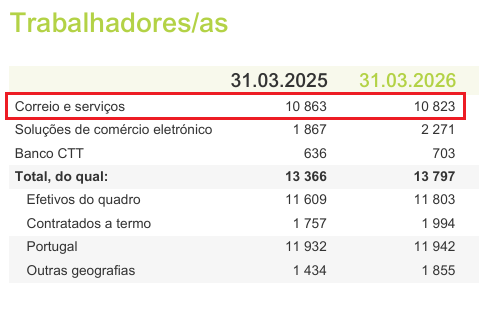
A questão que se coloca é:
Será que os funcionários contabilizados nos “Correios e serviços” exercem funções apenas para este segmento ou estão a ser aqui considerados de forma a melhorar as margens dos outros segmentos?
O Banco CTT melhorou o seu resultado operacional em 26,2% em 2024, contribuindo com 26,6 M€, ou 31,3%, para o total dos CTT. Todos os bancos na Europa beneficiaram do aumento de taxas de juro, que fez expandir a margem operacional, que no caso do Banco CTT aumentou dos 16,4% em 2023 para os 20,5% em 2024.
Em 2025, o resultado operacional foi de 26,2 M€, ou seja, diminuiu ligeiramente face ao período homólogo. A margem operacional baixou de 20,5% para 18% e o peso do resultado operacional no total da empresa foi de 22,7%.
Apesar da parceria estratégica entre o grupo segurador italiano Generali e o Banco CTT ter sido anunciada no final de 2022, esta foi formalizada apenas em finais de 2024. No âmbito da parceria para distribuição dos seguros Tranquilidade aos balcões dos CTT, a Generali investiu 25 M€ para ficar com uma participação de 8,71% no Banco CTT, o que implica uma valorização global para o banco no valor de 287 M€.
As comissões ligadas aos seguros renderam aos CTT 17,3 M€ de receita em 2025, um aumento de 28,7% face aos 13,5 M€ de 2024.
Em 2023, a “joia da coroa” tinha sido o segmento dos Serviços Financeiros e Retalho que nesse ano contribuiu com 36,2 M€ para o EBIT recorrente, o que representou 41,3% do EBIT dos CTT como um todo. Porém, no ano seguinte a joia perdeu parte do seu brilho e o EBIT recorrente baixou para os 14,3 M€, tendo representado 16,8% do resultado operacional. Em 2023, a margem operacional do segmento tinha sido de 57,8% e em 2024 baixou para os 51,6%.
Em 2025, o Serviços Financeiros e Retalho integrou o segmento Correio e Serviços…
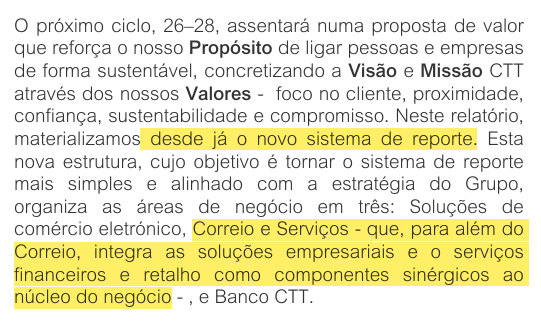
…pelo que já não há possibilidade de sabermos quais são os resultados do correio tradicional e quais os dos serviços financeiros.
Resumindo, a importância do Correio foi “mascarada”, mas o segmento Expresso e Encomendas tem conseguido tornar-se cada vez mais competitivo, apesar das reviews dos consumidores serem péssimas; o Banco CTT já não beneficia do ambiente de taxas de juro mais altas e a evolução dos Serviços Financeiros e Retalho atualmente já não é verificável porque este segmento se juntou ao Correio.
5. Fatores de Risco
Houve dois riscos “existenciais” que foram afastados com o final da Geringonça:
- O risco de nacionalização
- O risco da concessão do serviço universal de correio não ser renovada
Porém, a queda do Correio é inexorável e, quanto mais sobem os preços, maior a substituição pelo correio eletrónico em tudo o que são comunicações oficiais. A agregação do segmento Correio com os Serviços Financeiros e Retalho deverá dar mais algum fôlego e manter o novo segmento acima da linha da água por mais algum tempo.
De relembrar que o serviço universal de correio em Portugal está garantido até 31 de dezembro de 2028.
O Expresso e as Encomendas têm melhorado o seu serviço e a margem EBIT. Ainda assim, é um segmento altamente competitivo onde os CTT não têm um monopólio.
No Banco CTT o risco é a situação macroeconómica deteriorar-se e haver um aumento expressivo do crédito mal parado. Também foi levantada a possibilidade de fazer um spin-off do banco e eventualmente lançá-lo em bolsa, ou então vendê-lo. Isto deve-se ao facto de os CTT serem, na sua génese, uma empresa de entregas e o segmento bancário é uma diversificação custosa e arriscada.
6. Perspetivas
No passado dia 4 de novembro de 2025, realizou-se o Capital Market Day…
- Capital Markets Day 2025 (Comunicado)
- Capital Markets Day 2025 (Apresentação)
…onde foram apresentados os objetivos para o período 2026-2028.
Na altura foi anunciada a agregação das atividades dos CTT que iria passar a três segmentos operacionais e que já foram abordados anteriormente:
- Soluções de comércio eletrónico
- Correio e Serviços
- Banco CTT
Como já vimos, o agrupamento do Correio com os Serviços Financeiros poderá ter a mesma finalidade que anteriormente teve o agrupamento dos Correios com a Estrutura Central… enfim, são teorias.
Os objetivos para 2028 são:
- Apresentar uma Taxa Média Anual de Crescimento das vendas entre 7% e 9%, alcançando em 2028 os 1600 M€ a 1700 M€ de receita
- Alcançar uma Taxa Média Anual de Crescimento do resultado operacional entre 13% e 17%, apresentando um resultado operacional recorrente entre 170 M€ e 195 M€
Voltamos às perguntas do início:
- E agora?
- Será que as ações dos CTT irão recuperar totalmente e, eventualmente, atingir novos máximos históricos acima dos 10,64 € de 2015?
- Ou pelo contrário, vão mergulhar abaixo dos mínimos da covid-19, nos 1,73 €?
Em novembro de 2025, tinha mencionado que, do ponto de vista histórico, os CTT valiam entre 3,29 € e 6,57 €, enquanto, tendo em conta os resultados projetados para 2026, valiam entre 4,73 € e 9,46 €.
Atualmente, ao nível dos resultados históricos, o intervalo está entre 3,80 € e 7,60 € , enquanto, face aos resultados projetados para 2026, aponto para o intervalo entre 5,40 € e 10,80 €:
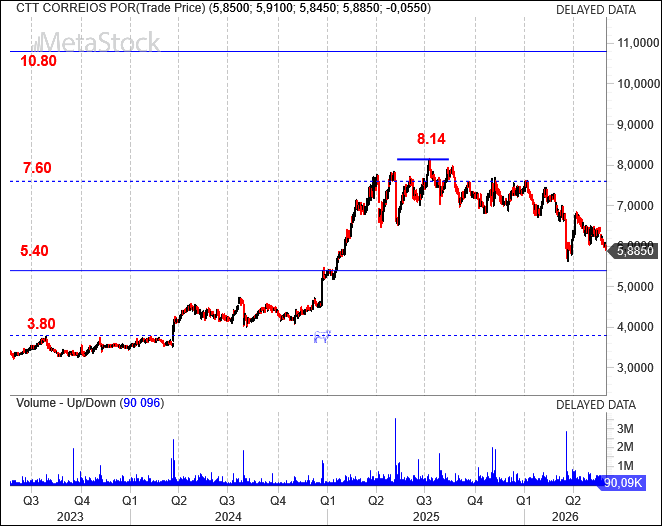
Nos 3,80 €, o PER25 será 10; nos 7,60 €, o PER25 será 20; nos 5,40 €, o PER26 será 10; e nos 10,80 €, o PER26 será 20.
O PER perto dos 20 é esticado para os CTT e só deverá ser alcançado em períodos de otimismo (PER nos 20, mas com bons resultados). Considerando o valor de mercado atual e o lucro de 2025, o PER está nos 16.
Claro que esta expectativa só é válida perante os fundamentais atuais. É sempre possível que surja algum catalisador, positivo (ou negativo), que mude esta expectativa. Nesse caso publicarei uma análise nova.
Face aos objetivos projetados pela gestão para 2028 (assumo a data de 31 de dezembro de 2028), considero que o intervalo no qual os CTT deverão transacionar estará entre 8,97 € e 20,94 €. Os pressupostos utilizados foram:
- EBIT entre 170 M€ e 195 M€
- Resultado financeiro de -20 M€ (estimativa Refinitiv para 2026)
- Taxa de imposto 21% (projeção para 2026, sendo que a média dos últimos anos foi inferior)
- Número de ações estável nos 132,1 milhões
- PER entre 10 e 20
Com o decorrer dos trimestres, podemos ir ajustando o intervalo conforme os resultados apresentados.
7. Tipo de Play
Atualmente os CTT são uma trading stock, que deverá ser comprada subavaliada, ou barata, para ser vendida sobreavaliada ou cara.
Tendo em conta os resultados de 2025, o “barato” seria nos 3,80 € e o “caro” seria nos 7,60 €.
Como está nos 5,89 €, está no “meio” no intervalo.
Quanto ao plano da gestão, podemos dizer que é ambicioso, que foi mantido com a apresentação dos resultados de 2025 e que será por nós acompanhado.
8. Conclusão
Os fracos resultados do 1º trimestre levantaram dúvidas sobre se os CTT conseguirão cumprir com as expetativas de lucro neste ano de 2026.
De momento, as ações dos CTT mantêm-se afastadas do TOP10 Lisboa, que reúne as dez ações cotadas na Euronext Lisboa que considero mais atrativas para investimentos a longo prazo.
Mas continuarei a acompanhar e analisar os desenvolvimentos dos CTT e de todas as outras ações nacionais.