A Jerónimo Martins tem uma reputação invejável entre os investidores, nacionais e internacionais.
Um amigo meu, quando fala do seu investimento de longa data nas ações da Jerónimo Martins, diz o seguinte:
Gente séria é outra coisa.
No clássico Ganhar em Bolsa, de Fernando Braga de Matos, é referido que a resiliência das ações da Jerónimo Martins advém do apoio que a empresa tem de investidores institucionais estrangeiros.
Nesta análise irei percorrer grande parte da história da Jerónimo Martins em bolsa e procurar tecer perspetivas para o futuro.
1. Apresentação
1.1. História
A origem da Jerónimo Martins remonta a 1792, quando um jovem oriundo da Galiza, chamado Jerónimo Martins, abriu um modesto estabelecimento comercial na Rua Garrett, no Chiado, em Lisboa.
A loja tinha produtos de muita qualidade e foi atraindo uma clientela ilustre, incluindo membros da realeza, pelo que foi crescendo em dimensão e notoriedade, ao longo dos séculos XIX e XX:
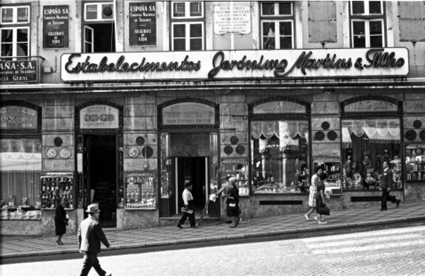
Em 1920, a loja foi vendida a dois empresários do Porto, Elísio Pereira do Vale e Francisco Manuel dos Santos, pela quantia de 1 milhão de escudos, ou seja, cerca de 5 mil euros, o equivalente a cerca de 622 mil euros atuais (considerando uma taxa média anual de inflação de 4%).
Esta loja icónica, infelizmente, ardeu por completo no grande incêndio do Chiado de agosto de 1988.
Em 1938, Francisco Manuel dos Santos passou o testemunho ao seu genro, Elísio Alexandre dos Santos, que, em 1944, decidiu orientar o Grupo Jerónimo Martins para a área industrial, abrindo a fábrica de margarinas FIMA e estabelecendo uma parceria industrial com a holandesa Unilever em 1949. O meu sogro trabalhou 40 anos na fábrica de gelados Olá em Portugal, que era detida pela Jerónimo Martins e pela Unilever.
Em 1968 Elísio dos Santos faleceu e foi o seu filho, Alexandre Soares dos Santos…
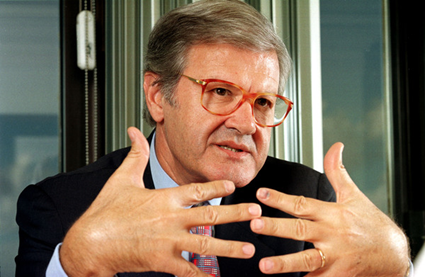
…que ficou ao leme do Grupo, lançando a semente do Pingo Doce em 1978, com as primeiras lojas a abrirem em 1980. A parceria com a holandesa Ahold (que detém 49% do Pingo Doce e é identificável pelos interesses minoritários presentes na Jerónimo Martins) foi estabelecida em 1992 e, atualmente, há 494 supermercados Pingo Doce em Portugal.
A entrada na Polónia deu-se em 1994, quando adquiriram a cadeia de lojas de desconto Eurocash, tendo mudado o nome para Biedronka e expandindo-a por meio de uma série de aquisições que alavancaram muito o balanço do Grupo Jerónimo Martins, que, entretanto, também tinha entrado no Brasil.
Os anos de 1999 a 2004 foram passados numa dura reestruturação financeira que levou à saída do Brasil e à alienação de vários ativos considerados não estratégicos.
Em 2015, cerca de 20 anos depois de chegar à Polónia, a Jerónimo Martins tornou-se a maior retalhista de bens alimentares da Polónia, que, no final de 2025, tinha 3882 lojas Biedronka e 394 lojas Hebe (parafarmácias).
O Recheio – lojas de retalho grossista em Portugal – foi adquirido pela Jerónimo Martins em 1988, quando tinha apenas 4 lojas, e agora tem 43.
A cadeia de lojas de bairro e minimercados Amanhecer (marca popular vendida no Recheio) foi criada em 2009 e hoje tem mais de 758 unidades independentes.
Finalmente, em 2011, a Jerónimo Martins atravessou o Oceano Atlântico e lançou, na Colômbia, a insígnia Ara, que já tem 1653 lojas.
Em 2013, Alexandre Soares dos Santos passou o testemunho ao seu filho, Pedro Soares dos Santos…
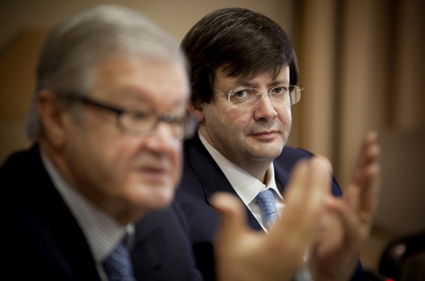
…antes de falecer no dia 19 de agosto de 2019.
Agradeço o seu legado e desejo paz à sua alma!
1.2. Estrutura Acionista
Lembra-se do Francisco Manuel dos Santos, o empresário do Porto que, em 1920, adquiriu, com um sócio, a loja original do Chiado?
Uma sociedade com o seu nome, que é controlada pela Família Soares dos Santos, é a maior acionista da Jerónimo Martins, com 56,1% do capital:
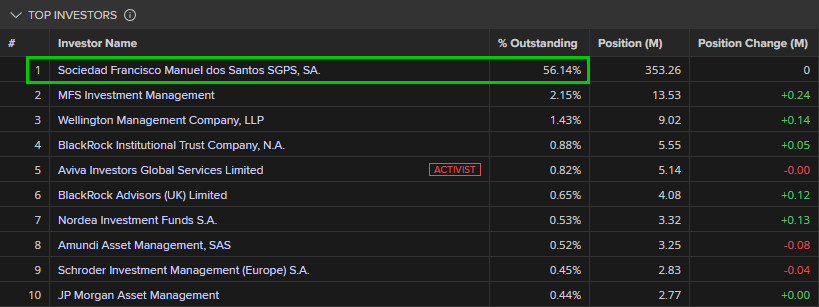
Os restantes 9 maiores acionistas são fundos estrangeiros.
Em junho de 2025, os três maiores acionistas detinham 59,31% do capital; em janeiro de 2026, 59,61%; em março de 2026, 59,79%; e agora, 59,72%.
1.3. Equipa de Gestão
O Chairman e CEO desde dezembro de 2013 é Pedro Soares dos Santos, que ingressou na Jerónimo Martins em 1983, quando tinha apenas 23 anos:
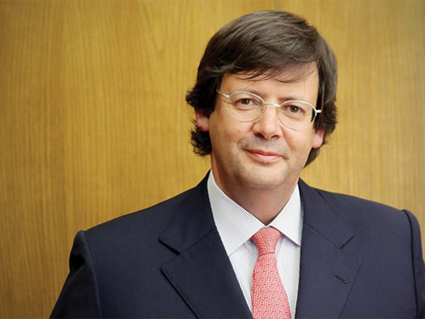
Atualmente tem 65 anos.
Pedro Soares dos Santos é o “Presidente e Administrador-Delegado”, que é depois apoiado por 10 administradores, entre os quais o seu irmão mais novo, José Soares dos Santos.
Dos 11 administradores, 5 são estrangeiros e 4 são mulheres.
2. Gráfico desde a OPV
A OPV da Jerónimo Martins foi em novembro de 1989, mas o software de análise técnica Metastock só fornece o gráfico desde maio de 1994:
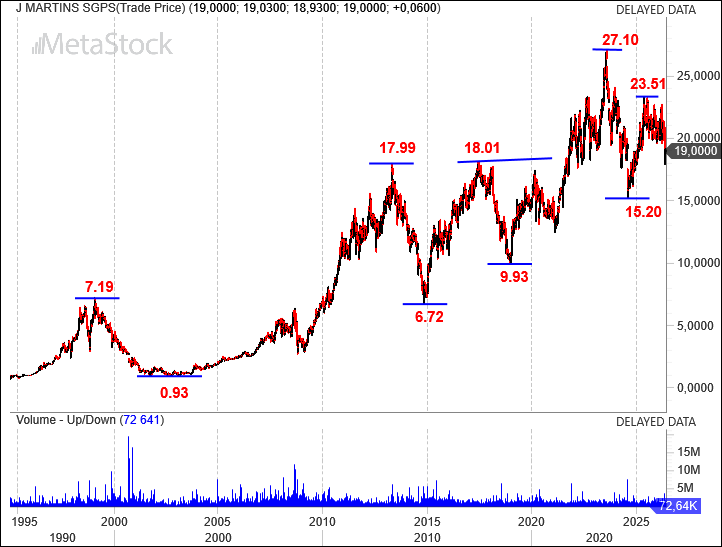
O drawdown entre o máximo de 1999 e o mínimo de 2002 chegou aos 87% e foi plenamente justificado pelas mudanças nos fundamentais, como veremos a seguir.
Desde esse mínimo de 2002, nos 0,93 €, a Jerónimo Martins tem sido uma história de grande sucesso e retorno para os investidores de longo prazo.
A ação valorizou 1943%, o que dá uma taxa média anual de retorno de 13,7%, sem contar os dividendos.
Desde 2002, a Jerónimo Martins pagou 8,28 € por ação em dividendos aos seus acionistas, o que eleva o total return desde aquele mínimo de 2002 para cerca de 15,4% ao ano.
3. Tendências Fundamentais
3.1. N.º de Ações Emitidas, Capitalização Bolsista e Enterprise Value
Em 2003, para fazer face a uma situação financeira delicada, a Jerónimo Martins teve de se financiar no mercado de capitais, elevando o n.º de ações emitidas para cerca de 629 milhões, número que manteve até hoje:
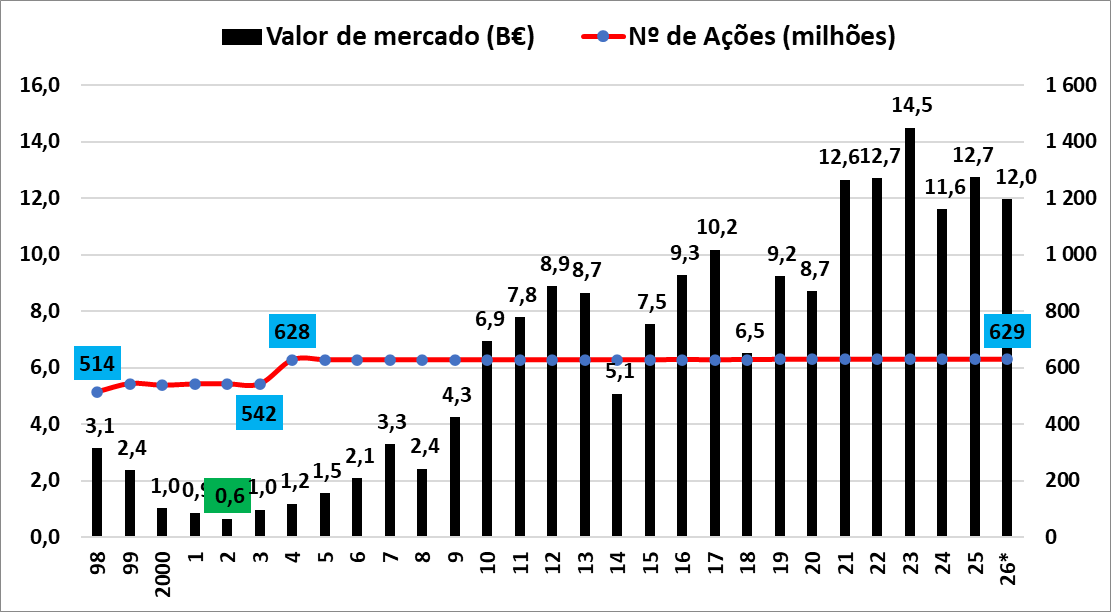
Em 2002, o valor de mercado da Jerónimo Martins era de apenas 645 M€ e, agora, à cotação de 19 €, está nos 11.957 M€, ou seja, em cerca de 12 B€.
Atualmente, a Jerónimo Martins é a quinta empresa mais valiosa da bolsa de Lisboa, ultrapassada pela Galp, pelo BCP, pela EDP Renováveis e pela EDP, que é a cabeça de lista.
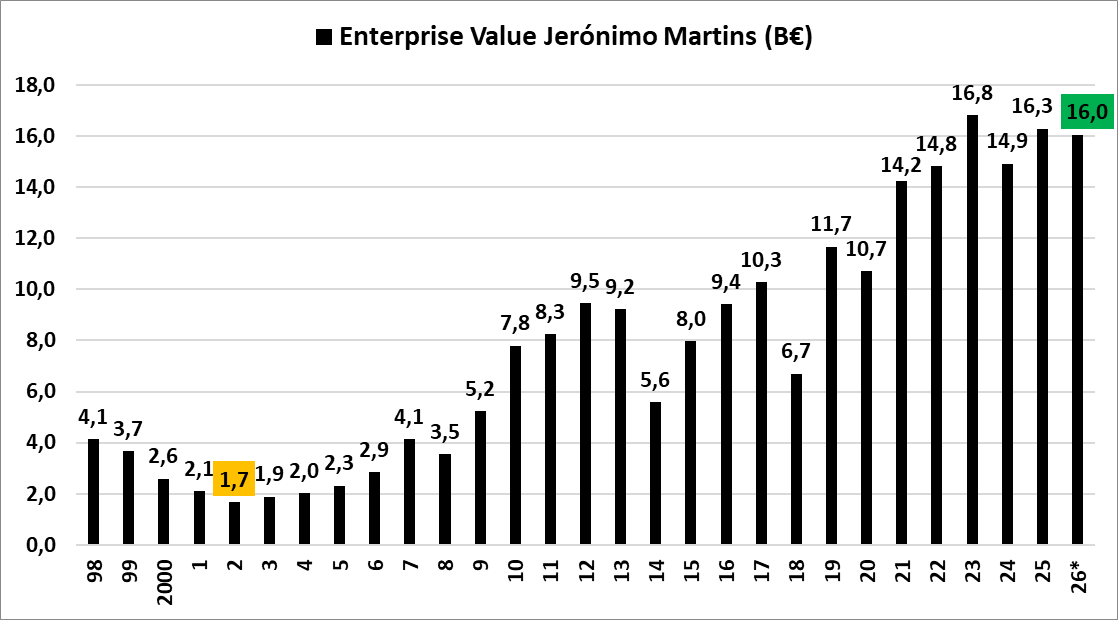
Se à capitalização bolsista somarmos a dívida líquida e o valor dos interesses minoritários, obtemos o Enterprise Value, que está nos 16.049 M€, ou 16 B€:
3.2. Receitas e Price to Sales Ratio
Em 1998, as receitas da Jerónimo Martins (JMT) foram de 2991 M€ e, em 2025, foram de 35.991 M€, ou 12 vezes mais:
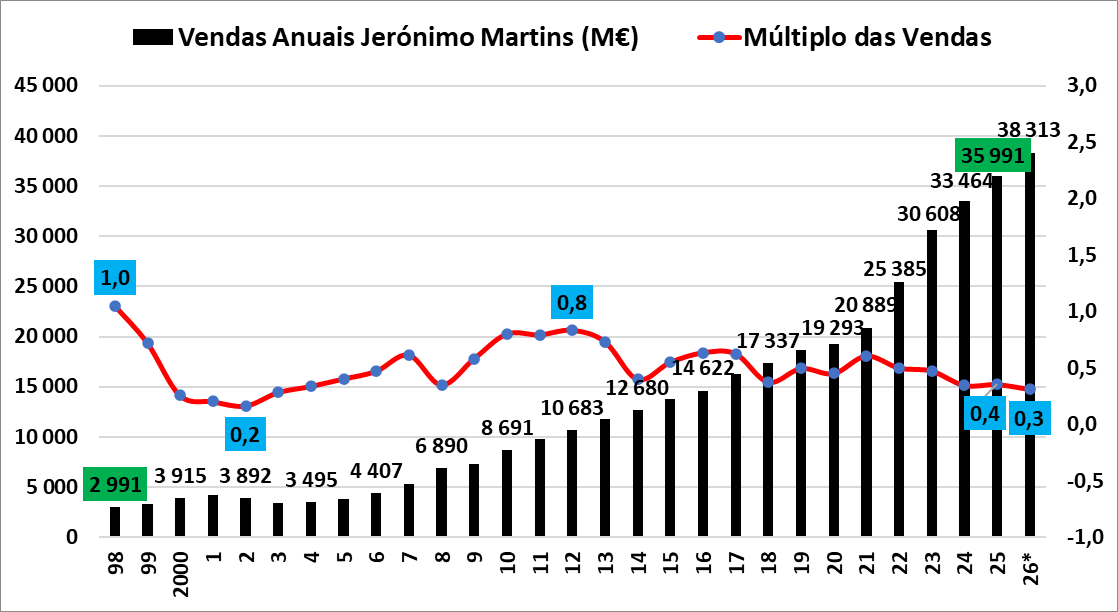
A taxa média anual de crescimento das receitas foi de 9,7%.
Para 2025, os analistas esperavam 36.049 M€ de vendas e a Jerónimo Martins entregou 35.991 M€.
A Taxa Média Anual de Crescimento (TMAC) das vendas projetada pelos analistas para o período entre 2025 e 2030 é de 7,5%.
Como é normal nas retalhistas de bens alimentares, a JMT tem transacionado com um Price to Sales Ratio inferior à unidade. A valorização atual corresponde a 0,4 das vendas alcançadas em 2025 e a 0,3 das vendas projetadas para 2026, valores ligeiramente inferiores à média histórica, que é 0,5.
Em 2024 as vendas estavam agrupadas da seguinte forma…
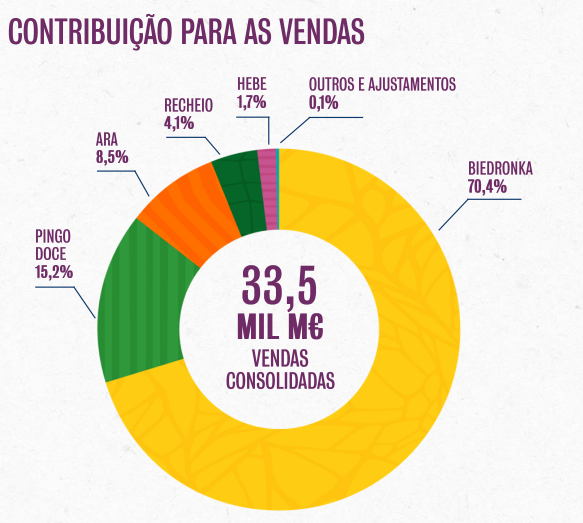
…e em 2025 a distribuição foi a seguinte:
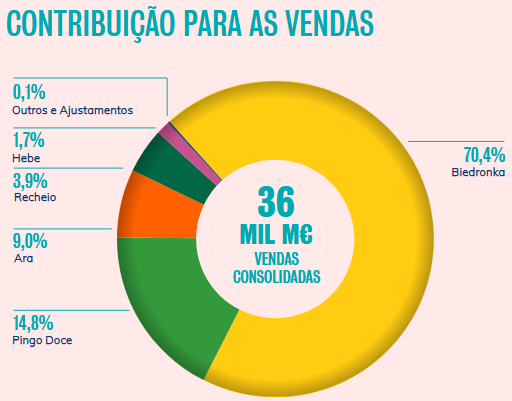
A destacar que o peso da Ara nas vendas consolidadas aumentou de 8,5% para 9%, enquanto o peso do Pingo Doce em conjunto com o Recheio diminuiu de 19,3% para 18,7%.
A Biedronka e a Hebe mantiveram os pesos relativos. Desta forma, as vendas fora da Zona Euro aumentaram.
No primeiro trimestre de 2026, a Ara continuou a ganhar peso no total de vendas…
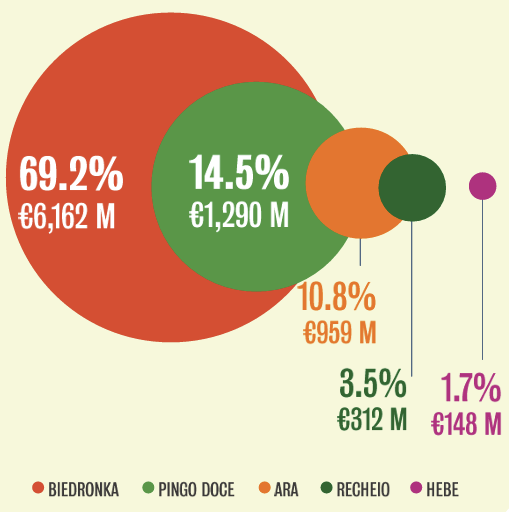
…representando 10,8% do volume total.
Da apresentação, consigo retirar os seguintes dados…
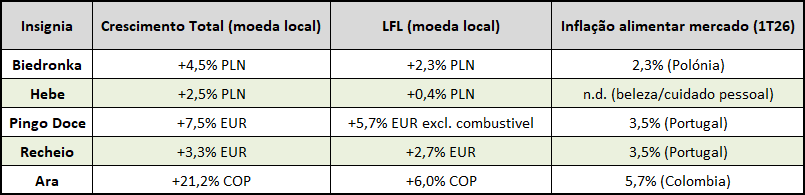
…e tecer os seguintes comentários:
- Apenas o Recheio apresentou um crescimento total inferior à inflação
- A Hebe cresce por via da abertura de novas lojas, já que em termos like for like o crescimento foi de apenas 0,4%
- O crescimento like for like da Biedronka apenas acompanhou a inflação
- É dito que o cabaz da Biedronka apresentou uma deflação substancial, pelo que o crescimento apresentado pela marca deriva do aumento das quantidades vendidas
- O crescimento like for like do Recheio ficou abaixo da inflação alimentar
- O crescimento da Ara é potenciado pela abertura de novas lojas, ainda que em termos like for like também se mantenha acima da inflação
3.3. EBITDA e Múltiplos do EBITDA
As estimativas dos analistas apontavam para um EBITDA25 de 2432 M€, enquanto a Jerónimo Martins conseguiu entregar um valor superior, nos 2480 M€.
Em 1998, o EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization) foi de 249 M€ e, em 2025, foi de 2480 M€, o que dá uma taxa média anual de crescimento de 8,9%:
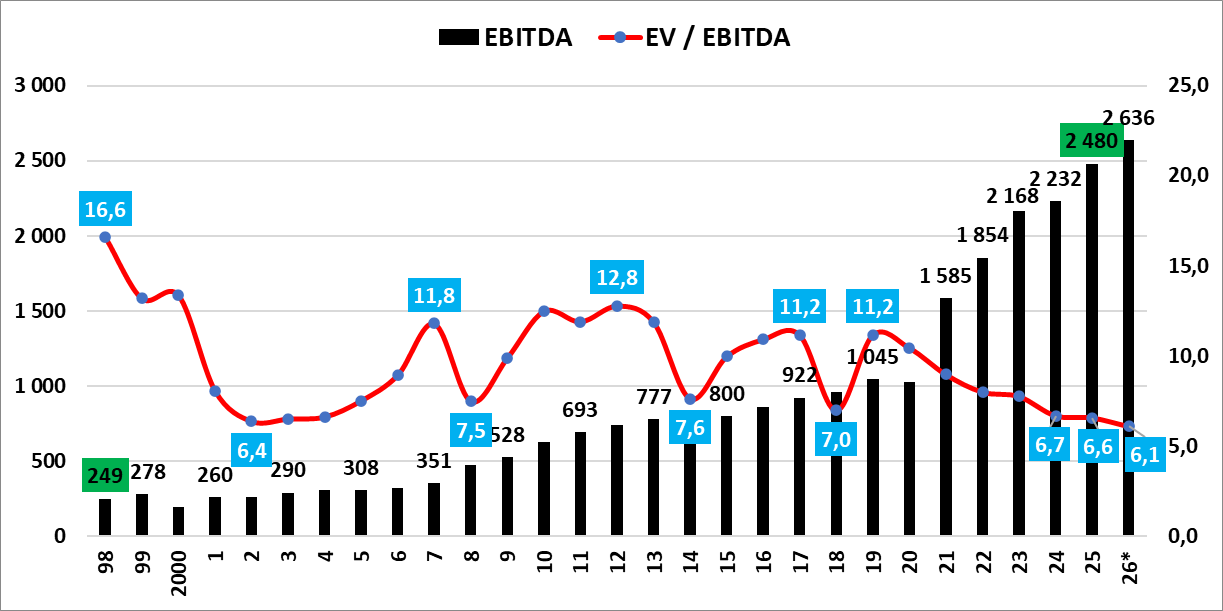
Note-se que o indicador EV/EBITDA está numa zona que, historicamente, tem representado subavaliação.
Tal como acontece nas vendas, também é a Biedronka que mais contribui para o EBITDA…
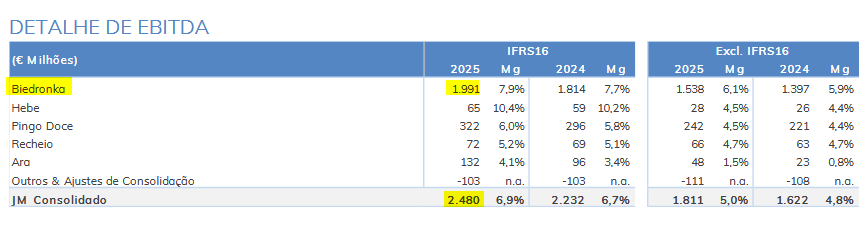
…tendo representado 80,3% do EBITDA consolidado de 2025.
Tal como seria de esperar, a situação manteve-se no primeiro trimestre de 2026:
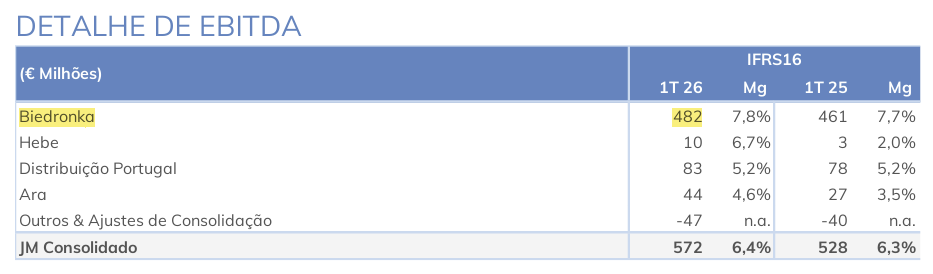
Entre períodos homólogos, a evolução do EBITDA foi a seguinte:
- Biedronka: +5,5% em PLN
- Hebe: +233,3% em EUR (não apresentado em PLN)
- Distribuição Portugal: +7,2% em EUR
- Ara: +58,4% em COP
Desta forma, podemos concluir que houve uma expansão da margem EBITDA em todas as insígnias, ainda que esta tenha sido quase impercetível no segmento da Distribuição Portugal, onde as vendas cresceram 6,7% e o EBITDA, 7,2%.
3.4. Margens EBITDA, Operacional e Líquida
Neste gráfico já é possível vislumbrar o descalabro que foram os anos de 2000 – 2002 para a Jerónimo Martins, com a margem líquida a mergulhar em território negativo:
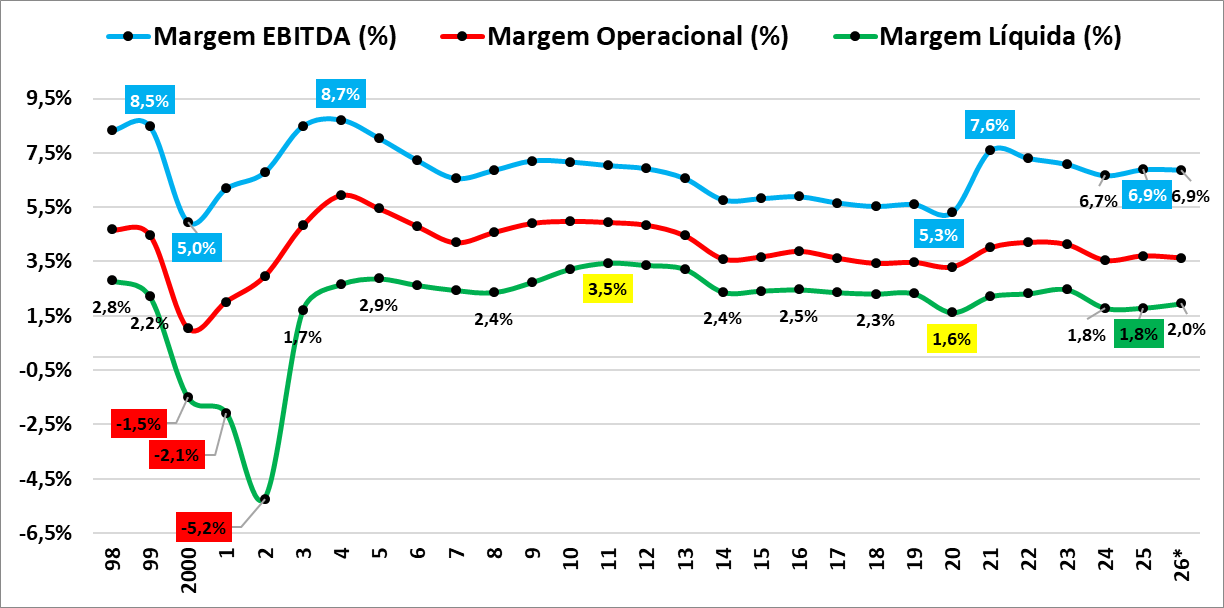
De resto, a margem líquida oscilou entre o máximo de 3,5% em 2011 e o mínimo de 1,6% em 2020, o ano da pandemia.
Desde 2003, a margem líquida média da JMT foi de 2,5%.
Veremos mais adiante que é normal as empresas da indústria da distribuição alimentar terem margens muito finas, porque é uma indústria muitíssimo competitiva.
Os analistas que seguem a JMT esperam que a margem líquida se expanda ao longo dos próximos anos e atinja 2,8% em 2029. Lembro-me de que, em 2023, os analistas estavam mais otimistas e apontavam uma margem líquida de 3,5%.
A margem EBITDA do primeiro trimestre de 2026 foi de 6,4% e, no período homólogo, tinha sido de 6,3%.
3.5. Resultado Líquido e PER
No início de 2023, os analistas apontavam para um crescimento linear do lucro desde os 756 M€ de 2023 até aos 1124 M€ em 2027, porém, o lucro de 2024 foi inferior ao de 2023.
As estimativas dos analistas apontavam para um lucro de 693 M€ em 2025, mas a Jerónimo Martins entregou 646 M€…
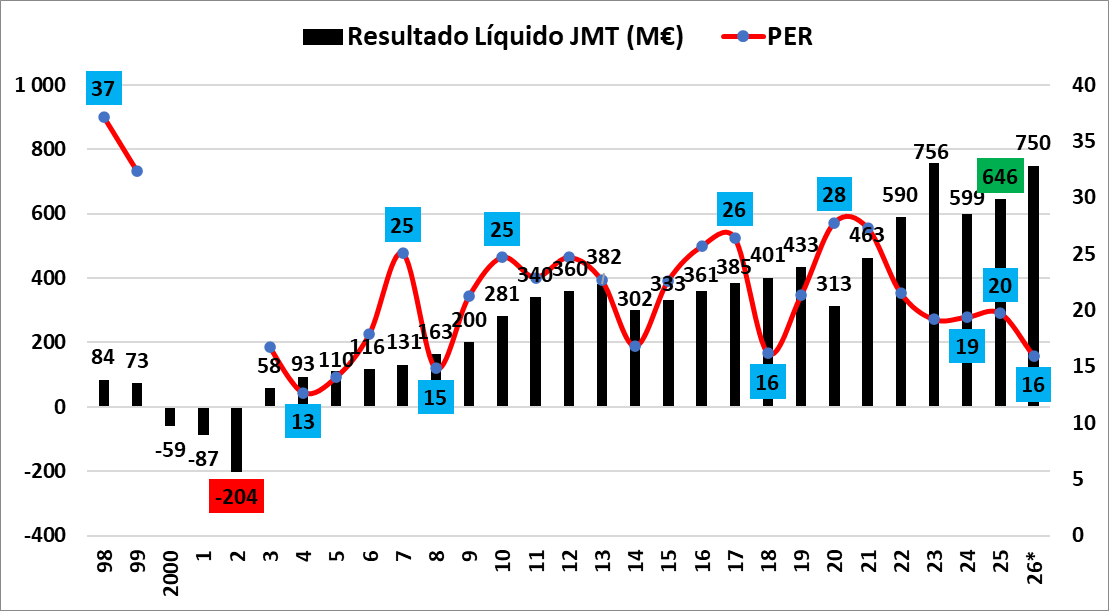
…pelo que os 756 M€ de 2023 continuam a ser o máximo histórico do grupo.
Historicamente, a JMT foi valorizada pelos investidores com um PER, grosso modo, entre 15 e 25, sendo que, atualmente, tendo em conta a projeção do lucro para 2026, nos 750 M€, o PER26 está nos 16, ou seja, a pender para o subavaliado.
Entre 2025 e 2029, os analistas esperam um crescimento do lucro de 19% ao ano.
No primeiro trimestre de 2026, o aumento das vendas de 6,3% foi acompanhado de um aumento do custo das vendas de 5,9%, o que, por sua vez, potenciou um crescimento da margem bruta em 7,6%. Os custos operacionais totais aumentaram 7,6% e o resultado operacional aumentou 7,5%; concluímos, assim, que, em termos operacionais, a Jerónimo Martins conseguiu extrair mais cêntimos por cada euro que vendeu.
A degradação da margem líquida acontece após os custos operacionais, nomeadamente por via do aumento dos custos financeiros líquidos em 39,4%, de 71 M€ para 99 M€:
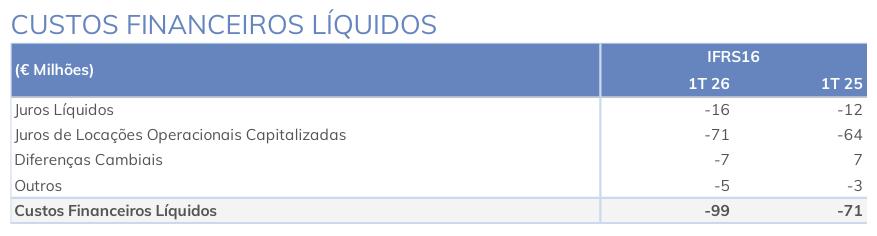
Sendo que o maior diferencial está no câmbio que no ano passado contribuiu com 7 M€ positivos e agora com 7 M€ negativos.
3.6. Dívida Líquida e Net Debt to EBITDA
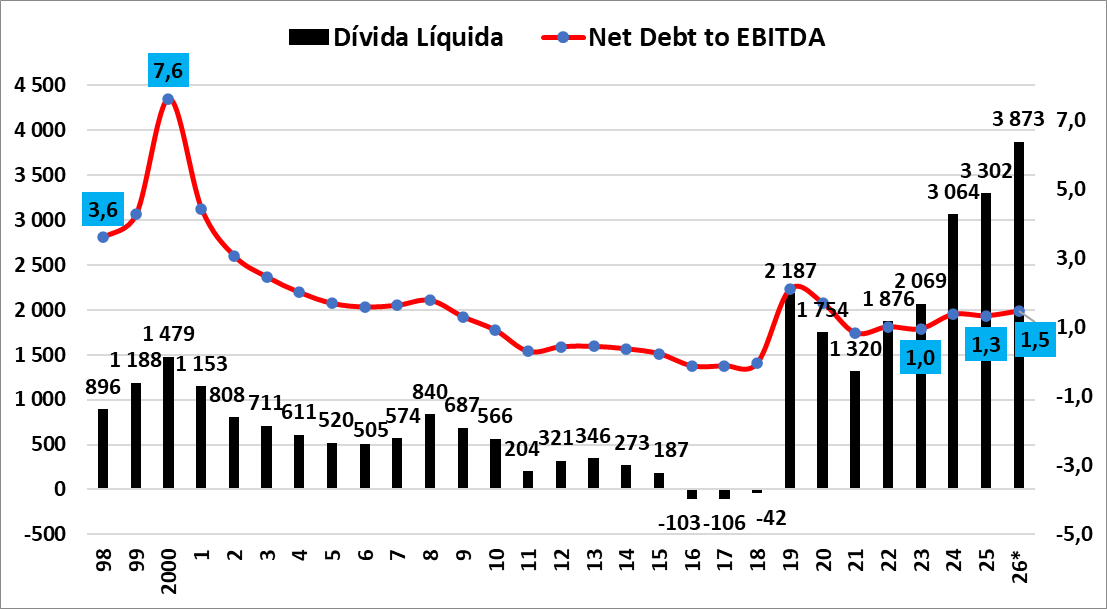
O aumento da dívida líquida em 2019 não foi bem real, porque foi devido a uma alteração nas normas contabilísticas (IFRS 16), que passou a considerar os leasings a mais de 12 meses como dívida financeira:
No final de março de 2026, a JMT tinha 1826 M€ em cash e equivalentes…
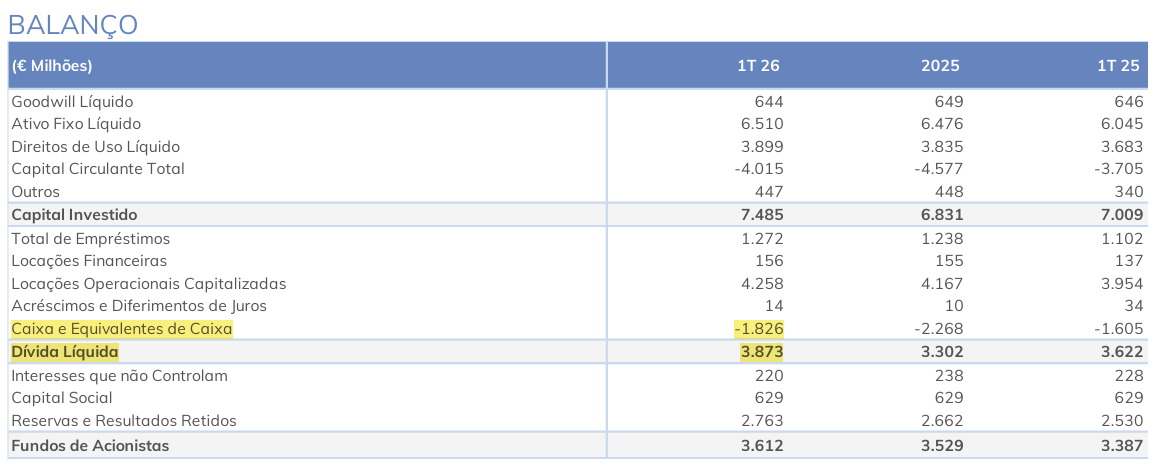
…e uma dívida financeira total de 5700 M€, que inclui 4414 M€ de leasings, que são, naturalmente, lojas nas quais a JMT realizou uma operação de sale & leaseback.
Excluindo os efeitos da norma, a JMT tem net cash positivo de 385 M€, enquanto, no final de 2025, tinha 866 M€ e em 2024, 726 M€.
O cash e equivalentes menos a dívida total dão os 3873 M€ de dívida líquida, que, dividida pelo EBITDA projetado para 2026, nos 2636 M€, dá 1,5 no rácio Net Debt to EBITDA, um valor que considero confortável e adequado.
4. Comparação com Congéneres Europeias e Americanas
Os investidores interessados em retalhistas de bens alimentares têm bastante escolha na Europa e nos Estados Unidos.
Na tabela seguinte inseri os dados de algumas empresas europeias e norte-americanas desta indústria:
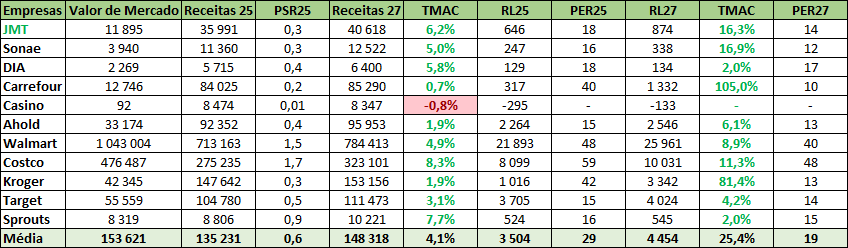
De mencionar que os múltiplos são calculados com base no valor de mercado à data de 22 de maio de 2026.
Para facilitar a leitura da tabela, vou tecer quatro comentários:
- A JMT é a terceira empresa (atrás da Sprouts Farmers Market e da Costco) em que os analistas esperam um crescimento das receitas mais forte, com a Taxa Média Anual de Crescimento de 6,8%
- A francesa Casino Guichard está com um PSR muito baixo porque está em processo de reestruturação. Interessante que o processo está a ser suportado por Daniel Kretinsky que nós conhecemos da PostNL e da InPost
- As gigantes norte-americanas – Walmart e Costco- transacionam com múltiplos acima da média (especialmente a Costco, uma das queridas do saudoso Charlie Munger), mostrando que os investidores se sentem confortáveis e premeiam a dimensão
- As estimativas para a TMAC do Lucro da JMT são de 16,3%, estando abaixo apenas da Carrefour e da Kroger, que, aparentemente, apresentaram resultados fracos em 2025, e da Sonae. Relembro que a Sonae também teve os resultados negativamente impactados por efeitos não recorrentes em 2025, situação que foi por nós analisada no início de 2026 e também na análise aos resultados que foi publicada ontem
5. Fatores de Risco
A JMT vende essencialmente bens de primeira necessidade, pelo que acaba por ser menos afetada pelo ciclo económico do que a maioria dos negócios. É por isso que é uma ação defensiva.
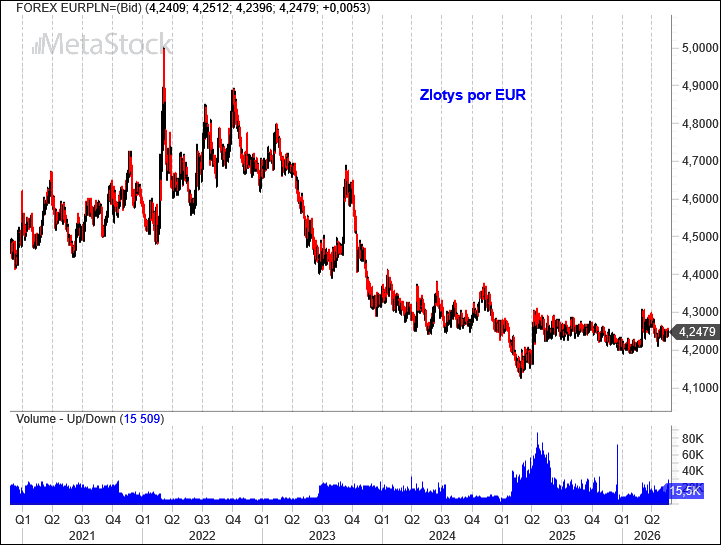
No entanto, ao ter operações muito relevantes em duas geografias com moedas diferentes do EUR, tem risco cambial.
Desde 2021, o Euro desvalorizou 6,4% face ao Zloty…
…e valorizou 3,8% face ao Peso Colombiano:
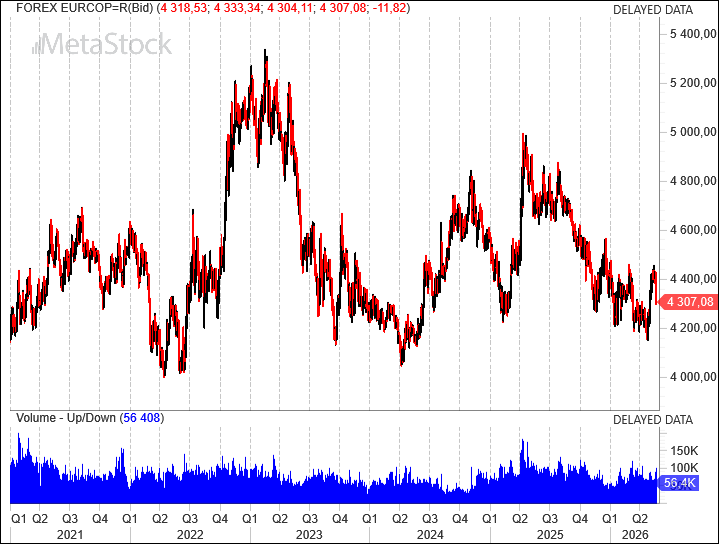
Esta volatilidade cambial acompanha a inflação local, a qual permite à JMT ajustar os preços na mesma proporção, de forma a que as receitas e os lucros em euros se mantenham mais ou menos estáveis.
Porém, se houver uma desvalorização violenta de qualquer uma destas moedas – como aconteceu, por exemplo, no Bolívar Venezuelano e, numa dimensão menor, mas ainda assim muito prejudicial, no Kwanza Angolano – a JMT sofrerá.
Um investidor em ações da JMT deverá ter alguma atenção aos desenvolvimentos macroeconómicos em Portugal, Polónia e Colômbia, especialmente ao nível da inflação e das taxas de câmbio destes dois países estrangeiros.
Um segundo risco óbvio é o da concorrência, que nesta indústria é muitíssimo feroz, por isso é que as margens são tão baixas e não é possível aumentá-las de forma significativa.
A espanhola DIA Supermercados (que recentemente vendeu a cadeia Minipreço em Portugal à Auchan, por 155 M€) esteve em suporte de vida, mas nos últimos meses teve uma recuperação fulgurante.
Em 2021, uma pequena rede de supermercados holandesa, a DEEN, entrou em falência, com as suas 80 lojas a serem compradas pelos concorrentes maiores, incluindo a Ahold Delhaize, que ficou com 38 lojas. A Casino Guichard também está em processo de reestruturação financeira.
Portanto, nesta indústria, como em todas as outras, existirão empresas vencedoras e vencidas.
A JMT já tem uma dimensão e um balanço que nos permitem confiar que será uma das vencedoras.
Ainda uma questão que considero curiosa: durante a pandemia falou-se muito sobre caixas automáticas e até supermercados sem caixas, algo que a Amazon inventou com o Amazon GO e que o Continente implementou numa das suas lojas em Lisboa.
Porém, concorrentes como a Mercadona fazem gala de terem muitos empregados, numa estratégia que também apela à consciência social dos consumidores. Do que tenho visto na Mercadona das Caldas da Rainha (um sucesso estrondoso), esta ideia contracorrente de ter muitos empregados e de lhes pagar acima da média… está a dar resultado, ainda que também haja vozes discordantes.
Ainda bem que a Mercadona só está em Espanha (onde a JMT e a Sonae não estão) e em Portugal (que atualmente não representa muito para a JMT (18% das Vendas), mas muito para a Sonae (100% das Vendas do Continente), mas a Sonae é um conglomerado com muito mais do que distribuição alimentar.
No caso da JMT é preciso estar de olho na Dino Polska…
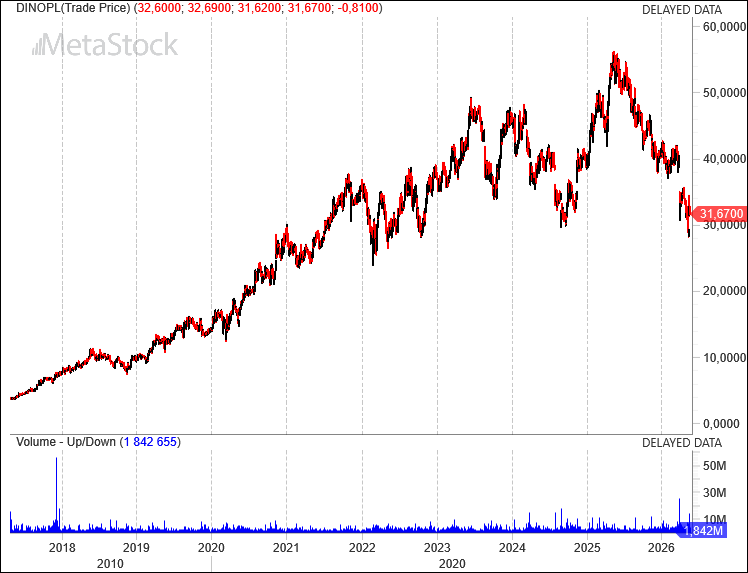
…que atualmente está avaliada em 7480 M€, ou 31.759 M PLN. A receita da Dino Polska no primeiro trimestre de 2026 cresceu 14,8%; o EBITDA cresceu 6,1% e o resultado líquido aumentou 1,5%; margem EBITDA de 6,7% e margem líquida de 3,7%. No final do primeiro trimestre havia 3094 lojas Dino Polska abertas.
Em seguida, um quadro resumo que iremos atualizando ao longo das análises:
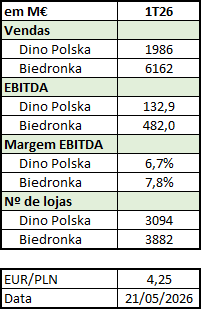
Um dos principais motivos do diferencial nas vendas médias por loja entre a Biedronka e a Dino Polska é a área comercial das lojas. Em média, cada loja Biedronka tem ~718 metros quadrados, enquanto cada Dino Polska tem ~396 metros quadrados.
Outros aspetos macroeconómicos, nomeadamente a guerra no Irão e o consequente aumento dos preços dos combustíveis e dos fertilizantes, também impactam a atividade da JMT, a qual, à boleia da inflação, deverá assistir a um crescimento das vendas mais acentuado.
6. Perspetivas
Aquando dos resultados de 2025, Pedro Soares dos Santos escreveu o seguinte:
Num mercado que não cresceu em volumes e onde a concorrência não deu sinais de abrandar, iniciámos o ano de 2026 a operar com deflação na Biedronka.
O ano inicia-se com uma escalada da instabilidade geopolítica, cujos efeitos nos diferentes indicadores macroeconómicos, entre os quais o preço da energia e a inflação alimentar, são, neste momento, imprevisíveis.
Na Biedronka, conseguiram apresentar crescimento like for like, mesmo tendo em conta a deflação do cabaz e a concorrência intensa; ainda assim, considero que, num contexto de inflação, os clientes irão procurar produtos mais baratos ou com melhores promoções, o que, por sua vez, deverá pressionar as margens dos retalhistas.
Na Polónia, a Jerónimo Martins pretende abrir 120 novas Biedronkas (líquidas) e remodelar 250. A Hebe deverá contar com um incremento de 30 novas lojas.Durante o 1T26 abriram 3 lojas Biedronka em termos líquidos e 14 Hebe.
Na Eslováquia, apontam para a abertura de 35 novas lojas da Biedronka. No final de 2025 havia 15 lojas a operar no país e não houve novas aberturas durante o primeiro trimestre.
Em Portugal, planeia-se a abertura de 10 novos Pingo-Doces, acompanhada de 40 remodelações. Sem aberturas no primeiro trimestre.
Na Colômbia, mantém-se um clima de inflação relativamente elevado; ainda assim, o grupo pretende avançar com a abertura de 200 novas lojas no decorrer do ano.Abriram 45 lojas em termos líquidos.
7. Tipo de Play
A JMT é, simultaneamente, uma play defensiva (por ser do setor do Consumo Básico) e uma play de crescimento, já que tem bons ingredientes para continuar a apelar aos investidores.
8. Conclusão
Atualmente, o TOP10 Lisboa – o portfólio público que reúne as 10 ações portuguesas que considero mais atrativas para investimentos a longo prazo – tem duas vagas e no passado mencionei várias vezes que a JMT é uma forte candidata.
Porém, a evolução de 2024 (e do primeiro trimestre de 2025) da sua insígnia principal – a Biedronka – tinha-me retraído…
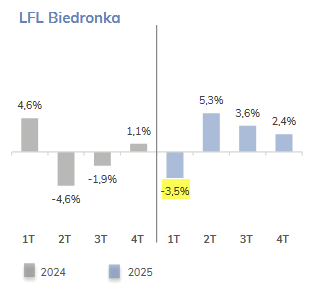
…mas vejo que a situação melhorou:
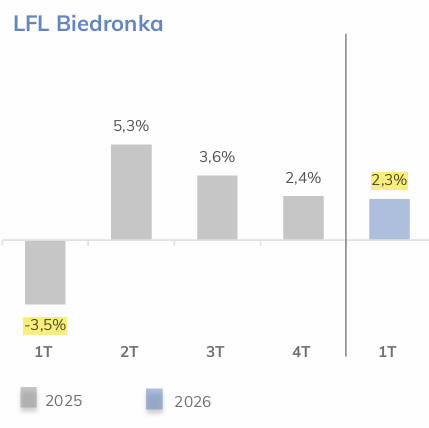
A concorrente que tem pressionado a Biedronka é a Dino Polska que já abordámos anteriormente.No que diz respeito às estimativas dos analistas para a Dino Polska, estes projetam uma TMAC das vendas entre 2025 e 2027 de 15,9% e uma TMAC do lucro de 17,4%. Atualmente, o PSR25 está nos 0,9 e o PER25 está nos 20.
Por outro lado, assumo que a JMT tem uma estrutura acionista sólida, um balanço equilibrado, um bom potencial de crescimento e rácios de valorização aceitáveis.
O preço de entrada ideal continua a ser 15 vezes o lucro de 2026 (estimativa de 750 M€), ou seja, cerca de 11.243 M€ de valor de mercado, ou 17,87 € por ação. Numa ótica mais conservadora, podemos considerar o lucro de 2025 nos 646 M€, o que, por sua vez, significaria um valor de mercado nos 9690 M€ e uma cotação de 15,40 €.
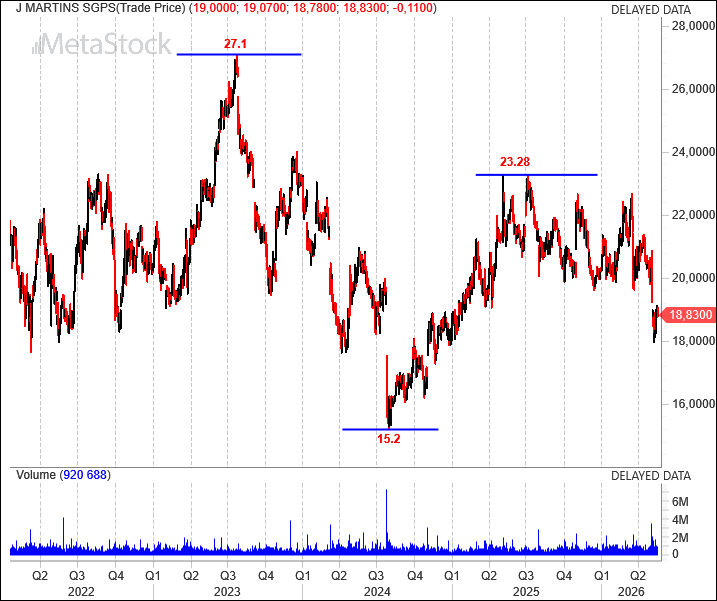
Ao longo dos anos, as ocasiões em que foi possível comprar a JMT “barata” foram raras, pelo que vamos ver se tal oportunidade ocorre no futuro:
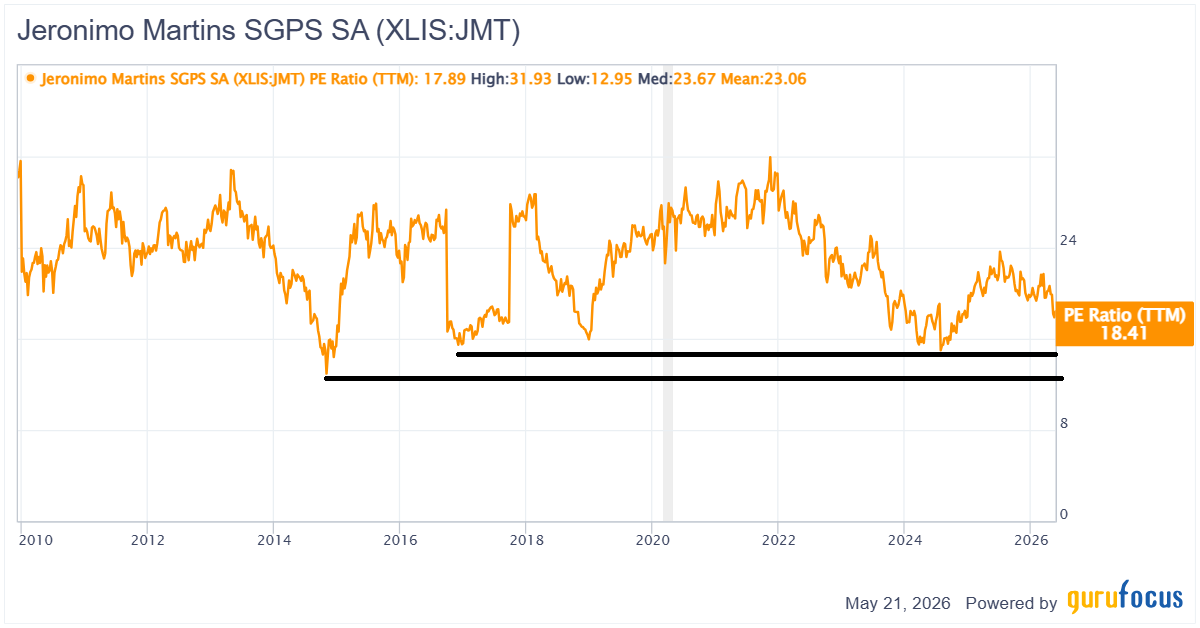
Até ao ponto conservador ainda falta descer 19% e até ao ponto base falta descer 6%.
Ontem a Walmart “malhou” 7,3%, citando que os consumidores estão a começar a sofrer com os preços dos combustíveis altos (e nos Estados Unidos a gasolina custa cerca de metade do que na Europa). Este problema poderá afetar todas as retalhistas alimentares do mundo, com os consumidores a preferirem produtos mais baratos e de margem mais baixa para os retalhistas.
Acho que, tendo em conta o contexto macroeconómico, a potencial compressão de margens e de múltiplos poderá permitir apanhar a Jerónimo Martins pela zona dos 15 €, onde esteve em julho de 2024.