1. Apresentação
1.1. História
A Semapa foi constituída em 21 de junho de 1991.
Em 1994, venceu o concurso de privatização de 51% da Secil – Companhia Geral de Cal e Cimento e de 80% da CMP – Cimentos Maceira e Pataias, que, no conjunto das 3 fábricas, tinham uma capacidade instalada de produção de 3,5 milhões de toneladas de cimento por ano. Esta aquisição custou 80 milhões de contos, o equivalente a 400 M€ aos preços da altura.
Nesse mesmo ano, também adquiriu 52% de uma empresa de energias renováveis chamada Enersis.
Em 1995, na 2ª fase de privatização, adquiriu mais 7,94% da Secil e os restantes 20% da CMP.
Também em 1995 fez a sua OPV na Bolsa de Valores de Lisboa, vendendo 2,5 milhões de ações a investidores nacionais e 4,5 milhões de ações a institucionais estrangeiros.
Em 1998, a Semapa iniciou uma participação na Cimpor e, em 2000, em conjunto com a cimenteira suíça Holcim, lançou uma OPA geral sobre a Cimpor, que foi terminada por ordem da CMVM.
Nota: sem comentários. Todos sabemos o que aconteceu aos minoritários da Cimpor depois desta ter sido adquirida por empresas brasileiras.
Ainda no ano 2000, a Semapa adquiriu a tunisina “Société des Ciments de Gabés”, com capacidade de produção de 1,1 milhões de toneladas de cimento por ano, e entrou em Angola.
Em 2002, a Semapa continuou a sua expansão internacional, adquirindo 21,2% do capital de uma cimenteira libanesa com 1,2 milhões de toneladas de produção de cimento.
Em 2003, a Semapa ainda só tinha cerca de 59% da Secil, mas nesse ano conseguiu comprar os 41% que lhe faltavam aos minoritários estrangeiros FLSmidth e Hojgaard Holdings, por 304 M€.
Em 2004 a Semapa fez dois grandes negócios surpreendentes:
- Vendeu 49% da Secil à gigante inglesa dos materiais de construção CRH (atualmente uma $69 B cap), por 372 M€
- Venceu o concurso de privatização de 30% do capital da Portucel e, de seguida, lançou-lhe uma OPA geral, ficando com 67,1% do capital da atual Navigator, tendo, inclusive, adquirido 25% que anteriormente pertenciam à Sonae
Em 2005, a Semapa vendeu os 89,92% que já detinha na Enersis ao fundo australiano Babcock & Brown, por 420 M€. Foi uma ótima venda, pois quatro anos depois, a Enersis declarou falência.
Em 2006, houve a 3ª e última fase de privatização da Portucel e a Semapa aumentou a sua posição em 4,7 pontos percentuais, para os 71,8%.
Em 2007, aumentou a participação na cimenteira do Líbano, de 21,2% para 50,5%, e adquiriu 43% da Cimentos Madeira, elevando a sua participação para 57%. Por outro lado, vendeu os 25% que detinha na Cimentaçor – Cimentos dos Açores.
Nota-se um padrão muito dinâmico e agressivo de compras e vendas de participações noutras empresas.
Em 2008, a Semapa adquiriu a ETSA, a sua unidade relacionada com o Ambiente, por cerca de 60 M€.
Em 2009, a Navigator, em contracíclico com a sua indústria e após um investimento de 525 M€, inaugurou em Setúbal a fábrica papeleira mais avançada do mundo.
Em 2011, a Secil adquiriu a Lafarge Portugal e, em 2012, a Semapa readquiriu os 49% que tinha vendido da Secil por 574 M€ e comprou também 50% da brasileira Supremo Cimentos.
Depois, a Semapa ficou sossegada durante alguns anos, para surpreender o mercado em 2015 com uma OPT (Operação Pública de Troca) de 1 ação da Semapa por 3,4 ações da Navigator, isto é, a Semapa entregou 3,4 ações da Navigator a quem lhe cedeu 1 ação da Semapa. Consequentemente, a Semapa diminuiu a sua posição na Navigator dos 75,85% para os 64,84%, mas a Semapa ficou com muitas ações próprias, ao que se seguiu uma redução do capital social e do n.º de ações emitidas, como veremos de seguida.
Esta operação foi surpreendente porque, na altura, muitos participantes no mercado achavam que a Semapa iria acabar por lançar uma OPA geral à Navigator e, afinal, reduziu a sua posição, pelo menos temporariamente.
Em 2017, a Secil adquiriu um terminal de cimento, duas pedreiras e treze centrais de betão pronto em Espanha.
No dia 19 de agosto de 2018, o presidente do conselho de administração da Semapa e da Navigator, Pedro Queiroz Pereira, faleceu aos 69 anos a bordo do seu iate que estava ao largo de Ibiza, vítima de ataque cardíaco.
Já em 2021, a Sodim, holding da Família Queiroz Pereira e maior acionista da Semapa, lançou uma OPA sobre a Semapa no valor de 11,4 € por ação, que depois aumentou para 12,17 € e, de seguida, devido ao pagamento de dividendos, reduziu para 11,66 € por ação.
O preço da OPA não foi bem recebido pelos acionistas minoritários, e a Sodim só conseguiu aumentar a sua participação em 1,57 pontos percentuais, para os 81,8% que tem agora.
Se tivesse alcançado 90% dos direitos de voto, a Sodim teria avançado para uma OPA potestativa que levaria à retirada de bolsa, mas, como não conseguiu, a Semapa continuou cotada.
Os minoritários que resistiram à ofensiva estiveram bem, pois agora as ações da Semapa estão significativamente mais altas.
Em janeiro de 2025, uma das subsidiárias do grupo Semapa adquiriu a espanhola Barna, empresa dedicada à reciclagem alimentar. Na altura, o valor da aquisição não foi apresentado, mas agora verifico que foi por 33,5 M€:
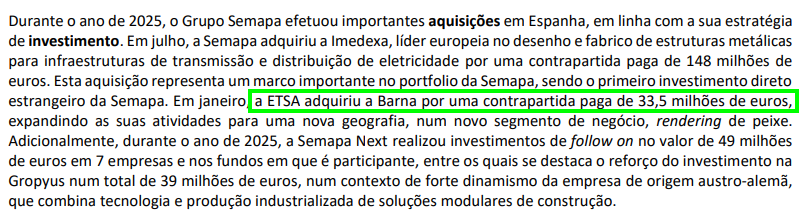
Em julho de 2025, foi anunciada a aquisição da Imedexa, uma empresa espanhola de estruturas metálicas para infraestruturas de transmissão e distribuição de eletricidade – relevante num período de transição energética -, por 148 M€. As receitas anuais superam os 100 M€ e 75% destas foram para exportação.
Em dezembro de 2025, a Semapa deixou cair uma “bomba”, anunciando a venda da Secil por um Enterprise Value de 1400 M€ à espanhola Cementos Molins, o que fez disparar os seus lucros no primeiro trimestre de 2026, tal como anunciado nos jornais:
1.2. Estrutura Acionista
É curioso que neste relatório de 2003 da Sodim se percebe que na altura só tinha 22,1% da Semapa e agora tem os cerca de 81,8% referidos anteriormente:
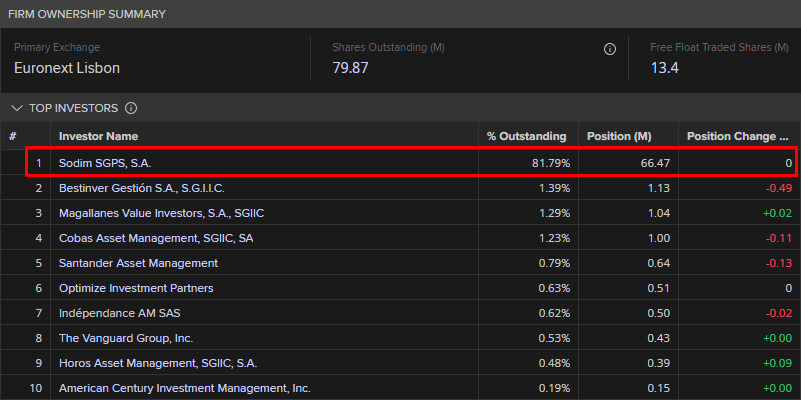
Os minoritários mais relevantes são quatro fundos espanhóis (Bestinver Gestión, Cobas Asset Management, Magallanes Value Investors e Santander Asset Management) que, na altura da OPA, vocalizaram a sua oposição, argumentando que o preço era demasiado baixo.
Também houve uma associação de pequenos investidores, a Maxyield – Clube de Pequenos Investidores, que protestou junto da CMVM.
1.3. Equipa de Gestão
Atualmente, o CEO (e Chairman executivo) da Semapa é Ricardo Miguel dos Santos Pacheco Pires, que tem apenas 49 anos e ocupa o cargo há cerca de quatro anos. Tendo em conta o seu perfil no LinkedIn a sua especialidade são as fusões e aquisições, tendo tirado uma especialização em Private Equity e Venture Capital na Harvard Business School.
O CFO da Semapa, durante 11 anos, foi Vítor Paranhos Pereira, mas que em 2025 se reformou, tendo sido nomeado para a posição Hugo Pinto, que está no grupo desde 2012.
Desde 2021, o Chairman (não executivo) é o brasileiro José Antônio do Prado Fay.
2. Gráfico desde a OPV
A Semapa entrou em bolsa à cotação de 1,07 € e renovou o máximo histórico no dia 24 de fevereiro de 2026 nos 24,70 €:
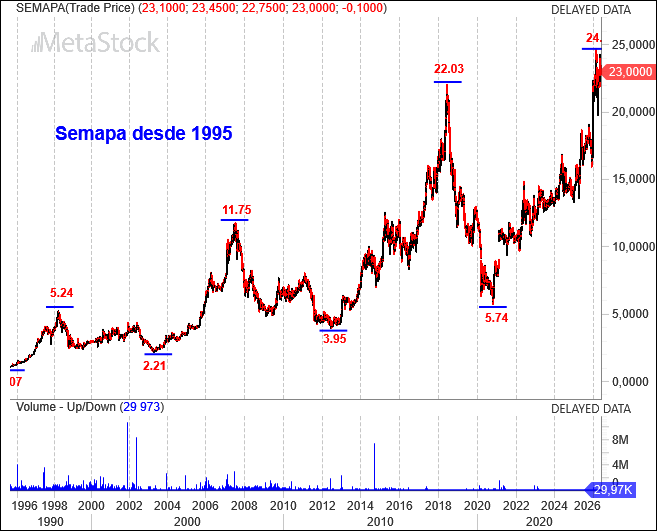
Na sexta-feira passada, dia 15 de maio, fechou nos 23 €, o que confere uma taxa média anual de retorno, excluindo dividendos, de 10,4%.
A Semapa tem pago dividendos de forma recorrente, pelo menos, desde 1998:
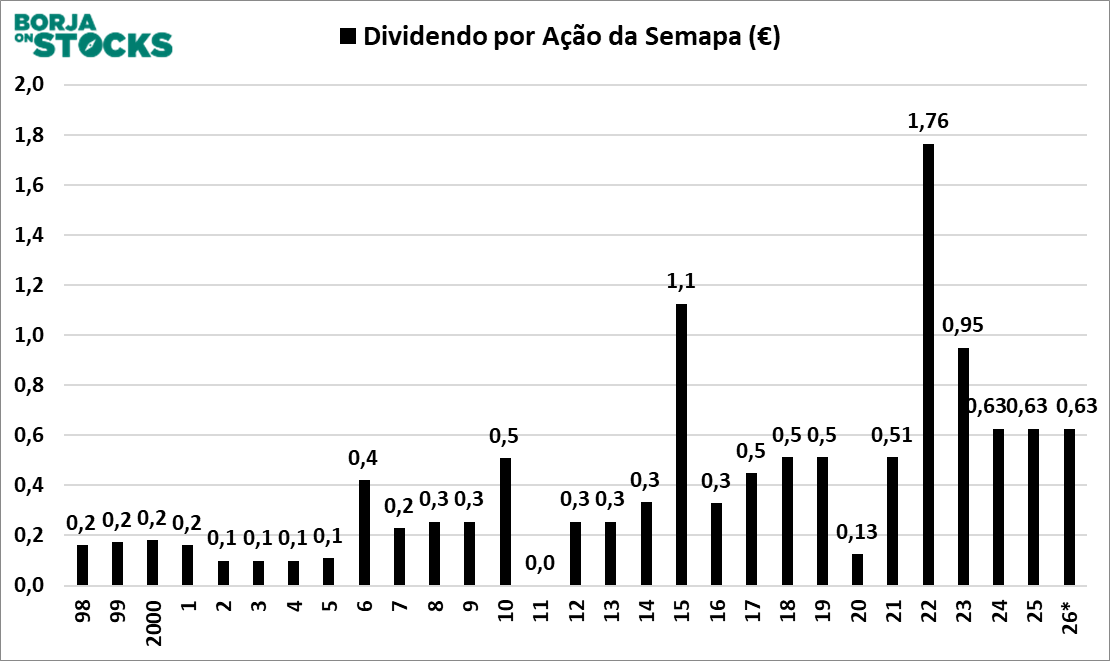
Valores arredondados às décimas entre 1998 e 2019.
O dividendo de 2011 foi antecipado, tendo sido distribuídos dois dividendos em 2010.
No total, entre 1998 e 2025, já foram distribuídos 11,13 € em dividendos por ação e a gestão propôs o pagamento de um dividendo de 0,626 € (igual ao do ano passado) em 2026, correspondente ao exercício de 2025.
Desconsiderando o dividendo a receber em 2026, que ainda não foi pago, mas considerando a taxa de retenção de 28%, obtemos um total de 8,01 € de dividendos líquidos por ação, o que, somado à cotação atual de 23 €, dá 31,01 €.
O retorno total das ações da Semapa desde a entrada em bolsa foi de 2798% e a taxa média anual de retorno total líquida foi de 11,5% ao longo dos últimos 30 anos.
3. Tendências Fundamentais
3.1. N.º de Ações Emitidas, Capitalização Bolsista e Enterprise Value
A Semapa sempre revelou alguma tendência para a aquisição de ações próprias e após a OPT de 2015 o n.º de ações emitidas diminuiu de 111 milhões para 82 milhões:
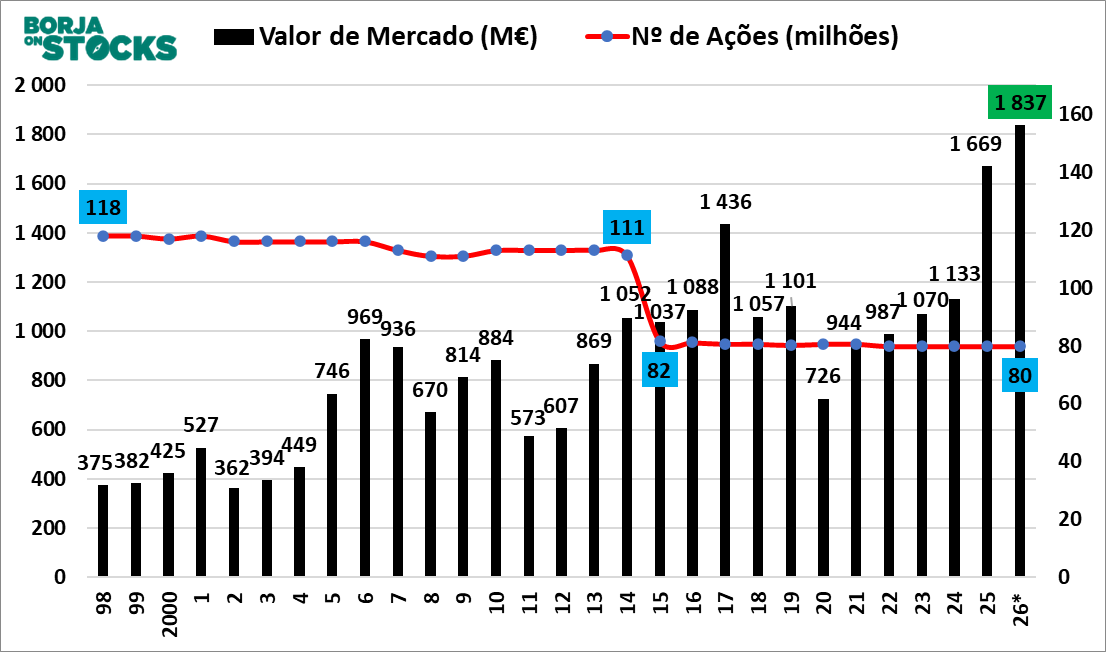
Atualmente, a Semapa tem cerca de 79,87 milhões de ações emitidas e, à cotação de 23 €, o valor de mercado está nos 1837 M€, o que representa um novo máximo histórico, tendo em conta os dados anuais.
Se ao valor de mercado adicionarmos a dívida líquida e o valor dos interesses minoritários (que na Semapa são relevantes, por causa dos minoritários da Navigator que a preços de mercado atuais valem 1648 M€), obtemos o EV (Enterprise Value), que está nos 2295 M€:
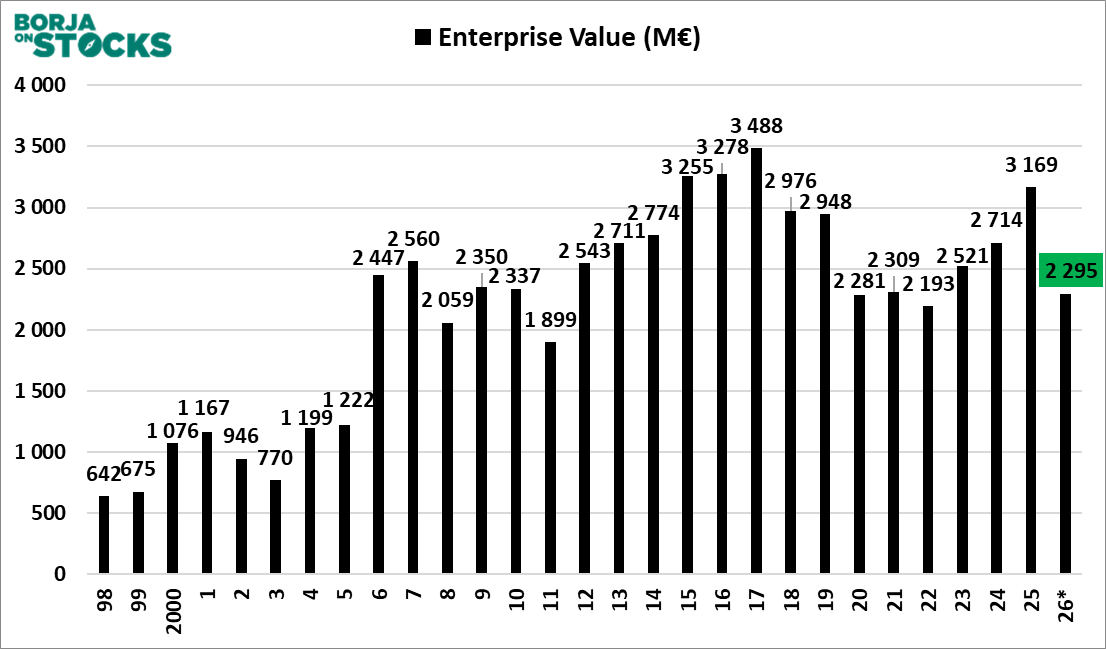
O Enterprise Value diminuiu de forma agressiva porque o caixa aumentou devido à concretização da venda da Secil:
3.2. Receitas e Price to Sales Ratio
A receita da Secil passou a ser considerada como sendo de atividades descontinuadas:
As estimativas dos analistas para 2025 apontavam para uma receita consolidada de 2869 M€ (anteriormente o valor projetado era de 3086 M€) e a Semapa apresentou 2115 M€ da atividade atual mais 751 M€ da descontinuada, pelo que o total foi de 2866 M€.
Entre os 363 M€ de 1998 e os 2866 M€ de 2025, a Taxa Média Anual de Crescimento (TMAC) da Receita foi de 8%.
Desconsiderando as atividades descontinuadas, a receita do período foi de 2115 M€…
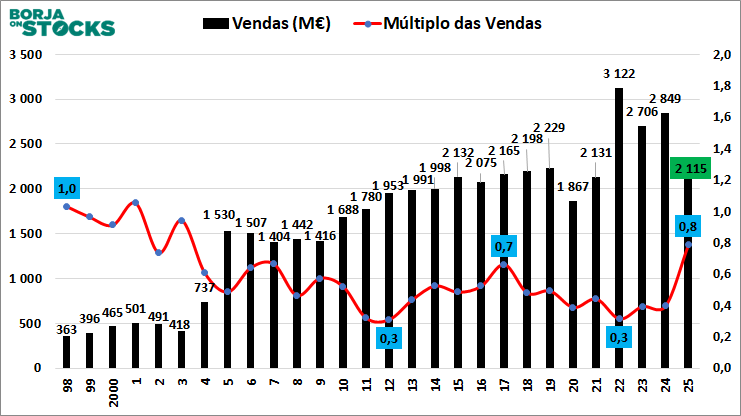
…o que representa uma diminuição de 1,6% face a 2024 (considerando as atividades continuadas) e resulta numa TMAC entre 1998 e 2025 de 6,7%.
Em 2025, a evolução dos segmentos que permaneceram na Semapa foi a seguinte…
- Pasta e Papel: -5,7% (total de 1969,8 M€)
- Outros Negócios: + 140% (145,2 M€)
…e a evolução do descontinuado foi a seguinte:
- Cimento: +7% (total de 751, M€)
A diminuição das vendas do segmento Pasta e Papel…
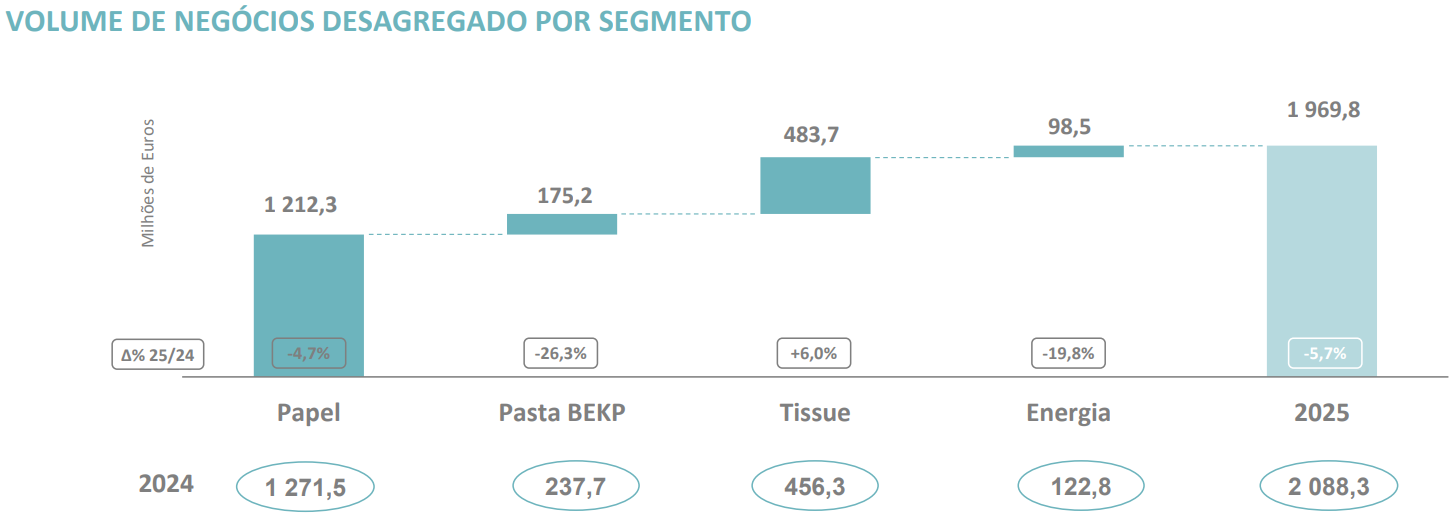
…é explicada pela redução dos preços de comercialização…
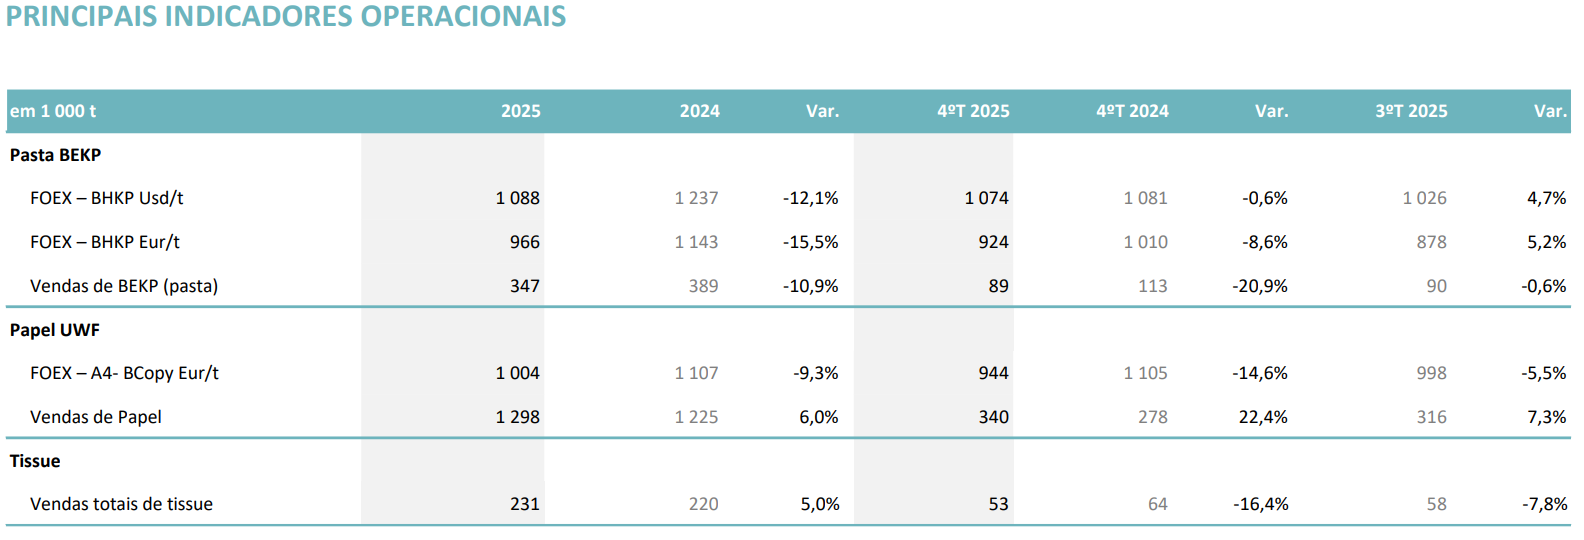
…os quais, como sabemos, são cíclicos.
De mencionar que a tendência estrutural de diminuição da procura por papel de escritório persiste, ainda que o volume entregue pela Navigator tenha aumentado.
Em 2025, a quota de mercado da Navigator no UWF aumentou para os 26%.
No primeiro trimestre de 2026…
…a Semapa apresentou 478,4 M€ em vendas, entre as quais se inclui a diminuição de 19,4% da receita da Navigator…
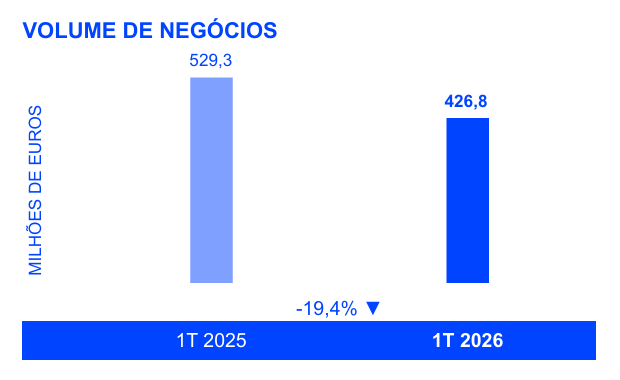
…e o crescimento da receita das outras atividades de negócio:
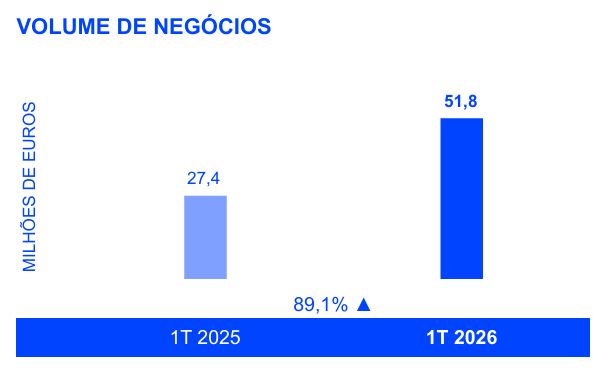
O crescimento das outras áreas de negócio é explicado pela integração da Imedexa, sendo este segmento de reporte atualmente composto pela Triangle’s, ETSA e Imedexa.
As atuais estimativas dos analistas apontam para os 2563 M€ de vendas em 2026.
3.3. EBITDA e Múltiplo do EBITDA
Em 2005, a alienação da Enersis por 420 M€ provocou um EBITDA muito elevado na Semapa, que só foi superado aquando dos resultados estupendos de 2022.
Os analistas consultados pela Refinitiv apontavam para um EBITDA de 646 M€ em 2025; contudo, a Semapa entregou 580,2 M€ se considerarmos a atividade da Secil até 31 de dezembro de 2025, ou 381,2 M€ se a desconsiderarmos:
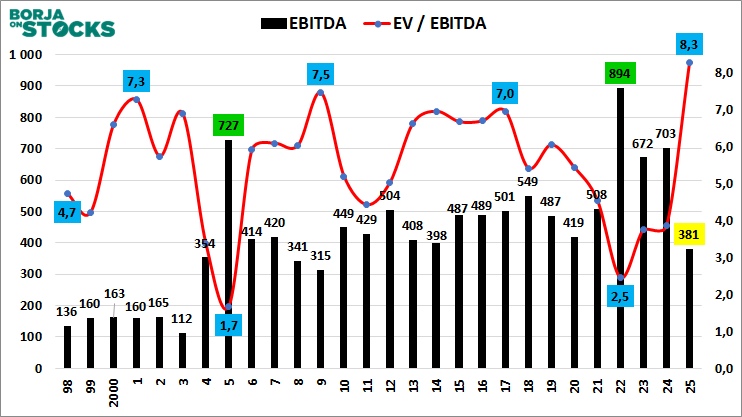
Tendo em conta que o Enterprise Value está agora nos 2295 M€, o Enterprise Value to EBITDA25 (desconsiderando o contributo da Secil) está nos 6.
A contração do EBITDA25 segue a contração das vendas…
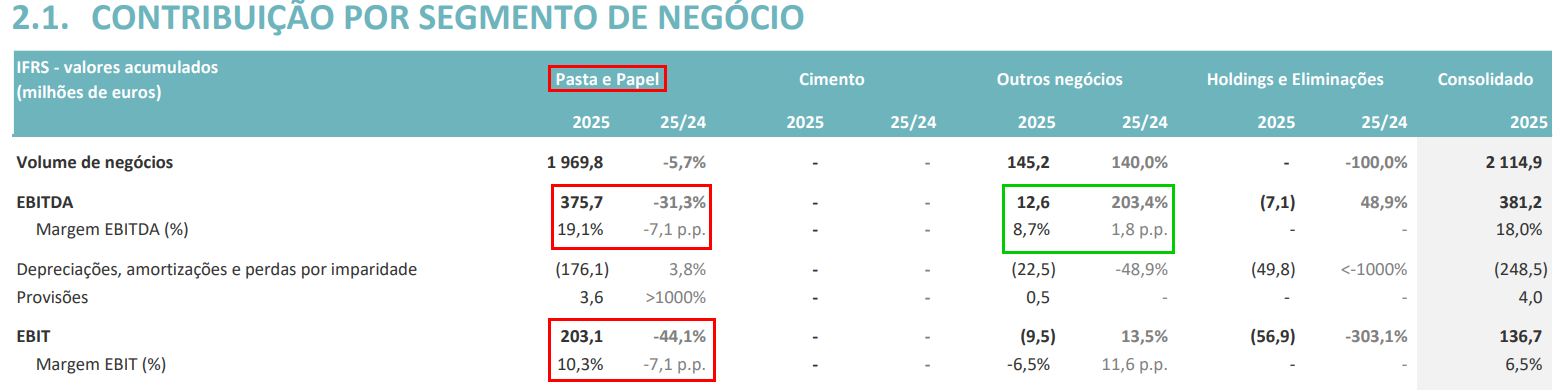
…e, ainda que os Outros Negócios tenham apresentado um crescimento notável, este não é, de longe, suficiente para compensar a contração do segmento principal.
As tempestades que ocorreram no 1T26 foram as principais responsáveis pelos fracos resultados da Navigator…
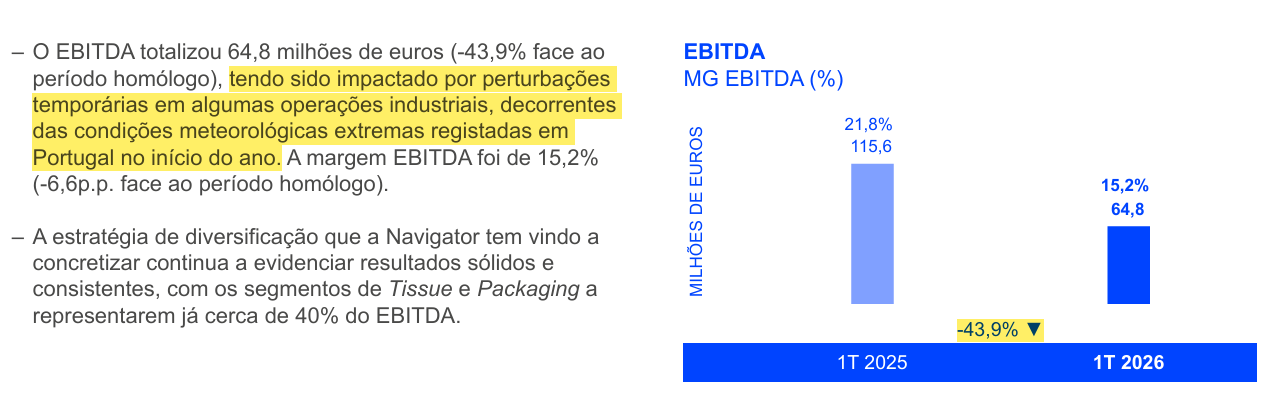
…ainda que a pressão sobre os preços do papel também se mantenha.
Os outros negócios também registaram uma diminuição do EBITDA…
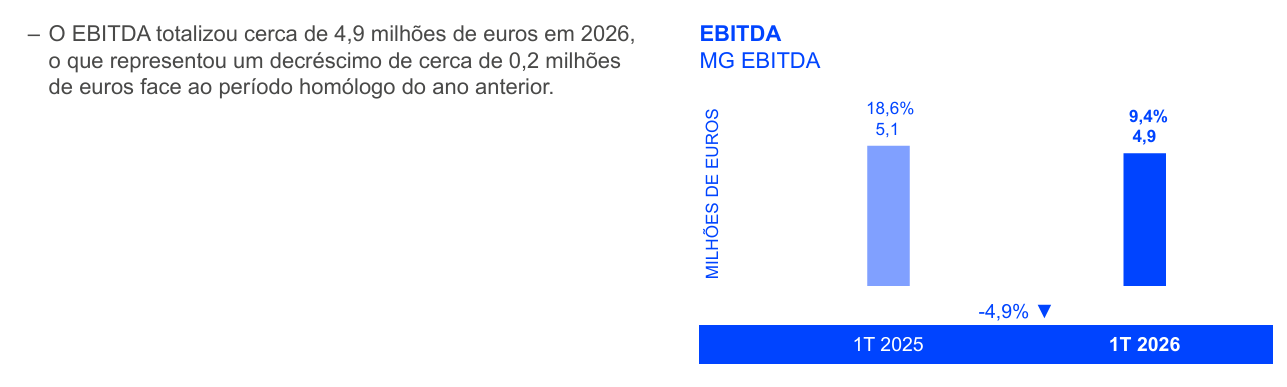
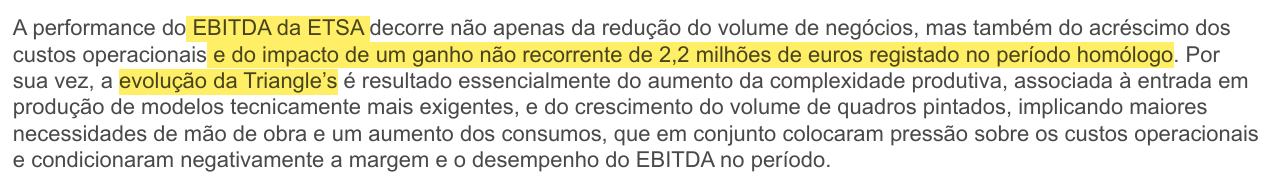
…mas temos a indicação de que, no 1T25, registou-se um impacto não recorrente positivo de 2,2 M€ na ETSA:
3.4. Margens EBITDA, Operacional e Líquida
A margem líquida da Semapa tem sido inferior à da Navigator, porque o negócio do cimento é mais instável e por vezes passa vários anos a dar prejuízo, prejudicando os lucros da Semapa, que ainda assim foi lucrativa todos os anos:
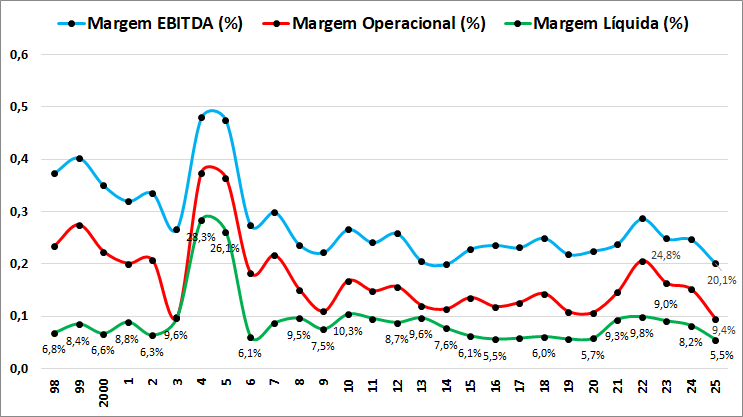
Considerando as atividades descontinuadas, os dados de 2025 mostram uma margem EBITDA de 20,1%, uma margem operacional de 9,4% e uma margem líquida de 5,5%.
Desconsiderando estas atividades, a margem EBITDA foi de 18%, a EBIT foi de 6,5% e a líquida foi de 3,6%, ou seja, em 2025 a margem EBITDA da Secil foi superior ao resto da Semapa.
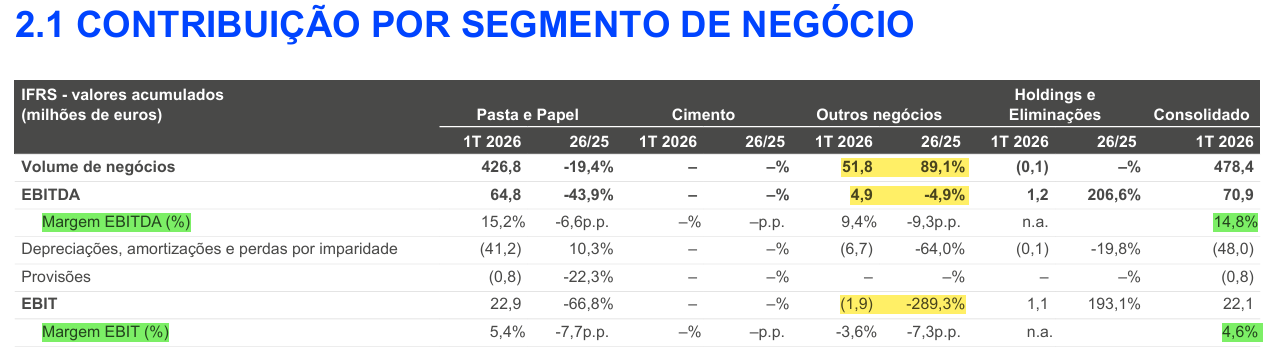
A margem EBITDA do 1T26 foi de 14,8% e a margem EBIT foi de 4,6%:
3.5. Resultado Líquido e PER
Os analistas apontavam para um lucro atribuível aos acionistas da Semapa de 176,5 M€, enquanto o valor entregue foi de 156,6 M€…
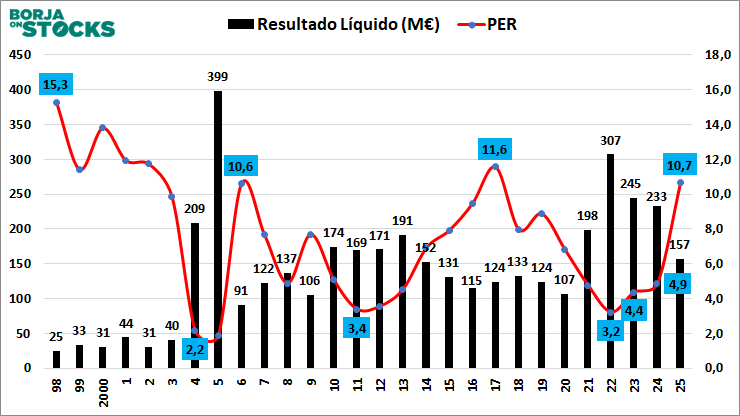
…o que coloca o PER25 nos 10,7 (12,1 perante o valor de mercado atual).
Estes 156,6 M€ são líquidos dos interesses não controlados, mas englobam a atividade descontinuada:
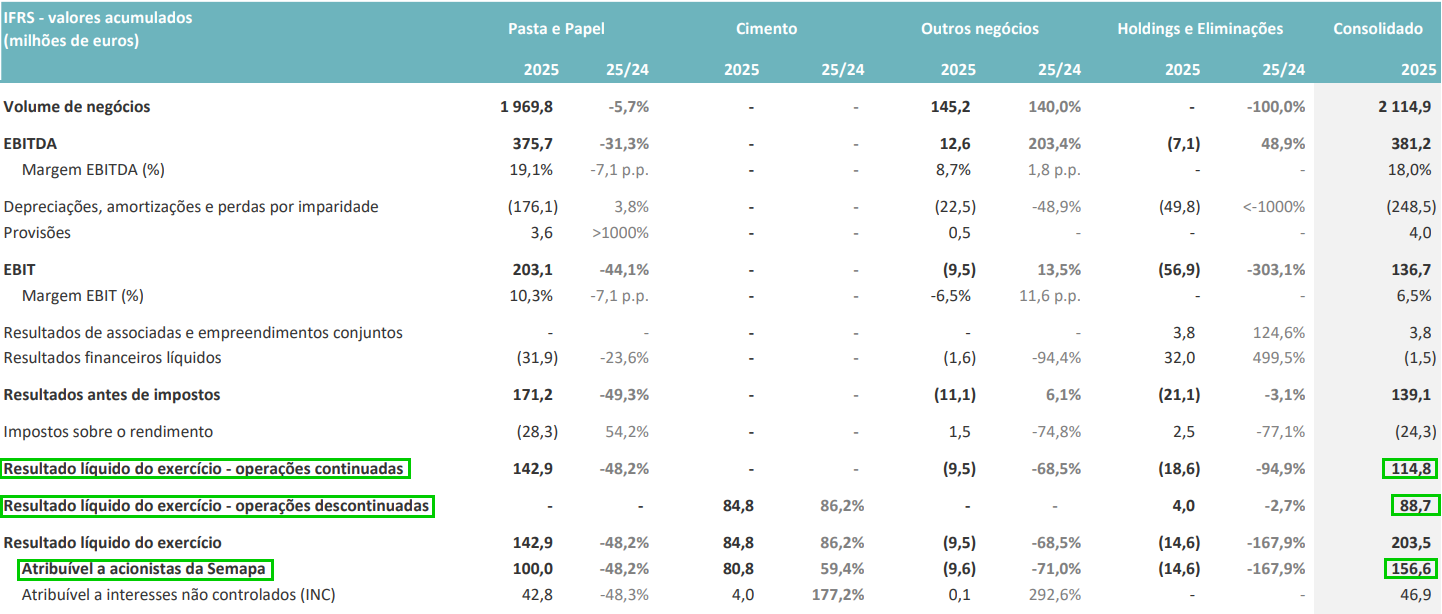
Considerando apenas o resultado líquido atribuível aos acionistas da Semapa das atividades continuadas, o lucro teria sido de 75,8 M€ (100 M€ – 9,6 M€ – 14,6 M€), o que colocaria o PER25 perante o valor de mercado atual nos 24.
A mais-valia provisória registada foi de 473,6 M€…
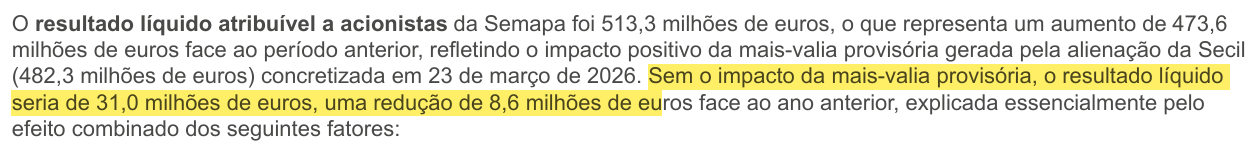
…sendo que o lucro atribuível aos acionistas da Semapa foi de 513,3 M€ considerando a mais-valia; em termos ajustados, o lucro do 1T26 foi de 31 M€.
As estimativas dos analistas apontam para um lucro ajustado de 131 M€ em 2026, pelo que o PER26 está nos 14.
3.6. Dívida Líquida e Net Debt to EBITDA
Desde a aquisição da posição maioritária na Navigator que a Semapa teve muita dívida financeira, ainda que no período entre 2015 e 2022 esta tenha apresentado uma tendência decrescente, tendo atingido os 895 M€ em 2022:
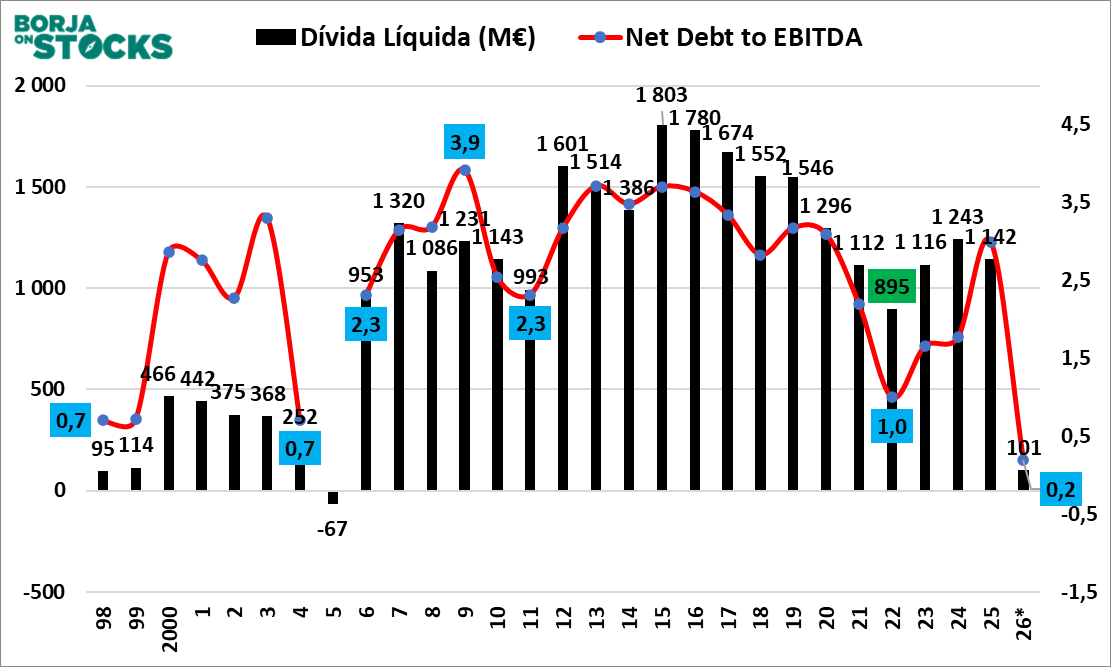
Porém, nos anos seguintes, a dívida líquida voltou a aumentar devido a uma nova política de aquisições:
- Gomá-Camps por 85 M€
- Triangle’s que custou 178,7 M€
- Accroll que custou 152 M€
- Mais recentemente, as espanholas Barna, que terá custado cerca de 35 M€, e Imedexa pelo valor de 148 M€
No total, estas aquisições custaram 598,7 M€.
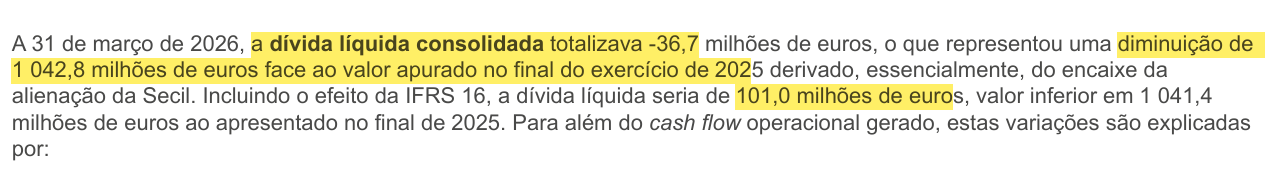
Agora, após a venda da Secil, a dívida líquida com leasings está nos 101 M€…
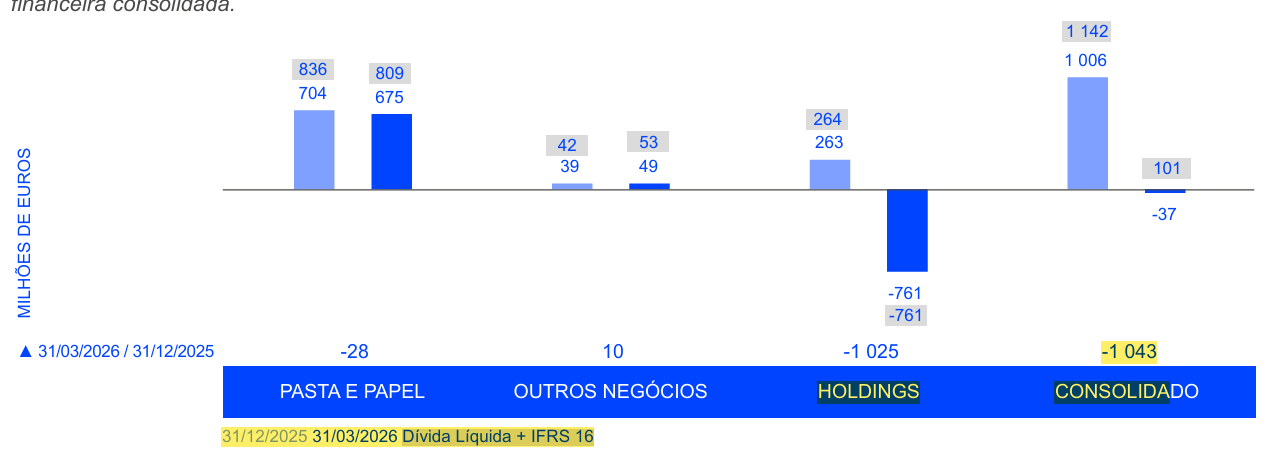
…se desconsiderarmos os leasings, a Semapa passou a ter uma posição de net cash positiva (37 M€).
A minha perspetiva é que o dinheiro da venda da Secil tenha uma ou várias das seguintes aplicações:
- Possivelmente pagar alguma dívida financeira
- Possivelmente investir nos negócios existentes
- Possivelmente adquirir novos negócios
Em seguida o posicionamento da gestão…
Esta operação representa um movimento estratégico que vem assim reforçar a capacidade financeira e de investimento do Grupo, e focar o seu portefólio em áreas prioritárias de crescimento dentro da estratégia delineada de diversificação de negócios;
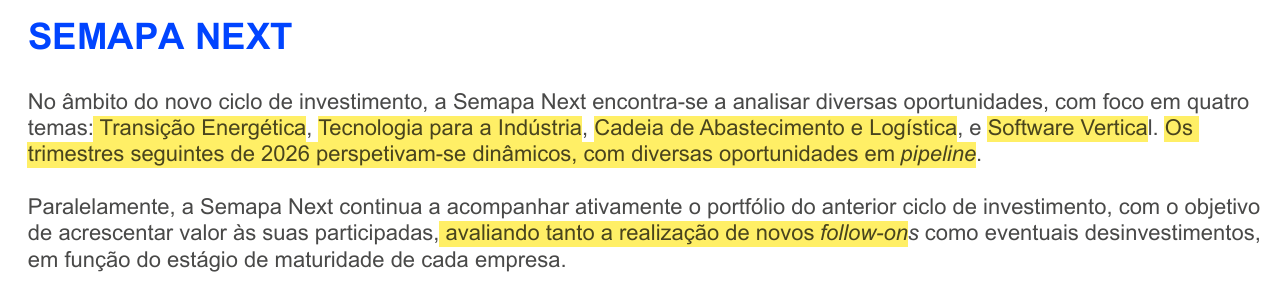
…e também alguns comentários sobre a Semapa Next:
4. Análise por Segmentos
A Semapa tem 4 segmentos completamente diferentes – e, neste aspeto, tem semelhanças com a Sonae SGPS – e a Secil, cuja venda foi finalizada no primeiro trimestre do ano.
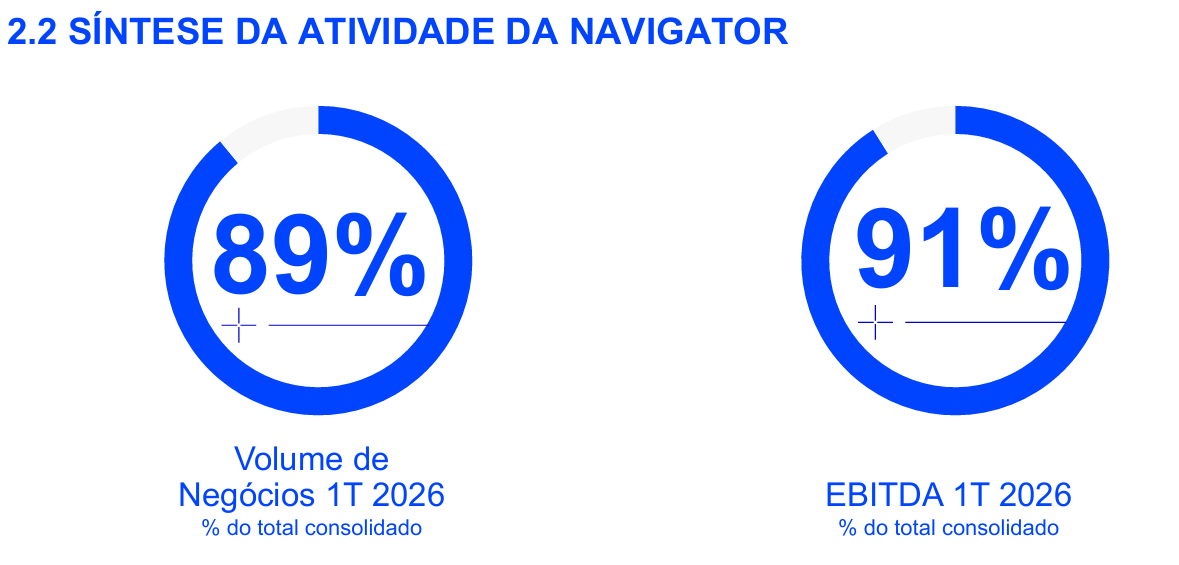
O negócio principal da Semapa, responsável por 89% do volume de negócios e 91% do EBITDA do 1T26, é o da pasta de papel…
…que analisei de forma profunda na análise à Navigator e, mais recentemente, na altura dos resultados apresentados a 8 de maio de 2026.
No passado, o segundo segmento mais importante era o da Secil, mas esse, tal como tem sido mencionado ao longo da análise, foi vendido recentemente:
O segundo segmento (Outros Negócios) é constituído por três empresas completamente diferentes, a ETSA (adquirida em 2008), a Triangle’s (adquirida em 2023) e a Imedexa (adquirida em 2025).
A ETSA foi adquirida por cerca de 60 M€ e dedica-se à recolha e ao processamento de restos de animais provenientes de supermercados e restaurantes (partes não comestíveis), que utiliza para produzir uma série de rações para animais, como cães e galinhas, e também para obter uma série de óleos, incluindo biodiesel.
No dia 11 de janeiro de 2025, a ETSA adquiriu a Barna, uma empresa espanhola que, com 120 colaboradores nas suas duas fábricas (País Basco e Andaluzia), se dedica à recolha e à transformação de produtos de origem marinha (sobretudo peixes) para alimentação animal, fertilizantes e biocombustíveis. O valor de aquisição foi de 33,5 M€.
A Triangle’s foi, como vimos, adquirida por 178,7 M€ e dedica-se ao fabrico de quadros de bicicletas elétricas.
A Imedexa é uma empresa especializada no desenho e fabrico de estruturas metálicas para infraestruturas de transmissão e distribuição de eletricidade que foi adquirida por 148 M€. A empresa começou a contribuir para o segmento Outros Negócios a partir de agosto de 2025 e, como mencionado anteriormente, o volume de negócios anual deverá rondar os 100 M€.
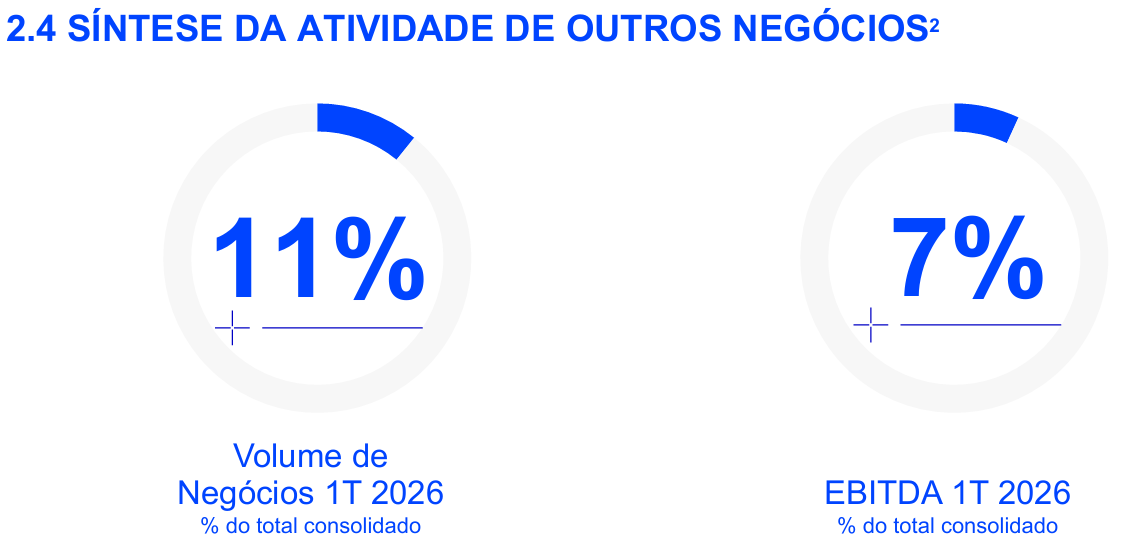
No 1T26, este segmento de Outros Negócios contribuiu com 11% das receitas e 7% do EBITDA da Semapa:
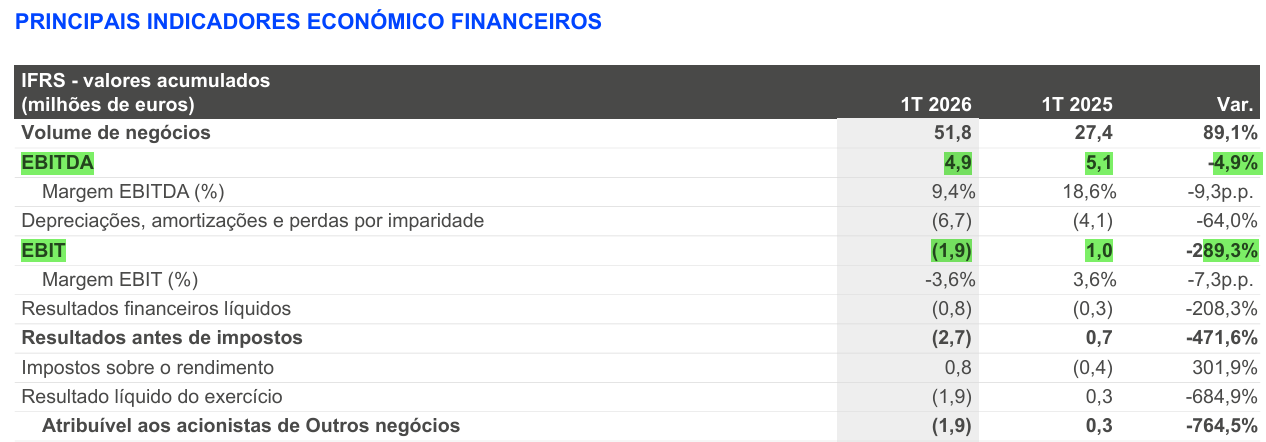
De momento, este segmento apresenta um EBITDA positivo, mas ainda tem um EBIT negativo:
Aquele que considero o terceiro segmento é uma joint venture, detida em 50% pela Semapa e em 50% pela Ultimate Cell, que tem o nome de UTIS e que se dedica à descarbonização da indústria através do hidrogénio.
O quarto segmento é uma unidade de venture capital, chamada Semapa Next, que tem investido numa série de empresas e fundos do setor tecnológico. Em 2025, a Semapa Next investiu 49 M€ em 7 empresas e nos fundos dos quais já era participante. A destacar o investimento de 39 M€ na Gropyus, uma construtora de casas modulares, mas não no sentido em que estamos habituados. A empresa fabrica as “peças” necessárias para as casas que depois são instaladas no terreno. No ano passado, publicaram este vídeo que mostra um prédio construído pela empresa.
Durante o 1T26, a Semapa Next investiu um total de 27,6 M€, valor este que foi captado pela Gropyus, pela CarbonRe e pela Sybilion.
5. Fatores de Risco
Se a Sodim conseguir alcançar mais de 90% do capital da Semapa, é provável que concretize a sua intenção de retirar a empresa da Bolsa por meio de uma OPA potestativa.
E poderá procurar fazê-lo por um preço que seja apenas a média ponderada pelo volume dos 6 meses anteriores, o que certamente enfrentará novamente a oposição feroz dos acionistas minoritários.
Nesta fase, podemos apagar o risco relativo à dívida.
6. Perspetivas
A Sodim pode querer retirar a Semapa de bolsa, mas de quem é a Sodim?
Após o falecimento de Pedro Queiroz Pereira, a Sodim ficou para as suas três filhas:

Filipa, Lua e Mafalda
A herança é indivisível, pelo que a posição na Semapa só poderá ser vendida em bloco, com acordo das três.
Segundo o LinkedIn, a irmã mais velha, Filipa, dedica-se à gestão do Hotel Ritz, em Lisboa, que foi construído pelo seu avô e pertence à Sodim.
A irmã mais nova, Lua, é muito ativa na Semapa Next.
Finalmente, a irmã do meio, Mafalda, é licenciada em Arquitetura de Interiores e está mais envolvida na gestão do património imobiliário do Grupo, que inclui uma herdade em Melides.
Durante bastantes meses a minha “teoria” para a Semapa foi a seguinte:
A minha ideia é que a OPA da Sodim sobre a Semapa foi apenas um passo intermédio para a verdadeira OPA, que virá de uma firma de Private Equity estrangeira. Atenção que não tenho acesso a informação privilegiada e mesmo que tivesse, não a usaria numa análise ou para proveito pessoal.
Apenas juntava algumas peças de um puzzle complexo:
1º – O CEO da Semapa é recente e a sua especialidade é o Private Equity (PE);
2º – A Semapa é um conglomerado que está subavaliado pelo mercado. Uma firma de PE facilmente venderia a Semapa às postas (possivelmente ficando com a posição na Navigator mais tempo) realizando mais-valias instantâneas;
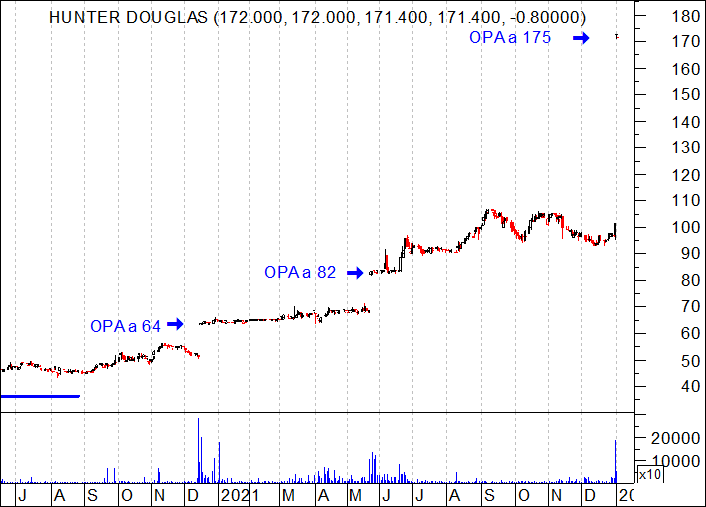
3º – Vi este cenário acontecer numa empresa holandesa que estava numa situação semelhante à da Semapa. A empresa era a Hunter Douglas (a maior do mundo dos estores e persianas), dominada pela Família Sonnenberg, que lançou OPAs sucessivas para o mercado de forma a ficar com uma posição cada vez maior, antes de finalmente revelar o seu propósito, que foi vender a totalidade da empresa à 3G Capital por um prémio elevadíssimo:
Mesmo que o cenário de OPA geral por parte de uma firma de PE estrangeira não se concretize, parece-me evidente que a Semapa é um ótimo negócio, sempre lucrativa, excelente pagadora de dividendos e que, eventualmente, irá atingir novos máximos históricos no lucro anual, acima dos 307 M€ de 2022 e dos 399 M€ de 2005.
É provável que, com a mais-valia gerada na venda de Secil, isso aconteça já em 2026.
As últimas grandes aquisições por parte da Navigator (Gomá-Camps e Accroll) e da Semapa (Triangle’s, Barna e Imedexa) vieram retirar argumentos à teoria da possibilidade de OPA geral. A venda recente da Secil é, para este contexto, algo neutra.
Se fosse para vender a Semapa a uma firma de private equity as três irmãs teriam concordado com estas aquisições que no conjunto custaram cerca de 599 M€?
Não creio…
O que parece é que as três irmãs estão a fazer o que o seu pai, o saudoso Pedro Queiroz Pereira, faria, que seria continuar a valorizar a empresa em termos de longo prazo.
7. Tipo de Play
A Semapa é uma value play e uma asset play.
Basta ver que a posição da Semapa na Navigator (498,04 milhões de ações) vale, a preços de mercado, 1648 M€ e que a Secil foi vendida por um Enterprise Value de 1,4 B€.
Agora é esperar…
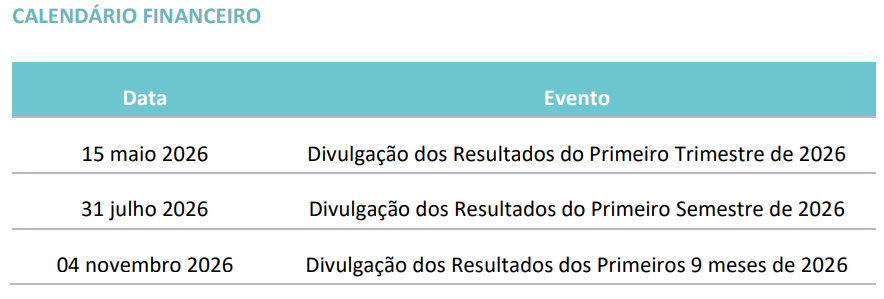
…para ver qual será a finalidade que a gestão vai dar aos fundos que vai receber.
Na proposta de aplicação de resultados de 2025 temos o seguinte comentário:
O Conselho de Administração, tendo em atenção os resultados do ano e a ambição de continuar o ciclo de forte investimento, irá propor à Assembleia Geral de Acionistas uma distribuição de dividendos às ações em circulação, relativa a 2025, no montante de 0,626 euros por ação, a que corresponde um valor total de aproximadamente 50 milhões de euros, igual ao distribuído relativamente a 2024.
Em dezembro, mencionei que uma das possibilidades existentes era a distribuição de um dividendo extraordinário, mas que não se veio a verificar, pelo menos por enquanto.
8. Conclusão
De qualquer forma, estou como os outros minoritários da Semapa, de pedra e cal.
Pago e aguento o que for preciso para ver, por dentro, o que vai acontecer.
Para mim, o destino mais aconselhável para o dinheiro que a Semapa angariou com a alienação da Secil seria a compra do capital remanescente da Navigator (cerca de 30%, que estão avaliados em 717 M€).
Desta forma, a Semapa poderia ser a verdadeira Berkshire Hathaway portuguesa, uma colecionadora de negócios europeus de qualidade.
A Semapa é uma holding de longo prazo do TOP10 Lisboa, o portfólio público que reúne as 10 ações cotadas na Euronext Lisboa que considero mais atrativas para investimentos a longo prazo.