A Corticeira Amorim merece um carinho e atenção especiais.
Porquê?
Porque é a única empresa cotada na Euronext Lisboa que é líder económico mundial na sua indústria, a dos produtos de cortiça.
1. Apresentação
1.1. História
A Corticeira Amorim foi fundada em 1870 por António Alves de Amorim, em Vila Nova de Gaia.
O seu líder mais icónico foi Américo Amorim, que foi presidente da empresa entre 1953 e 2001. Quando faleceu em julho de 2017 (aos 82 anos) era o homem mais rico de Portugal.
Uma das suas frases mais famosas era “para mim 20 anos não é nada”.
Outra era esta…
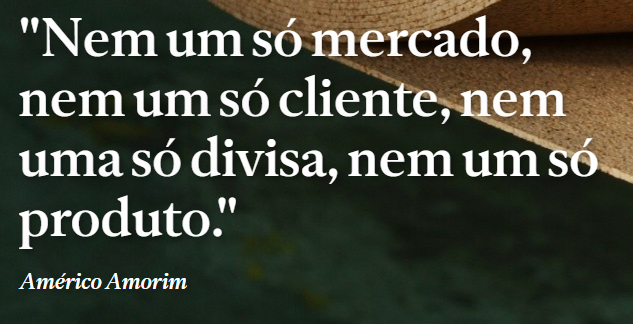
…que enfatizava o valor da diversificação e da estratégia de crescimento da Corticeira Amorim.
Atualmente, a Corticeira Amorim tem a atividade agrupada em três segmentos principais, Amorim Florestal, Amorim Cork e Amorim Cork Solutions…
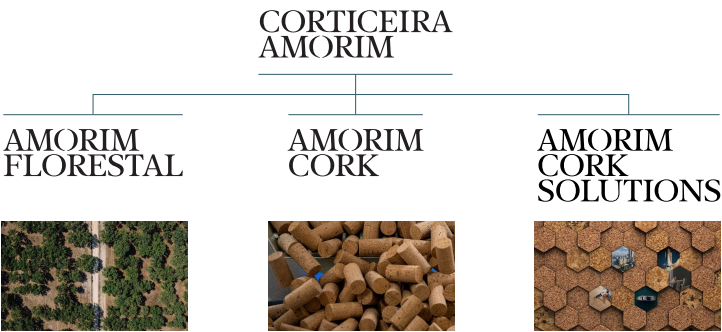
…com a seguinte distribuição das vendas…
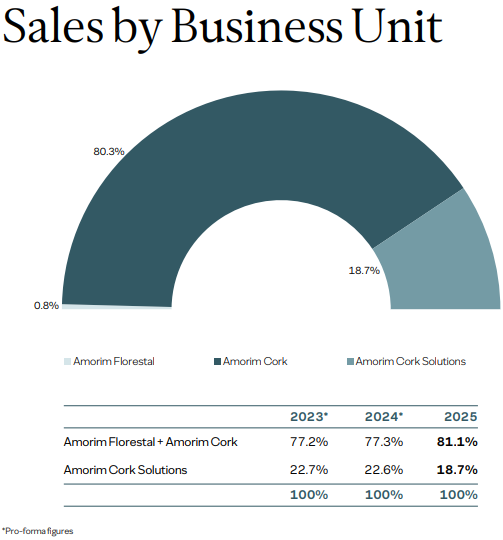
…e do EBITDA:
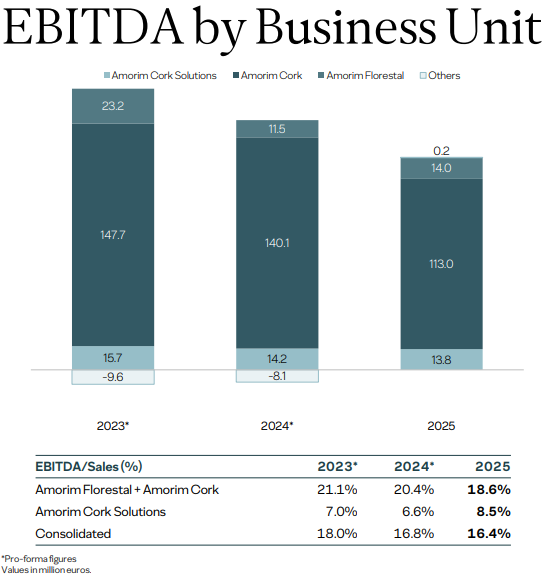
O Amorim Cork, segmento que representa 80,3% das vendas e 80,1% do EBITDA, é o que está ligado à produção de rolhas de cortiça.
A divisão geográfica das vendas em 2025 foi a seguinte…
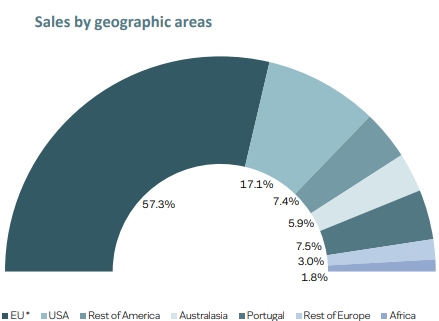
…tendo as receitas em EUR representado 75,6% do volume de negócios (18% em USD).
1.2. Estrutura Acionista
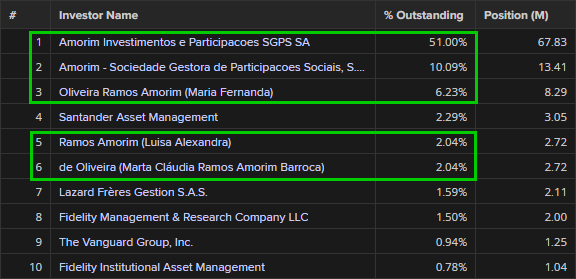
A Família Amorim continua a controlar 71,4% do capital:
1.3. Equipa de Gestão
Há 25 anos que o CEO da Corticeira Amorim é António Rios de Amorim…
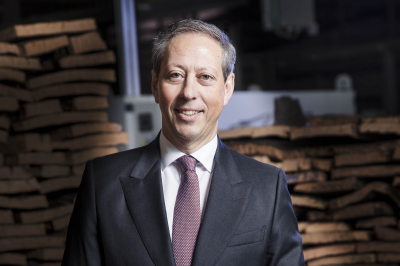
…sobrinho de Américo Amorim.
2. Gráfico de Longo Prazo
A Corticeira andou de lado durante bastantes anos e só em 2009 é que arrancou para uma valorização de mais de 2000% em 8 anos:
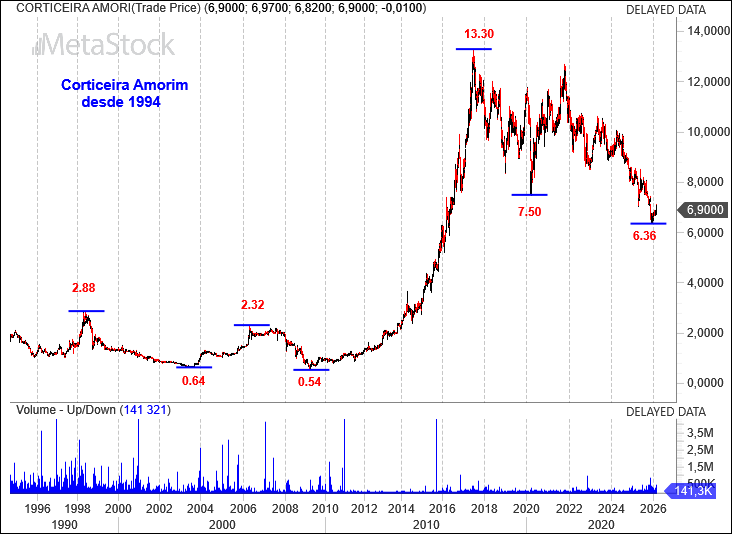
Desde 2017 que voltou a “andar de lado”, à espera de um catalisador que justifique uma nova tendência ascendente de longo prazo.
3. Tendências Fundamentais
3.1. N.º de Ações Emitidas, Capitalização Bolsista e Enterprise Value
Lembro-me bem do aumento de capital da Corticeira Amorim no início do ano 2000, pois era uma daquelas ações que teimava em contrariar a tendência bullish do mercado em geral:
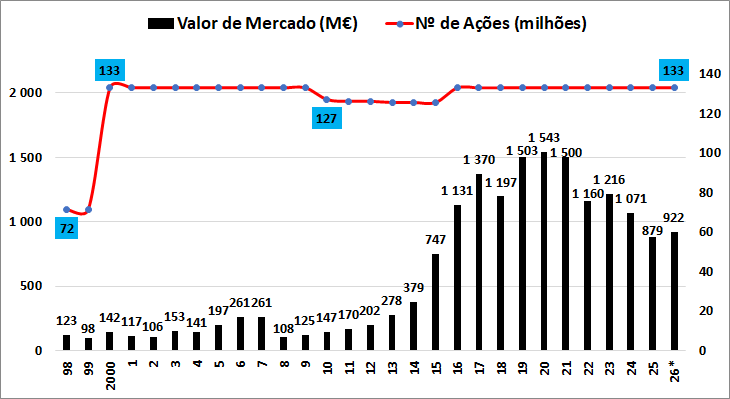
Mas desde o ano 2000 que o n.º de ações emitidas pela Corticeira Amorim é sensivelmente o mesmo, nos 133 milhões. Houve ali um período em que compraram 6 milhões de ações próprias, mas depois venderam-nas a fundos de investimento, de forma a aumentar a liquidez do título.
Atualmente, a Corticeira Amorim está avaliada pelo mercado em 922 M€.
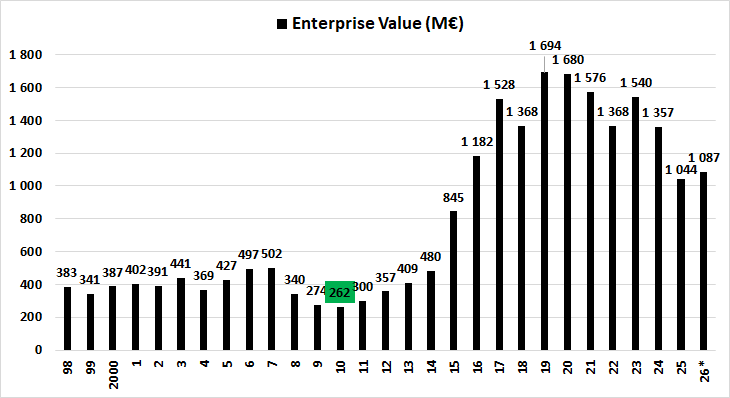
O Enterprise Value (EV) adiciona ao valor de mercado a dívida líquida e o valor dos interesses minoritários, estando atualmente nos 1087 M€:
3.2. Receitas e Price to Sales Ratio
Faz sentido que tenha sido em 2009 que a Corticeira encontrou o seu fundo e iniciou uma grande tendência de subida, pois foi nesse ano que as receitas anuais da empresa começaram a crescer de forma sustentada:
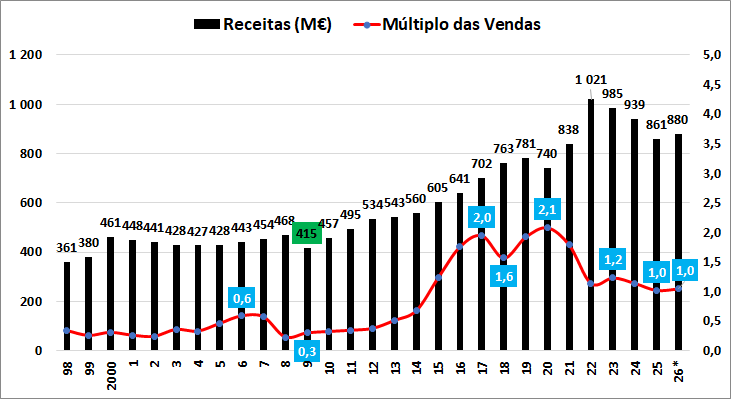
Recordo-me de que, em 2022, os analistas apontavam para vendas anuais crescentes, dos 1021 M€ em 2022 para os 1108 M€ em 2025.
Podemos agora verificar que a realidade revelou-se aquém das estimativas, já que, em 2025, as vendas foram de 861 M€, o que corresponde a uma diminuição de 15,7% face ao máximo histórico registado em 2022.
A diminuição das vendas em 2023 foi motivada pelos segmentos cíclicos da Corticeira Amorim, nomeadamente Revestimentos e Isolamentos. Ao longo de 2024, foi vendida uma subsidiária dinamarquesa de Revestimentos.
Em 2025, as vendas do segmento Florestal baixaram 4% (menor atividade e preços da cortiça mais reduzidos), as do Cork baixaram 3,5% (diminuição estrutural no consumo de bebidas alcoólicas) e as do Cork Solutions contraíram 24%, ou -11,4% (volume da atividade diminuiu) se desconsiderarmos o efeito da desconsolidação da Timberman, a tal subsidiária dinamarquesa.
Entre os 415 M€ de 2009 e os 861 M€ de receitas em 2025, a Taxa Média Anual de Crescimento (TMAC) foi de 4,7%. Considerando as estimativas dos analistas para 2026, a TMAC baixa para 4,5%.
O múltiplo das vendas também se expandiu entre 2009 e 2025, de 0,3 para 1, ou seja, os investidores passaram a valorizar as vendas da Corticeira Amorim em mais do triplo.
3.3. EBITDA e EV/EBITDA
O EBITDA expandiu-se dos 39 M€ em 2009 para os 141 M€ em 2025, o que em termos médios anualizados dá 8,4%:
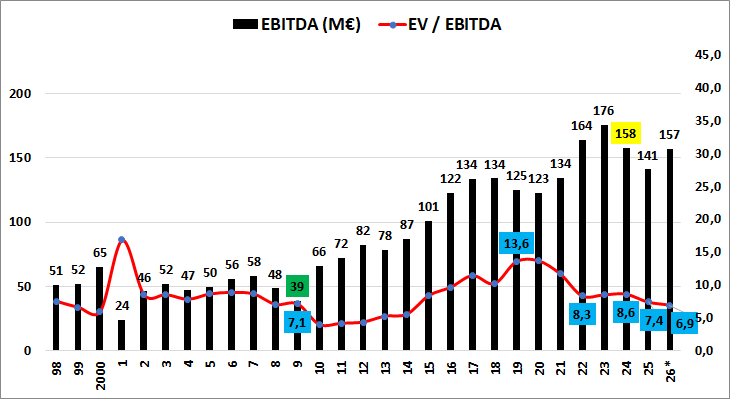
O EBITDA cresceu mais do que as vendas, o que sugere expansão de margens.
A redução do preço da cortiça e do material não cortiça e a redução dos custos operacionais não foram suficientes para sustentar o EBITDA do maior segmento da empresa, Cork, o qual assistiu a um deslize de 19,3% explicado pelas deseconomias de escala e por um mix de produtos desfavorável.
3.4. Margens EBITDA, Operacional e Líquida
Em seguida a expansão das margens entre 2009 e 2023 que mencionei anteriormente:
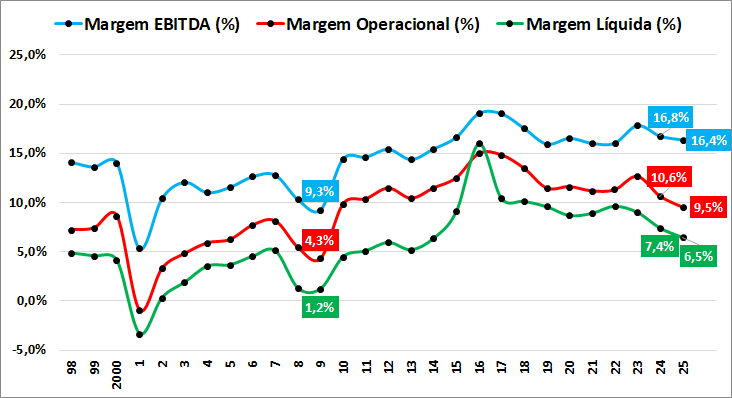
Porém, também é visível a contração das margens em 2025.
A margem líquida de 2016 está influenciada positivamente pela mais-valia obtida na venda da US Floors.
Desde 2017, as margens da Corticeira Amorim têm evoluído para sul, ainda que com alguns solavancos. Esse terá sido um fator preponderante na transformação da tendência ascendente numa lateralização com pendor descendente.
Em 2020, foi a pandemia que deprimiu a procura global e, em 2022 e 2023, a guerra na Ucrânia pressionou os custos.
Um dos Subscritores do Borja on Stocks pertence à Família Amorim e explicou que, por causa dos anos em que a maior parte dos sobreiros foram plantados em Portugal (tipo, há 150 anos), existe um ciclo de 7 anos de relativa abundância de cortiça, seguido de 2 anos de alguma escassez. Este desenvolvimento faz elevar o preço dessa matéria-prima e deprimir as margens da Corticeira Amorim nesses dois anos, situação que, de grosso modo, deverá ter ocorrido em 2018 e 2019.
Nos resultados de 2025, a Corticeira Amorim menciona que os preços da cortiça durante o ano foram baixos e podemos verificar que a margem bruta até tem vindo a expandir-se, tendo sido de 51,5% em 2023, de 52,8% em 2024 e de 54,6% em 2025.
3.5. Resultado Líquido e PER
O resultado líquido de 2016 teve a contribuição excecional da tal mais-valia na alienação da US Floors e o resultado líquido de 2022 foi influenciado positivamente por uma decisão fiscal favorável no valor de 11,4 M€.
Aqui está o gráfico com a evolução do resultado líquido da Corticeira Amorim já com a estimativa dos analistas para 2026:
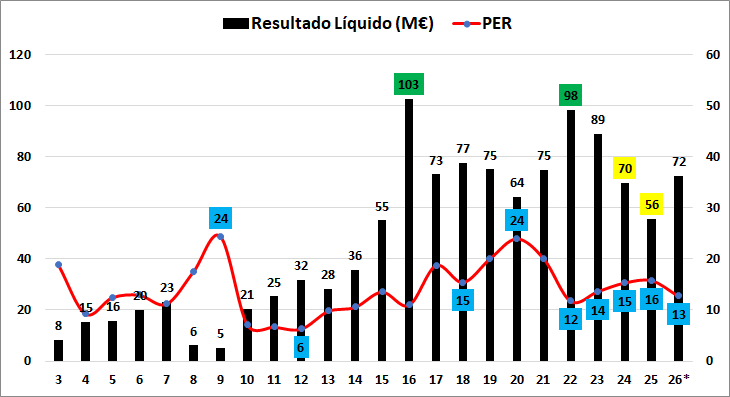
Em 2024, os resultados foram penalizados pela diminuição dos níveis de atividade, pelo aumento do preço das matérias-primas e pela qualidade da cortiça de alguns dos lotes trabalhados.
O lucro de 2025 foi o mais reduzido desde 2015 e a explicação está na contração das vendas, situação que tem sido motivada pela diminuição do consumo do vinho a nível global:
- The Global Wine Market In 2025: A Reset Year (janeiro de 2026)
A produção vinícola em 2025 foi melhor do que em 2024, mas continua a ser inferior à média dos últimos 5 anos:
- The International Organisation of Vine and Wine (OIV) published today its annual first estimates for global wine production in 2025
- Wine consumption falls heavily into the red (abril de 2025)
- In the red: global wine sales fall to lowest levels since 1961 (abril de 2025)
Para 2026, os analistas antecipam uma recuperação do lucro de 28,6%.
O PER25 está nos 16, o PER26 nos 13 e o PER médio está nos 15.
3.6. Indicadores de Balanço: Dívida Líquida e Net Debt to EBITDA
A gestão tem sido prudente e não tem operado com níveis de endividamento elevados…
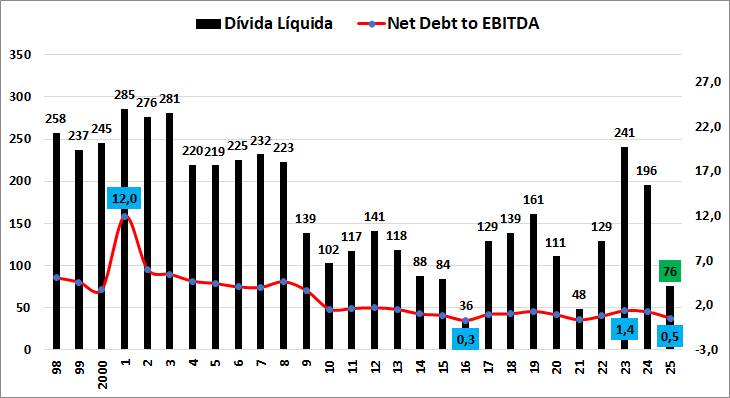
…tendo, inclusive, reduzido consideravelmente a sua dívida líquida em 2025.
Perante o EBITDA de 2025, o Net Debt to EBITDA25 é de apenas 0,5.
A Corticeira ainda não divulgou as rubricas de balanço, pelo que não consigo averiguar o montante da dívida financeira nem do cash.
4. Valor do Mercado Total e Análise da Indústria
O sobreiro, que é a árvore de onde se extrai a cortiça, só se dá nesta zona do mundo:
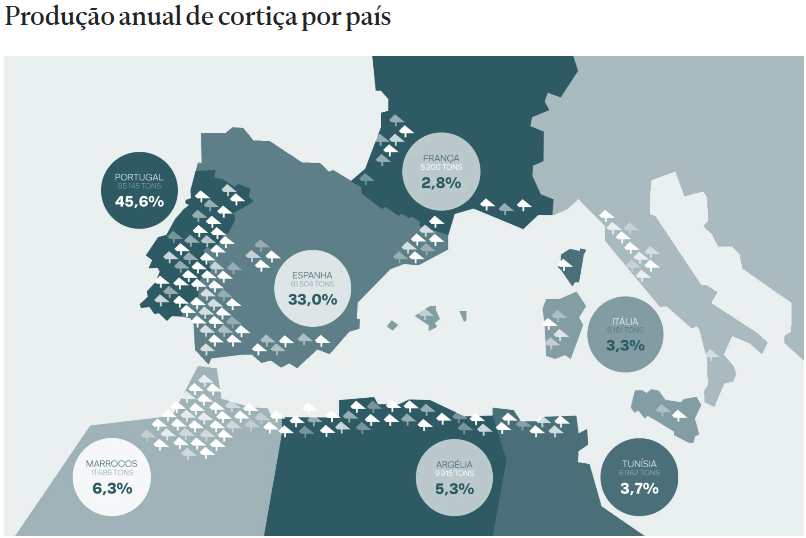
Portugal é o maior produtor de cortiça, seguido por Espanha e Marrocos.
Em termos de produção anual, o valor partilhado no site da Corticeira Amorim aponta para as 186 573 toneladas, das quais Portugal produz 45,6%, Espanha 33% e Marrocos 6,3%.
Apesar da França ser um pequeno produtor de cortiça, é lá que encontramos a 2.ª maior do mundo dos produtos de cortiça (a seguir à nossa Corticeira Amorim), que é a Oeneo, cotada na Euronext Paris.
Estas duas grandes empresas dominam o mercado mundial dos produtos de cortiça (especialmente rolhas), numa espécie de duopólio.
Em seguida uma comparação entre as métricas fundamentais da Corticeira Amorim e da Oeneo:
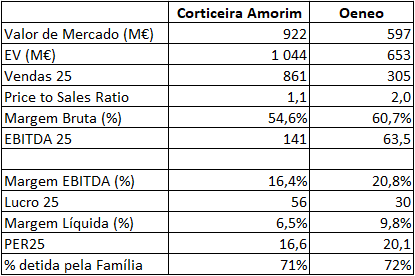
A Corticeira é uma empresa maior, vendendo 2,8 vezes mais do que a Oeneo, porém tem margens mais baixas e é, pelo menos atualmente, menos valorizada pelos investidores.
Como é que a Oeneo, estando mais longe da matéria-prima, consegue obter margens mais elevadas que a Corticeira Amorim?
Penso que é por três motivos:
- A Oeneo também obteve uma boa presença em Portugal quando em 2015 comprou o grupo português Piedade, que é um produtor de rolhas de cortiça relevante, com cerca de 50 M€ de vendas anuais;
- Para além das rolhas de cortiça, a Oeneo vende barris de carvalho aos produtores de vinho (27% das vendas) e os barris têm muita margem. A França é líder mundial na produção de barris de carvalho (produz cerca de 500.000 por ano, dos quais 60.000 foram produzidos pela Oeneo);
- A Corticeira Amorim tem ali três subsegmentos, o dos Revestimentos, Aglomerados Compósitos e Isolamentos que operam em mercados muito competitivos (materiais de construção) e por isso têm margens mais baixas
- Na 411.ª página do relatório anual de 2024 podemos identificar que os segmentos dos Revestimentos e dos Isolamentos apresentaram um EBITDA negativo nesse ano
5. Fatores de Risco
Considero que atualmente há três riscos a ter em conta:
1.º – A meu ver, o maior risco para a Corticeira Amorim tem a ver com a possibilidade da substituição das rolhas de cortiça por outros vedantes de garrafas de vinho e outras bebidas alcoólicas.
Este risco existe há décadas e pessoalmente acho que nunca se vai materializar, pelo menos nos produtos mais nobres e com margens mais elevadas. Há centenas de anos que a cortiça é usada para vedar garrafas de vidro e penso que isso não irá mudar pelo menos nas próximas décadas.
Contudo, talvez por precaução, mas também para diversificar e crescer, a Corticeira Amorim adquiriu, em 2019, uma empresa checa (Vinolok) que fabrica vedantes de vidro…
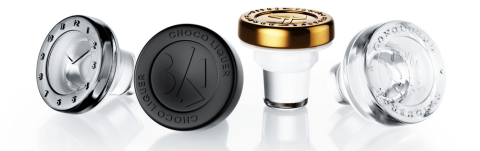
…com vendas anuais de cerca de 20 M€.
Em 2022, adquiriu 50% da italiana SACI, que produzia cordões de arame e vedantes para as indústrias do vinho e do champanhe. Em agosto de 2023, a Corticeira Amorim anunciou a aquisição de 55% do capital da empresa suíça VDM, que, entre outros produtos, distribui barricas de cortiça.
2.º – Alterações das preferências dos consumidores, já que atualmente parece que passámos a beber menos vinho:
3.º – Outro risco que apareceu em 2025, mas que efetivamente não se materializou, foram as tarifas:
6. Perspetivas
A longo prazo temos a seguinte perspetiva:
A estrutura de custos da Corticeira Amorim é peculiar no seguinte sentido: cerca de metade das vendas anuais é gasta na compra de cortiça.
Se em vez de comprar cortiça a Corticeira produzisse internamente a sua cortiça (as árvores é que fazem a maior parte do trabalho), o seu perfil de margens seria completamente diferente. Além disso, o seu moat seria impenetrável.
O problema – e a oportunidade – é que normalmente um sobreiro, depois de plantado, demora 25 anos a começar a dar cortiça (depois dá a cada 9 anos) e 43 anos a dar cortiça suficientemente boa para fazer rolhas.
Ou seja, só ao 3.º descortiçamento é que a cortiça começa a cumprir os requisitos essenciais para as rolhas.
E se 20 anos não era nada, pelos vistos 43 anos já era demais para o Américo Amorim, que não investiu o suficiente na produção de cortiça, possivelmente porque antigamente a matéria-prima era mais abundante e mais barata, ou seja, existia um valor maior na transformação.
Atualmente, a matéria-prima é o valor primordial e, por isso, 50% das vendas (em média) são destinadas à sua aquisição.
Nos últimos anos, a Corticeira Amorim tem investigado bastante e procura novas formas de plantio e irrigação (fertirrega) que prometem reduzir o tempo que leva um sobreiro a dar cortiça boa para rolhas… já se falou em 8 anos para dar a primeira cortiça, o que implica 26 anos até ao tal 3º descortiçamento.
Está na altura de pensar que 26 anos não é nada e agir de forma decisiva na aquisição de terrenos agrícolas – especialmente em Portugal e Espanha e quiçá Marrocos e Argélia, que já se viu que é onde o sobreiro se dá melhor – para aumentar a produção interna de cortiça.
A gestão da Corticeira Amorim está ciente desta necessidade e oportunidade e nos anos mais recentes tem feito uma série de aquisições de quintas, mas é preciso mais, muito mais.
E ninguém conseguiria competir com a Corticeira, nem que tivesse billions para investir, porque o dinheiro não consegue comprar o tempo que leva um sobreiro a dar cortiça boa para rolhas. Este moat garantiria necessariamente uma valorização elevada à Corticeira, provavelmente um PER na zona dos 30 quando os investidores estivessem otimistas.
A destacar que a Corticeira tem promovido ações neste sentido:
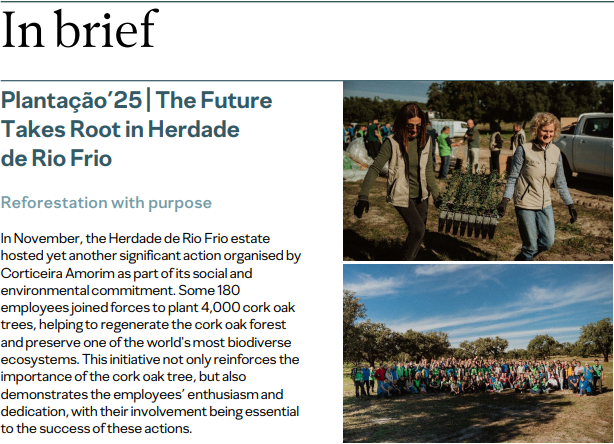
Em média, a cada descortiçamento extraem-se entre 40 kg a 60 kg de cortiça por sobreiro, pelo que 4000 sobreiros representarão, daqui a 25 anos, entre 160 e 240 toneladas.
Da informação apresentada anteriormente, retiro que Portugal produz cerca de 85.145 toneladas de cortiça, pelo que os 4000 novos sobreiros são uma gota no oceano.
Mais a curto e médio prazo, a nossa visão é a seguinte:
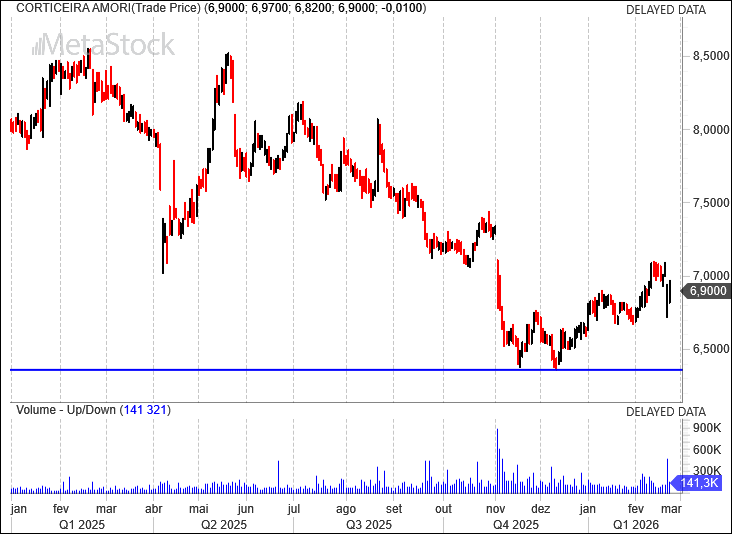
A contração dos resultados, a quebra do consumo de vinho a nível mundial e a instabilidade macroeconómica fizeram a cotação da Corticeira Amorim recuar 14,5% desde o início de 2025…
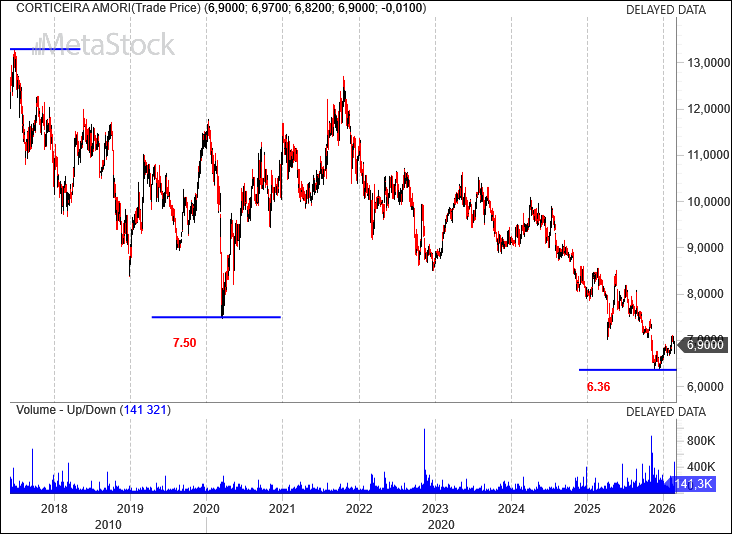
…e cerca de 48,1% desde o máximo de junho de 2017:
A mensagem do CEO continua conservadora…
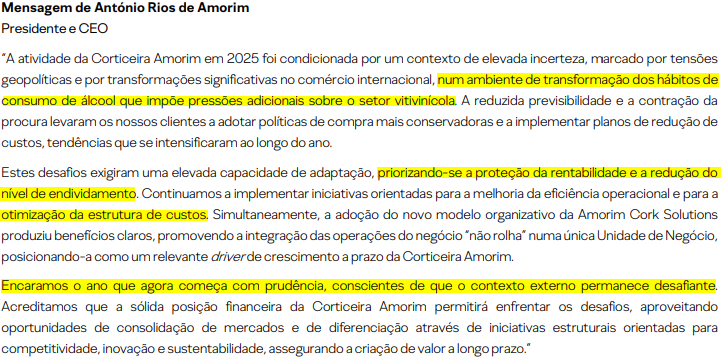
…o que é expectável tendo em conta os desafios mencionados.
Ainda assim, a gestão optou por aumentar o dividendo para 0,35€ por ação, o que deverá custar cerca de 46,6 M€ à empresa, representando um payout ratio de 83,7%. À cotação atual, o dividend yield está nos 5,1%.
7. Tipo de Play
Considero que a Corticeira Amorim – apesar de ter 155 anos de idade – é uma empresa de crescimento moderado, ainda que tenha enfrentado algumas peripécias nos últimos tempos.
8. Conclusão
Atualmente, a Corticeira Amorim transaciona com múltiplos próximos dos valores médios históricos, pelo que não é uma oportunidade óbvia, mas é uma situação que queremos acompanhar e, com esse fim, pretendemos atualizar esta análise trimestralmente.
A prazo, a Corticeira Amorim aguarda que a tendência de consumo de bebidas alcoólicas, em particular de vinho, volte.
Para além das atualizações, temos ainda os nossos Subscritores que nos ajudam a acompanhar os desenvolvimentos no fórum, não deixando as notícias passarem despercebidas.