

Talvez tenha tido a oportunidade de acompanhar a ascensão da Teixeira Duarte ao longo de 2025…
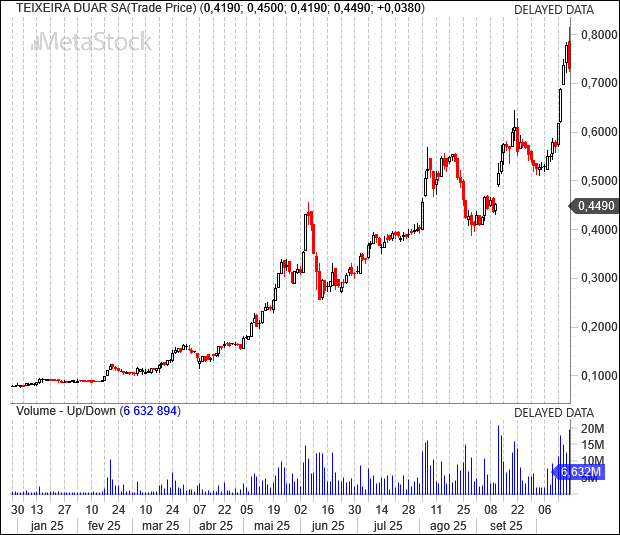
…e tenha visto alguns dos jornais nacionais a anunciar a expansão do índice PSI de 15 para 16 empresas:
- Teixeira Duarte dispara mais de 17% após promoção ao PSI
- Teixeira Duarte acelera na linha de Alta Velocidade e passa a estar entre os ‘grandes’ de Lisboa
- Teixeira Duarte promovida ao principal índice da bolsa de Lisboa
Os investidores mais antigos sabem que não é a primeira vez que a Teixeira Duarte marca presença no principal índice bolsista nacional.
Com esta adesão, o PSI volta a ter duas construtoras!
Vejamos agora como evoluiu a cotação desde a entrada no PSI no dia 22 de setembro:
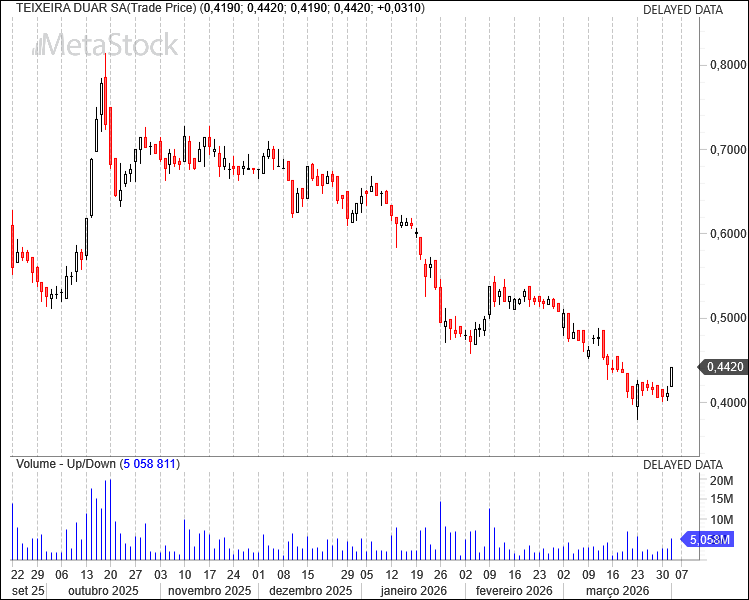
Após um sprint até aos 0,81 €, a cotação tem vindo a descair, estando atualmente cerca de 28% abaixo do preço de 22 de setembro.
1. Apresentação
1.1. História
A história da Teixeira Duarte começou em 1921, quando o fundador, Ricardo Esquível Teixeira Duarte…

…nascido em 1886 e com os estudos concluídos no Instituto Superior Técnico em 1915, no curso de engenharia civil, iniciou a atividade registada como Sócio-Gerente da Sociedade Portuguesa de Engenharia Lda. Em paralelo a este cargo, exercia a atividade como empresário em nome individual.
Em 1928, Ricardo Esquível Teixeira Duarte concorreu e ganhou a sua primeira grande obra: a construção do Cais do Porto de Vila Real de Santo António.
Em 1934, fundou a Empresa de Sondagens e Fundações, Lda., especializada em hidrologia e geotecnia, que viria a dar origem à Teixeira Duarte – Engenharia e Construções S.A. em 1987.
No ano de 1943 a Empresa de Sondagens e Fundações, Lda. muda de nome para Empresa de Sondagens e Fundações Teixeira Duarte, Lda., quando Ricardo Duarte assumiu uma posição de destaque face aos demais sócios. Em 1944 foi realizado o registo da marca “Teixeira Duarte”.
Em 1951, é celebrado um contrato com a Empresa de Cobre de Angola, marcando o primeiro passo para a internacionalização da atividade, mas mantendo ainda o foco na geotecnia.
Após o falecimento do fundador em 1959, a gestão passa para o seu filho Pedro Pereira Coutinho Teixeira Duarte, que em 1961 alarga o objeto social da empresa, que passou a englobar a “construção de todos os géneros”. Ao longo dos anos sessenta, a Teixeira Duarte destacou-se pela execução das fundações e das estruturas do Edifício de Aviz e do Hotel Sheraton em Lisboa.
Em 1978 iniciou uma expansão geográfica para a Venezuela, em 1982 para Moçambique e, em 1984, chegou a Macau.
Durante os anos setenta e oitenta as obras realizadas pela Teixeira Duarte aumentaram em complexidade, exigência e valor, nomeadamente o Hospital de Coimbra, o Edifício da Caixa Geral de Depósitos em Lisboa e a Ponte da Amizade em Macau…

…entre outros.
Tal como mencionei anteriormente, em 1987 a Lda. passou a S.A..
Em 1991, o negócio diversificou-se para o setor automóvel e, em 1992, para o setor hoteleiro. Nesse mesmo ano, foi realizado um investimento da SOMAFEL – Engenharias Ferroviárias S.A. e, em 1997, investiram no desenvolvimento de obras marítimas.
A entrada na bolsa de Lisboa deu-se em 1998, com a particularidade de não ter havido uma OPV, pois o capital da empresa já estava disperso entre muitos acionistas. Resumidamente, as ações simplesmente começaram a negociar na bolsa de valores nesse ano.
Em 2001, a atividade voltou a expandir-se geograficamente, desta vez para Espanha. No mesmo ano, foi realizado o investimento na CIMPOR – Cimentos de Portugal – SGPS, S.A. que acabou por ser vendida em 2010, na OPA da InterCement.
A Teixeira Duarte entrou na Argélia em 2005 e em 2006 chegou ao Brasil:

Em 2010 houve uma reestruturação operacional da empresa e uma Oferta Pública de Troca (com mudança do símbolo de TDU para TDSA) e é por isso que os gráficos da Refinitiv só mostram dados desde 2010.
Nesta etapa, gostaria de relembrar que a Teixeira Duarte foi acionista fundadora do BCP em 1985 e que este investimento lhe custou centenas de milhões de euros. A Teixeira Duarte chegou a deter ações do BCP que tinham sido adquiridas por 740 M€, mas, posteriormente, o valor da posição desvalorizou para apenas 29 M€, tal como mencionado na análise de setembro de 2015.
Em 2014, foram angariados novos clientes, desta vez na Bélgica, e, em 2018, a Teixeira Duarte passou por um processo de reestruturação de dívida junto do BCP, do CGD e do Novo Banco.
1.2. Estrutura Acionista
Em setembro de 2025 tinha sido comunicado que a Dualis Capital tinha aumentado a sua posição na Teixeira Duarte até aos 10,02%, mas verifico que no comunicado datado a 2 de fevereiro de 2026 temos a indicação de que a posição baixou para os 3,49%, situação que podemos confirmar na Refinitiv:
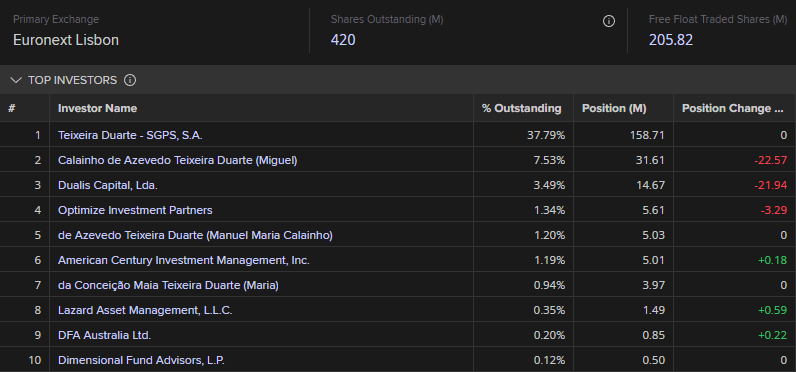
Para além da Dualis Capital, Miguel Calaínho de Azevedo Teixeira Duarte também reduziu a sua posição de 12,16% em setembro de 2025 para os atuais 7,53%.
A holding familiar tinha, em setembro de 2025, uma posição de 38,18%, que, entretanto, baixou para 37,79%, e a posição da família como um todo baixou de 52% para ~47,46%.
1.3. Equipa de Gestão
Alguns elementos da gestão podem ser identificados na lista dos principais acionistas, p.e.:
- Manuel Maria Calainho de Azevedo Teixeira Duarte (5º maior acionista com 1,2%) é o atual Presidente do Conselho de Administração, posição que ocupa desde 2021 e está no grupo desde 1992
- Maria da Conceição Maia Teixeira Duarte (7ª maior acionista com 0,94%) é administradora
- Paulo Alfredo de Carvalho Serradas é Administrador desde 2023 e integra o grupo desde 1992
- Isabel Maria Nunes Correia Teixeira Duarte é administradora
2. Gráfico De Longo Prazo
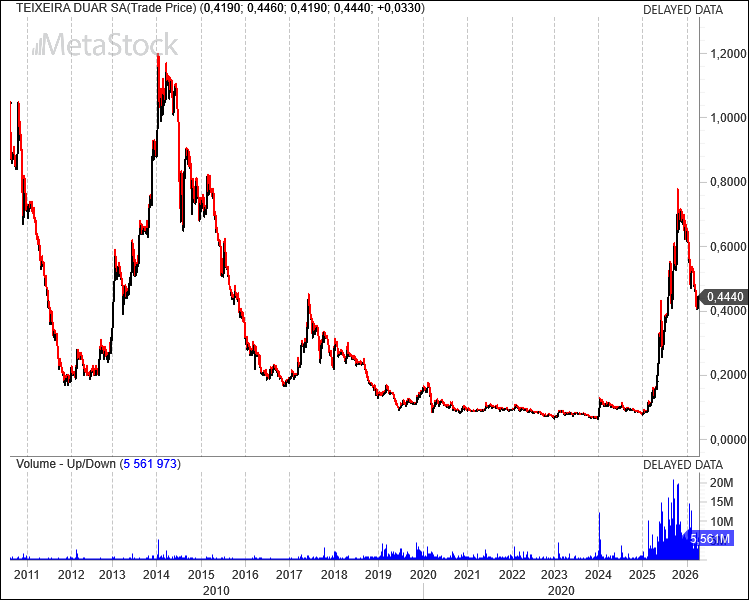
Infelizmente o gráfico da Refinitiv só começa em 2010, na altura da Oferta Pública de Troca:
Se quiser ver um gráfico mais antigo, pode ver esta análise do César, publicada em 2009 no YouTube:
A Teixeira Duarte acabou por perder os tais 740 M€ no BCP, mas vendeu a posição na Cimpor por mais de 500 M€ na OPA de 2010.
3. Tendências Fundamentais
3.1. N.º de Ações Emitidas, Capitalização Bolsista e Enterprise Value
Habitualmente, quando há um investidor que controla uma parte substancial do capital, as empresas têm dificuldade em avançar com a emissão de ações, ou seja, em realizar aumentos de capital. A Teixeira Duarte é um bom exemplo, já que mesmo durante os momentos mais complicados tem mantido o número de ações emitidas nos 420 milhões:
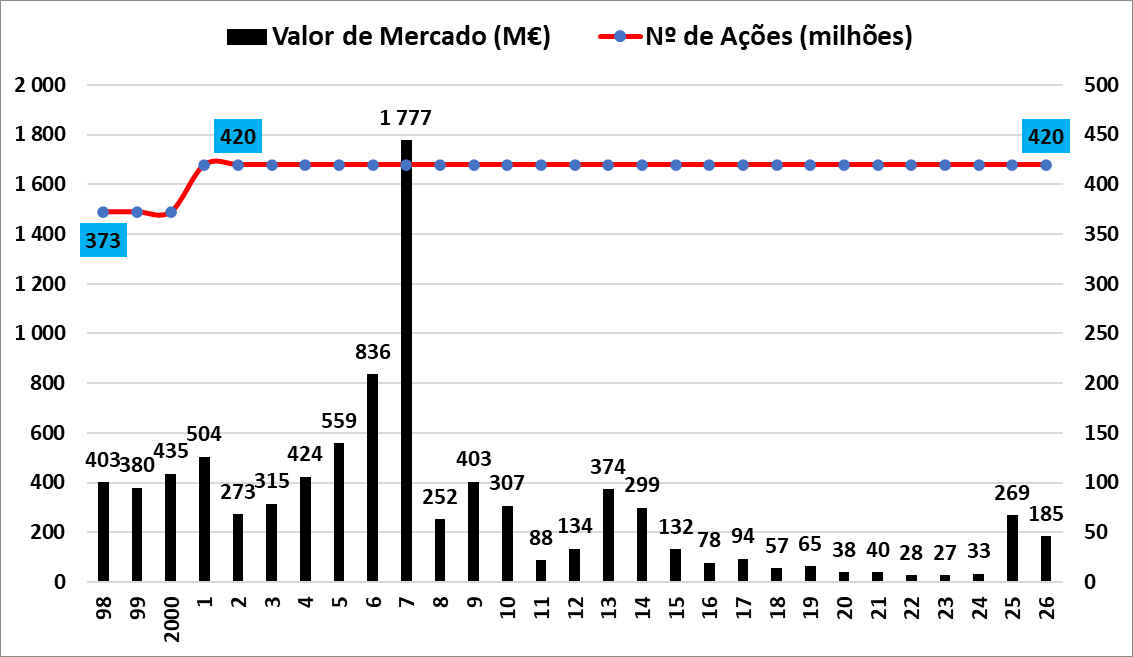
O Valor de Mercado (Número de Ações Emitidas x Cotação Atual) baixou dos 269 M€ no final de 2025 para os atuais 185 M€.
O Enterprise Value (Valor de Mercado + Dívida Líquida + Interesses Minoritários) está nos 856 M€.
Em novembro de 2025, foi publicado um comunicado indicando que haviam sido liquidados 78,3 M€ de dívida, mas, desconhecendo o comportamento da dívida líquida, mantenho o valor apresentado no primeiro semestre de 2025, que é o balanço mais recente.
Já agora, a Teixeira Duarte deverá apresentar contas no final de abril:
3.2. Volume de Negócios e Price to Sales Ratio
O gráfico da evolução das vendas levanta a possibilidade da Teixeira Duarte ter dado passos maiores do que as pernas entre 2006 e 2014…
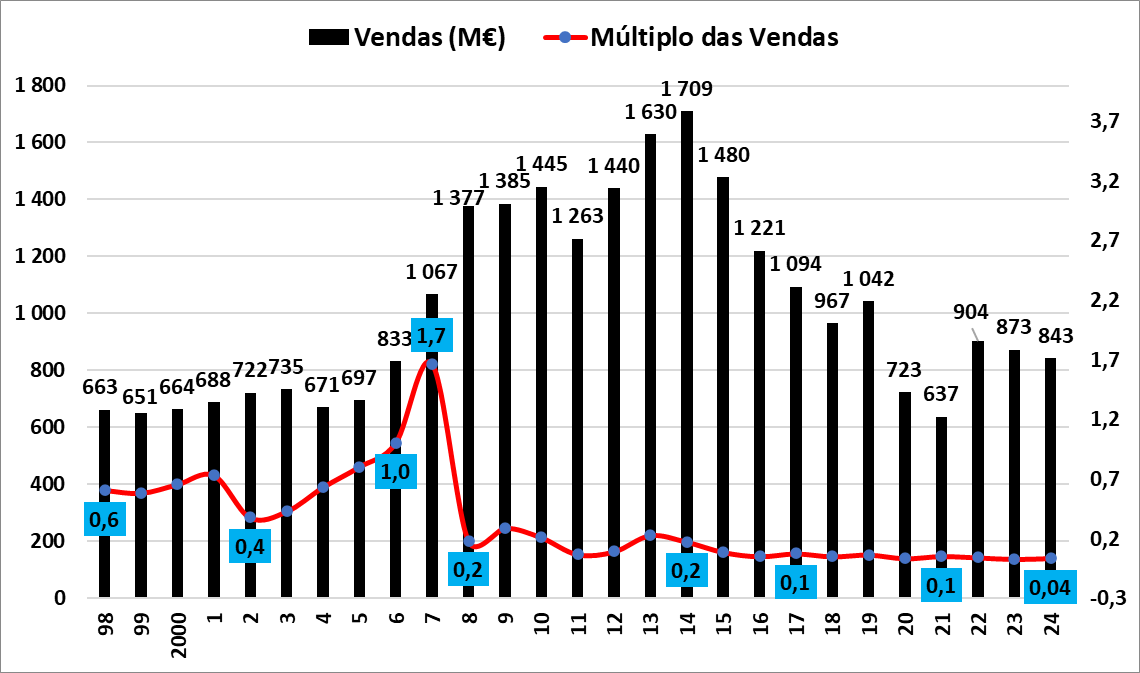
…e que os investidores estiveram otimistas até 2007.
O problema é que o estado de espírito dos investidores é oscilante e, como podemos observar, após alguns anos de otimismo seguiram-se 17 anos de forte pessimismo.
Como se pode concluir da apresentação, a Teixeira Duarte tem muita atividade fora de Portugal, p.e. a divisão geográfica das vendas em 2023 foi a seguinte…
- Portugal: 45%
- Angola: 21%
- Brasil: 19%
- Moçambique: 4%
- Outros: 11%
…em 2024 foi a seguinte…
- Portugal: 42%
- Angola: 22%
- Brasil: 25%
- Moçambique: 3%
- Outros: 8%
…e no primeiro semestre de 2025 foi a seguinte:
- Portugal: 40%
- Angola: 28%
- Brasil: 18%
- Moçambique: 4%
- Outros: 10%
Observamos que o risco cambial é elevado e tem aumentado.
A desvalorização das moedas locais afeta as vendas e os resultados. Trata-se de um risco que se materializou várias vezes ao longo dos anos.
Para uma empresa que esteja avaliada por menos do que 10% das vendas anuais (Múltiplo das vendas ou PSR inferior a 0,1), basta não declarar falência para a cotação subir substancialmente. Esta é uma situação que temos observado recorrentemente nas análises que temos realizado ao longo dos anos.
3.3. EBITDA e Múltiplo do EBITDA
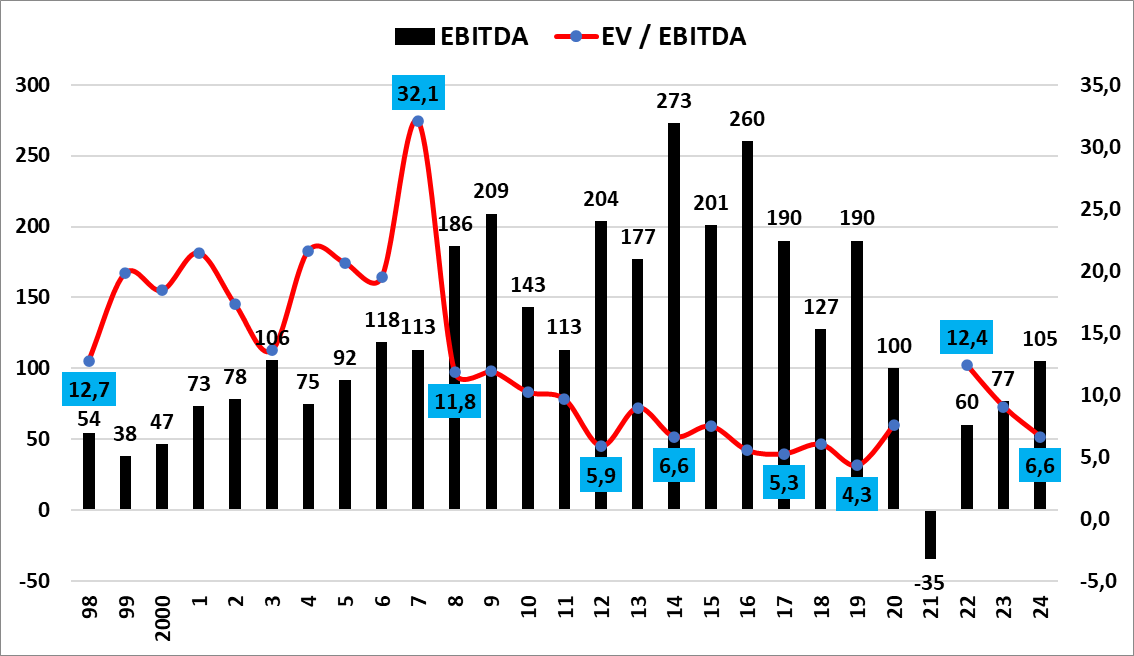
Entre 1998 e 2024, o EBITDA foi negativo apenas em 2021:
Consultando o relatório de 2021 verificamos que o segmento deficitário foi o da construção:
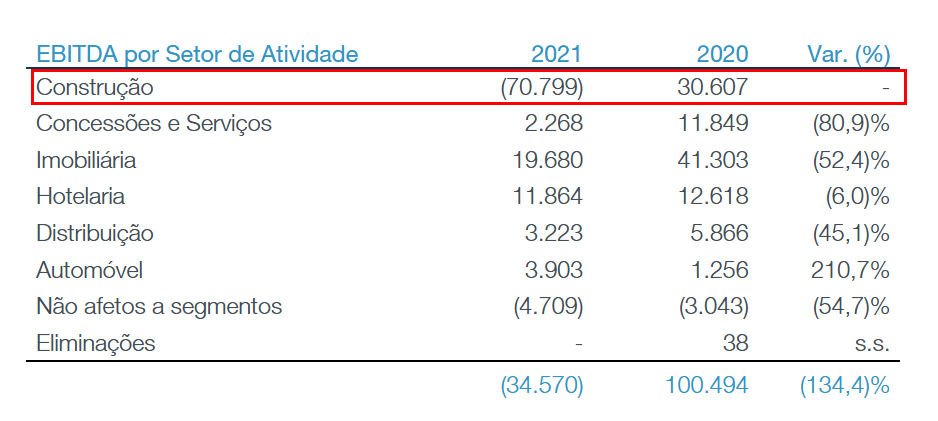
Aprofundando a análise do relatório, identificamos a seguinte informação:
A redução do EBITDA foi fortemente influenciada pela suspensão das seis empreitadas na Argélia com um impacto de 88.569 milhares de euros e pela variação negativa de 6.040 milhares de euros das diferenças de câmbio operacionais, bem como pela redução da atividade em Angola e Argélia, em parte afetados pela pandemia COVID-19
O Enterprise Value to EBITDA médio desde 1998 é 12,6 e o de 2024 foi de 6,6.
O EBITDA do primeiro semestre de 2025 foi de 26,8 M€. Anualizando este valor, o que não é muito correto numa construtora, porém, atualmente não há analistas de casas de investimento a seguir a Teixeira Duarte, obtemos um Enterprise Value to EBITDA25 perante o Enterprise Value atual de 14,9.
3.4. Margens EBITDA, Operacional e Líquida
A indústria da construção é altamente concorrencial, por isso opera com margens baixas.
A Teixeira Duarte não é exceção:
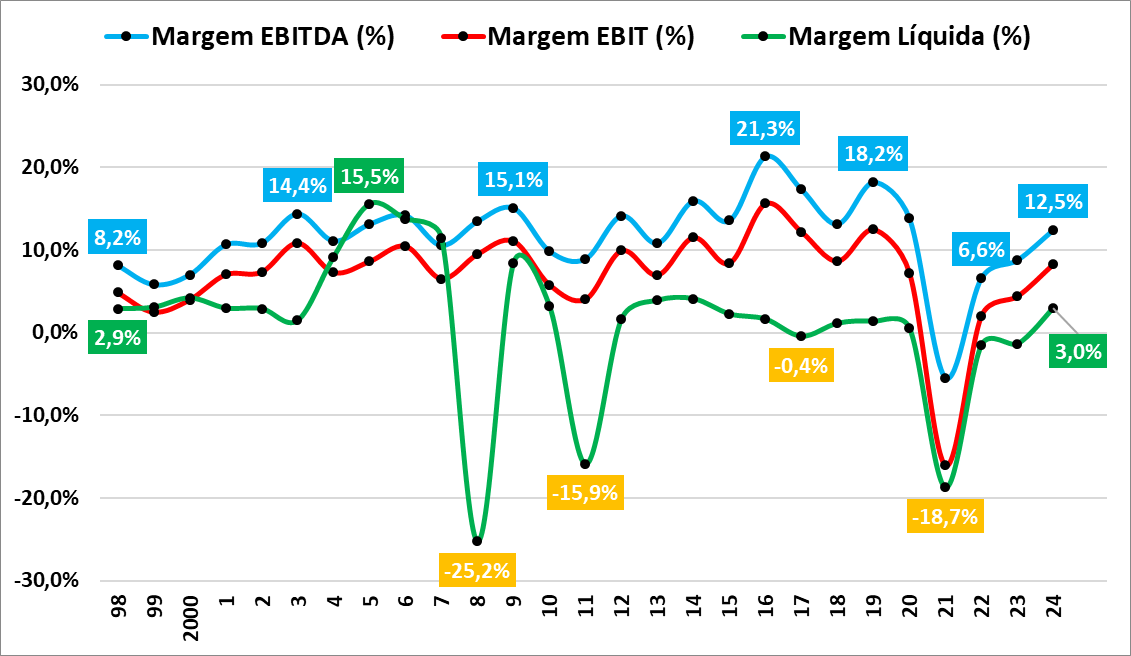
De notar que, em 2008, 2011 e 2021, os prejuízos foram muito elevados e que, entre 2004 e 2007, a margem líquida foi superior à margem EBIT.
Esta segunda situação ocorre quando há resultados não operacionais a influenciar positivamente os resultados apresentados.
3.5. Resultado Líquido e PER
Ao longo dos últimos 27 anos, a Teixeira Duarte foi lucrativa em 21 períodos e deficitária em 6:
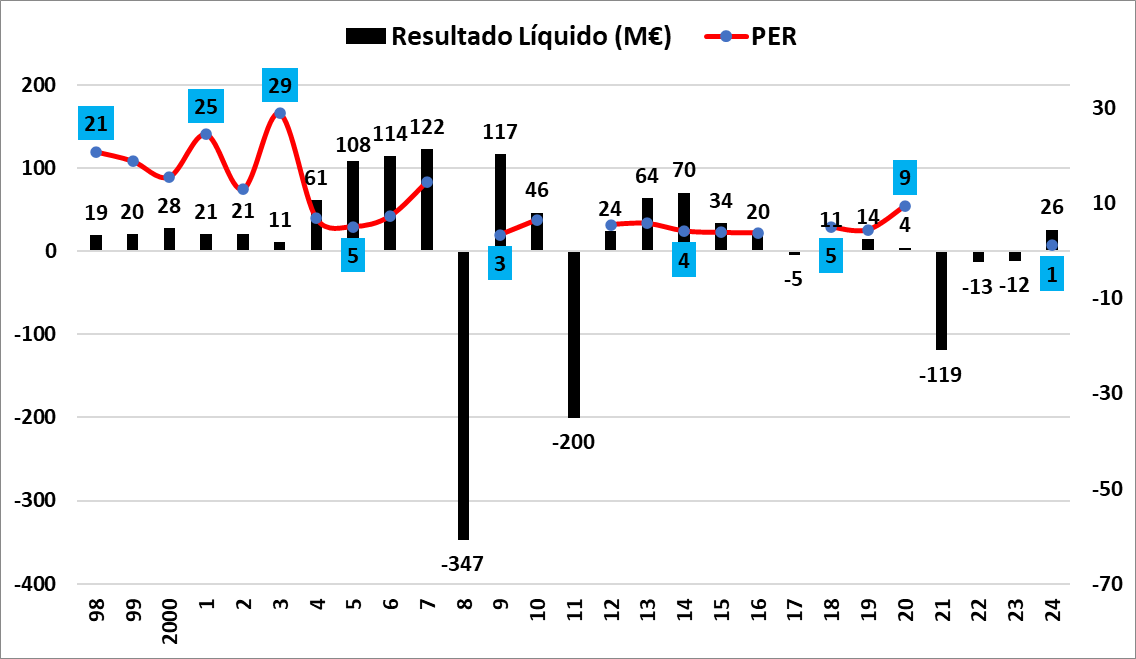
A informação prestada pela empresa no próprio site começa apenas em 2011.
Realizando uma breve pesquisa, conseguimos apurar, e o César certamente se lembra que o prejuízo de 2008 foi motivado pela desvalorização dos ativos financeiros, nomeadamente as ações do BCP e da Cimpor.
No relatório de 2012, foi registada uma perda de 156 M€ em “Outros – Resultados relativos a atividades de investimento”.
Abrindo a nota 24, temos este quadro:

…e ainda este:

Os investidores mais antigos acredito que se lembram, os mais novos é que talvez não saibam, mas a Teixeira Duarte, como podemos ver, perdeu muito dinheiro nas ações do BCP.
O prejuízo de 2021 já foi explicado anteriormente no ponto “3.3. EBITDA e Múltiplo do EBITDA”.
É interessante que no período entre 2004 e 2008 também foram os investimentos financeiros que expandiram a margem líquida para além das margens operacionais, vejamos p.e. a evolução das ações do BCP entre 2004 e 2008…

…e agora a evolução de 2008 em diante:
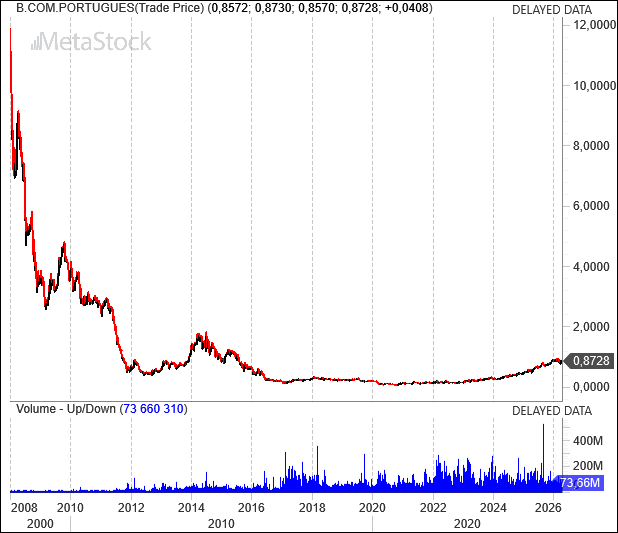
Foi a reavaliação deste investimento que gerou muita volatilidade nos resultados da altura.
O múltiplo do lucro médio é 10.
No primeiro semestre de 2025, o lucro apresentado foi de 42,4 M€, mas não podemos anualizar este montante pelo motivo que irei expor de seguida.
Este resultado foi influenciado positivamente, novamente, pelos resultados financeiros que ascenderam a 49,4 M€:

A explicação para os 64,8 M€ de rendimentos e ganhos financeiros está na nota 23…

…ou seja, a quase totalidade da dívida foi refinanciada e parte desta teve taxas mais competitivas face às praticadas no mercado, daí terem registado um ganho financeiro.
É devido a estes efeitos extraordinários que a anualização do Resultado Líquido para cálculo do PER é incorreta.
3.6. Dívida Líquida e Net Debt to EBITDA
A dívida líquida, considerando os leasings, estava nos 595 M€ no final do primeiro semestre de 2025:
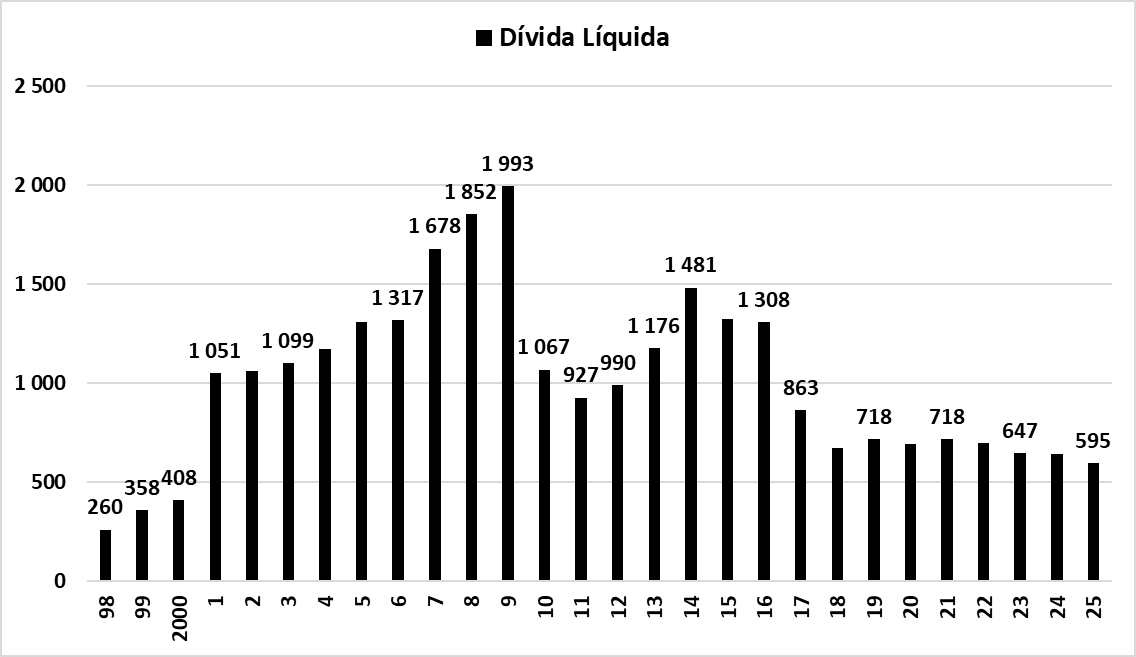
A destacar a diminuição da dívida líquida ao longo dos anos.
Considerando o EBITDA de 2024, o Net Debt to EBITDA está nos 5,7, mas considerando a anualização do EBITDA do primeiro semestre de 2025 chegamos a um Net Debt to EBITDA de 11,1. A alavancagem continua a ser elevada, mas sublinho que a gestão tem estado focada em diminuir a dívida.
Relembro ainda a redução de dívida apresentada no comunicado exposto anteriormente.
4. Comparação com Congéneres Europeias
Em seguida uma comparação da Teixeira Duarte com as congéneres europeias perante os resultados de 2024, já que nem todas apresentaram os de 2025:
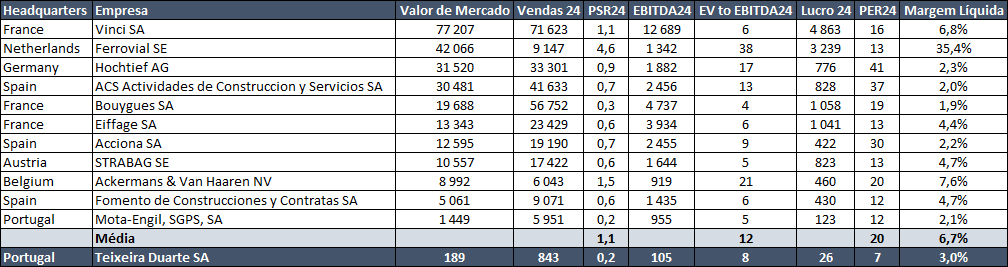
Algumas conclusões:
- O PSR médio das congéneres é 1,1 e o PSR mediano é 0,7. O da Teixeira Duarte é 0,2
- O PER médio é 20 e o mediano é 16. O da Teixeira Duarte é 7
- O Enterprise Value to EBITDA24 médio é 12, enquanto o da Teixeira Duarte é 7
- A margem líquida média foi 6,7% e a da Teixeira Duarte foi 3%
5. Fatores de Risco
Os fatores de risco são os mesmos que os da Mota-Engil:
A – Taxas de juro elevadas
Nos últimos quatro anos, nomeadamente em 2021, 2022, 2023 e 2024, foram pagos 20 M€, 31 M€, 49,8 M€ e 25,7 M€, respetivamente, de juros anuais.
O volume de dívida, embora tenha diminuído ao longo dos anos, continua a ser elevado face aos resultados e um potencial aumento das taxas de juro, conjugado com margens operacionais reduzidas, impactará os resultados anuais.
A dívida foi refinanciada no decorrer de 2025 e será necessário verificar qual é a tipologia da taxa de juro, mas considerando que em 2024, 97,8% do passivo financeiro tinha taxa variável, não me parece que tenham existido grandes alterações após o refinanciamento.
B – Desvalorização das moedas
A Teixeira Duarte voltou-se novamente para o mercado português, mas, como vimos anteriormente, as vendas para o exterior ainda representam mais de metade do volume de faturação, com destaque para Angola e o Brasil.
Os ajustamentos de conversão cambial foram de -167 M€ em 2023, de -31 M€ em 2024 e de -44 M€ no primeiro semestre de 2025.
6. Perspetivas
Em 2025, a gestão espera atingir 750 M€ de vendas, o que representaria uma redução de 11% face a 2024. Apontam ainda para uma carteira de encomendas de 1630 M€.
Conforme apresentado anteriormente, o resultado líquido do primeiro semestre de 2025 foi positivamente influenciado pelos resultados financeiros.
A demonstração de resultados mostra que o resultado operacional do primeiro semestre de 2025 foi de 8,6 M€, enquanto no período homólogo tinha sido de 24,8 M€:
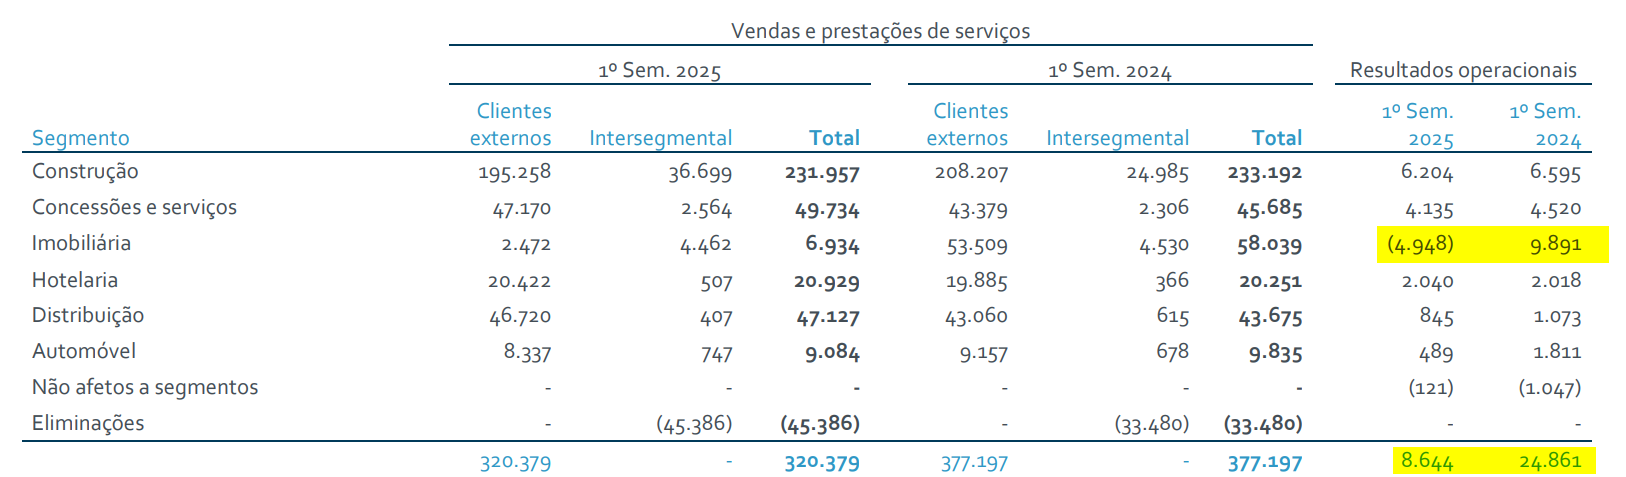
A diminuição foi verificada no segmento imobiliário que é muito volátil e dependente das obras prontas para entrega:
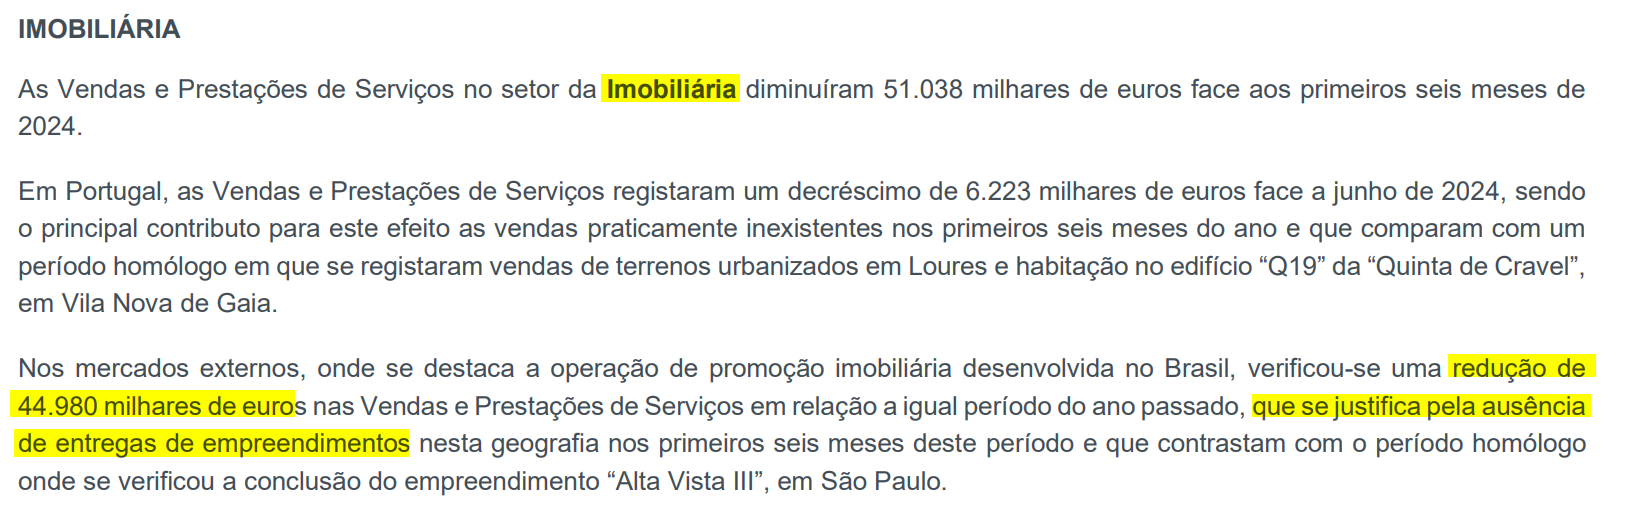
O resultado operacional dos restantes segmentos manteve-se alinhado com o período homólogo, o que é positivo.
7. Tipo de Play
Considero que a Teixeira Duarte ainda é uma turnaround play que precisa de continuar a abater a dívida financeira para se tornar uma empresa financeiramente mais saudável. Não é um caminho fácil considerando a exposição geográfica das vendas, mas é um caminho que tem sido percorrido.
8. Conclusão
A Teixeira Duarte transacionou durante vários anos com múltiplos irrisórios, designadamente o PSR abaixo de 0,1 e com EV to EBITDA inferiores a 5.
Estes múltiplos resultavam da sua alavancagem financeira, da exposição cambial e consequente instabilidade de resultados, e de um passado com investimentos financeiros incorretos.
Com o tempo, a dívida tem diminuído e considero que esse desenvolvimento, por si só, terá contribuído para a expansão dos múltiplos.
Em setembro de 2025 considerámos que o movimento ascendente já englobava a melhoria dos fundamentais e que os próximos tempos iriam trazer volatilidade, a qual, efetivamente, verificou-se:
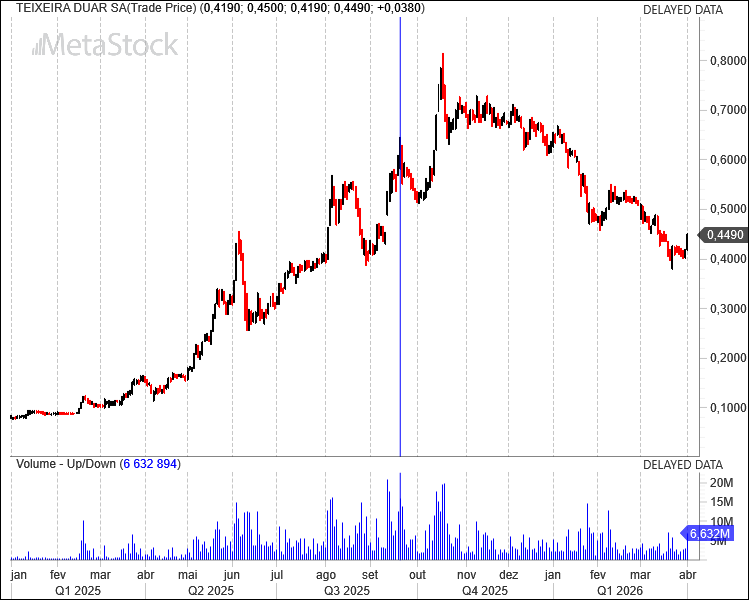
Na altura mencionámos que a inclusão no PSI era irrelevante para os fundamentais e, consequentemente, para o seu valor em bolsa… continuamos com a mesma opinião.
No seguinte artigo, o César demonstra o que aconteceu a algumas micro caps após terem entrado no índice PSI:
A própria Teixeira Duarte já esteve no índice PSI, entre 7 de abril de 2003 e 2 de janeiro de 2004. Depois voltou a entrar no dia 3 de janeiro de 2005 e saiu no dia 2 de março de 2010.
Em ambos os períodos de permanência no PSI, a cotação desceu.