1. Contexto
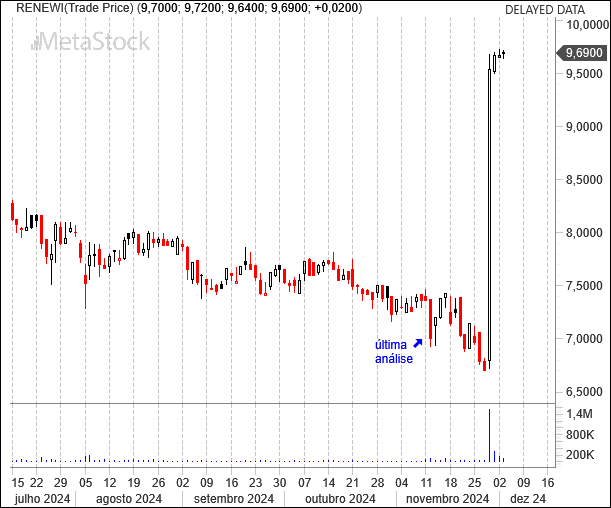
Na análise mais recente…
…apesar dos resultados em termos IFRS terem sido abaixo do esperado, escrevi o seguinte:
Adoro esta play europeia da economia circular e pretendo resistir bem à volatilidade gerada pelos resultados de cada período.
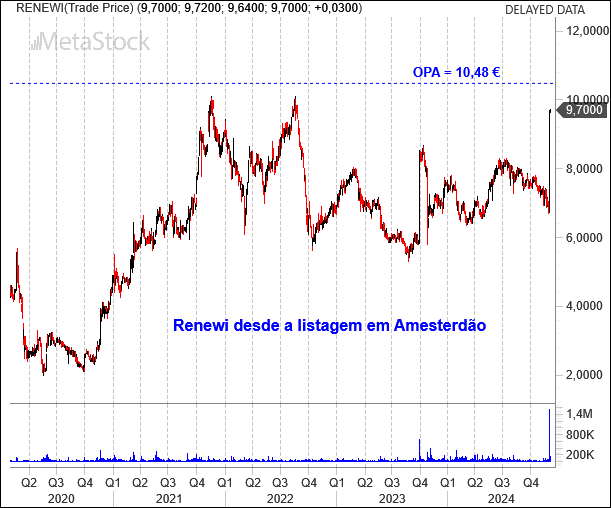
Desde então as ações da Renewi subiram 36,5%:
2. O que é que aconteceu?
Tal como referimos no Fórum na altura, foi a australiana Macquarie (valor de mercado de $58 B) que regressou com uma proposta melhorada no sentido de adquirir a Renewi por inteiro.
Numa das propostas anteriores – revelada em 28 de setembro de 2023 – a Macquarie tinha oferecido 775 pence por ação.
Soube-se agora que em outubro deste ano lançou nova proposta por 810 pence por ação.
Porém o Board continuou a dizer que era “poucochinho” e agora a Macquarie ofereceu 870 pence por ação, avisando que era a proposta final.
Desta vez o Board concordou com o preço e irá recomendar aos acionistas que aceitem vender as ações à Macquarie por aquele preço.
870 pence são £8,7, que ao câmbio atual…
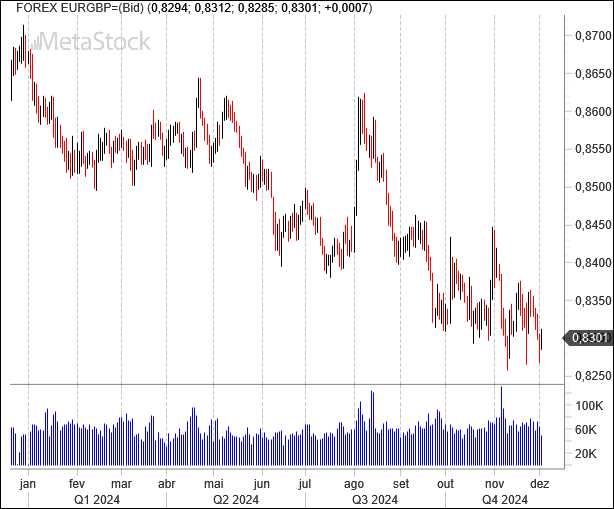
…de 0,83 £ por € dá 10,48 € por ação.
A Renewi neste momento está a transacionar nos 9,69 € por ação na Euronext Amesterdão, pelo que ainda precisaria de subir cerca de 8,1% para chegar ao valor oferecido pela Macquarie.
De referir que a Macquarie ainda não fez uma proposta formal aos acionistas, apenas lançou a tal proposta que foi aceite pelo Board.
Mas tendo em conta a credibilidade e dimensão da oferente não há dúvidas que a Macquarie irá lançar essa proposta formal, quer pelas ações cotadas na London Stock Exchange, quer pelas ações cotadas na Euronext Amesterdão (que representam a propriedade da mesma empresa, a Renewi).
3. E agora?
O maior risco aqui é o cambial, mas não estou a ver que seja mais de 5% para um lado ou para o outro, pois é pouco provável que a taxa de câmbio entre a GBP e o EUR se altere substancialmente no prazo de 6 meses a 1 ano que é o que estimo que levará a concretizar esta OPA.
Como a cotação foi estando – e continua a estar – algo distante do valor oferecido pela Macquarie não parece que haja outras firmas a competir pela Renewi.
E quais são os acionistas que não irão vender por 10,48 € o que atualmente está cotado nos 9,69 €?
A minha expetativa é que a Macquarie eventualmente obtenha mais de 90% do capital da Renewi e isso dar-lhe-á o direito de fazer um squeeze out dos minoritários pelo mesmo valor da OPA.
4. O que fazer?
É perfeitamente legítimo continuar a manter a Renewi e vendê-la só pelos 10 €, ou 10,2 €, ou mesmo em torno dos 10,5 € que é o que espero que venha a ser o valor final de venda à Macquarie.
Mas para isso devem passar 6 meses a 1 ano.
E eu considero que existem oportunidades com um potencial de retorno superior na Euronext Amesterdão.
Por isso a minha decisão é:
A Renewi vai sair, à cotação de fecho de amanhã, dia 4 de dezembro de 2024, do TOP10 Amesterdão.